ARM股票在财报超预期后下跌—AI芯片交易热潮是否正在降温?

Arm业绩超预期,为何股价仍下跌?
$Arm Holdings (ARM.US)$全球半导体IP巨头Arm在盘后公布了截至FY27Q1的财报。尽管近期市场对服务器CPU短缺情绪高涨,这一叙事推动了$英特尔 (INTC.US)$ 和 $美国超微公司 (AMD.US)$Arm却未能如市场预期上调其数据中心CPU业务的收入指引。
财报数据表现强劲
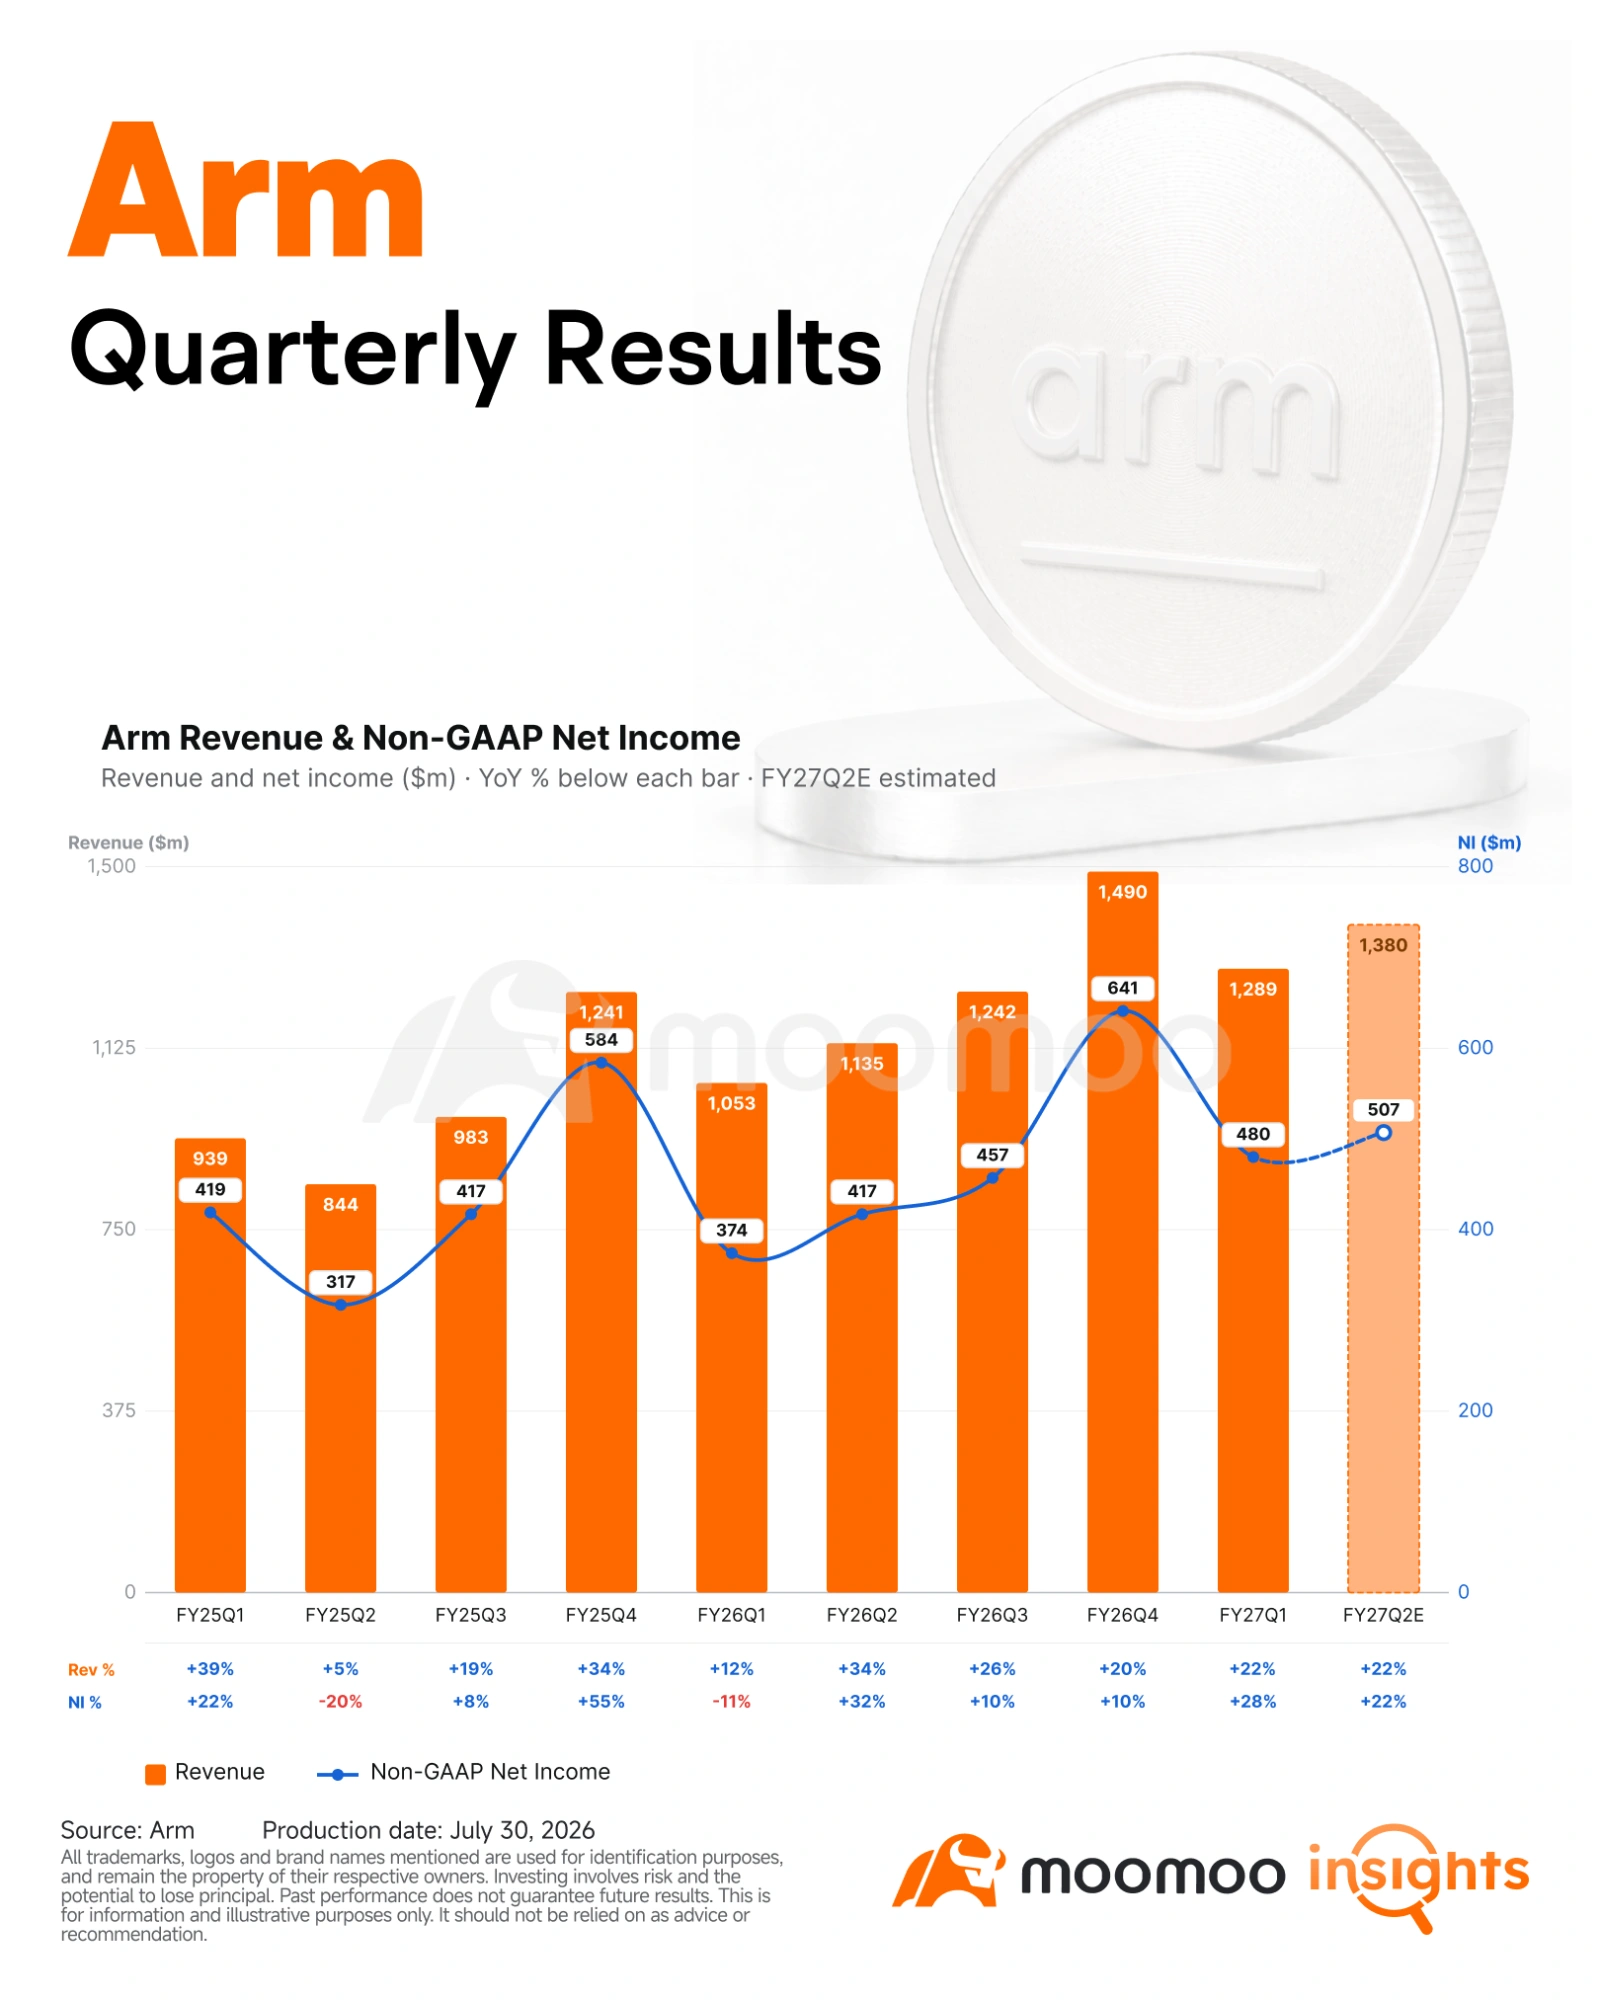
– 收入: 12.9亿美元 (同比增长22%),超出市场预期的$12.64亿;此前指引为:$12.6亿。
– 非GAAP净利润: $4.8亿 (同比增长28%),超出市场预期的$4.33亿;此前指引为:$4.27亿。
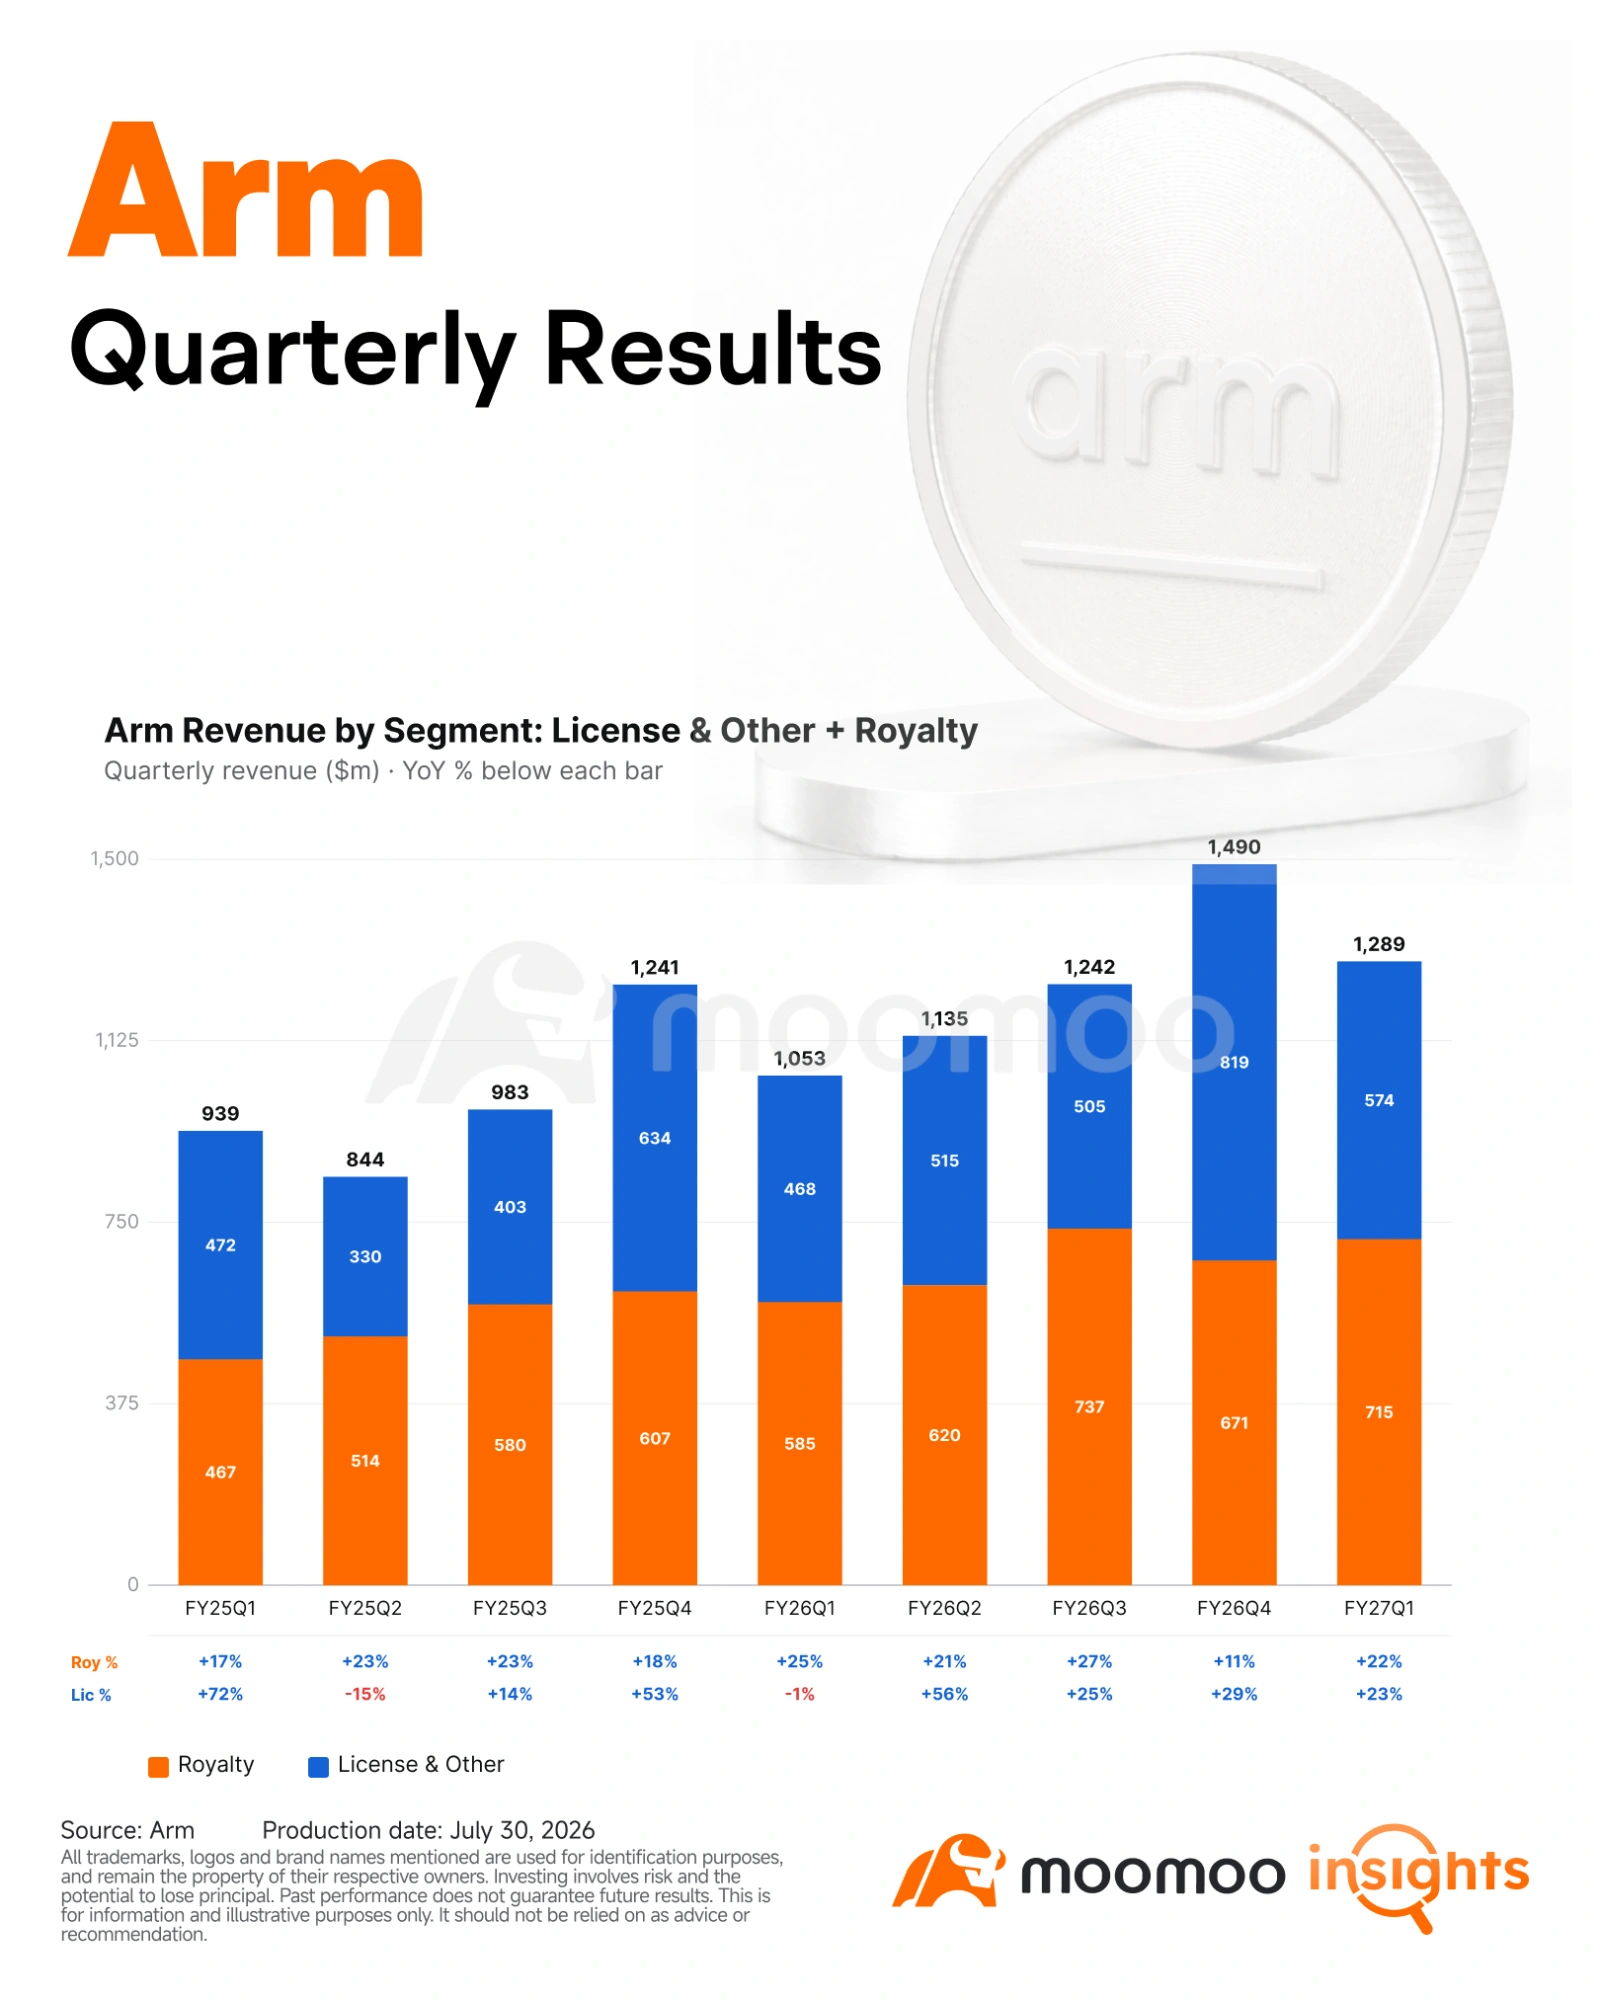
– 授权收入: $5.74亿 (同比增长23%),超出市场预期的$5.68亿。
– 特许权收入: 7.15亿美元 (同比增长22%),超出市场预期的$7亿。
第二季度的业绩展望也优于预期:
– 收入中点: $13.8亿,而预期为$13.4亿
– 非GAAP每股收益(EPS)中点: $0.47,而预期为$0.43
--
--
--
智能手机专利授权收入增长势头正在减弱
最明显的负面信号来自智能手机业务。
管理层预计,第二季度智能手机专利授权收入环比将略有下降,同比增速将放缓至约 10%至15%。首席财务官Jason Child将疲软态势主要归因于内存短缺影响了智能手机的生产。
这一点至关重要,因为智能手机仍然是Arm的重要专利费收入来源。数据中心业务的快速增长虽在一定程度上缓解了这一压力,但尚未消除其季度盈利对移动设备产量和产品组合的敏感性。
--
--
--
CPU提价从未实现
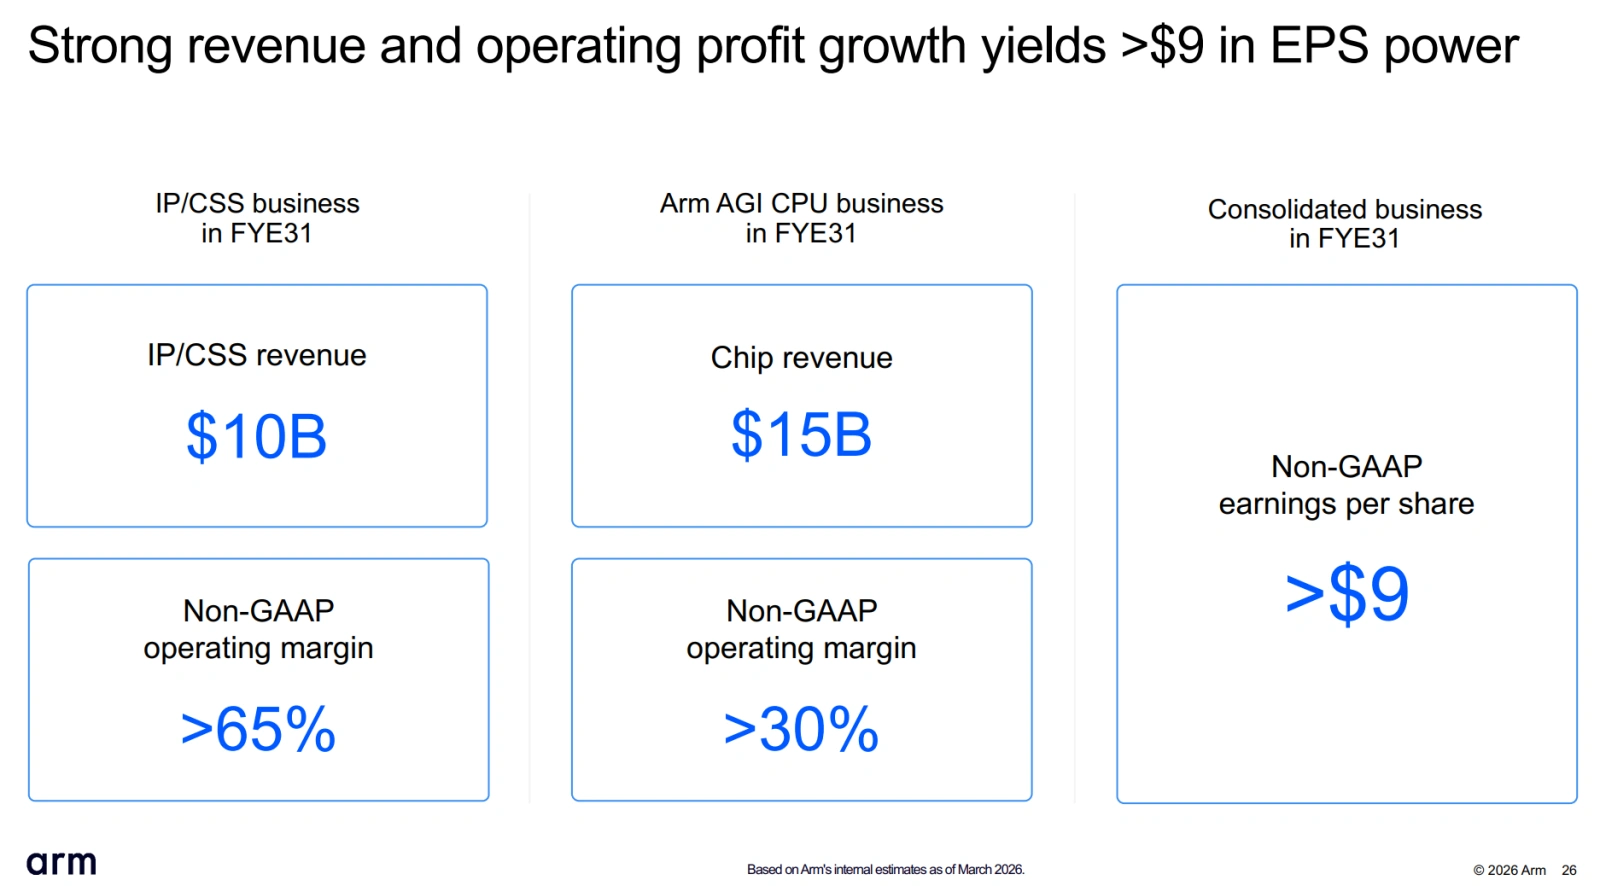
Arm新推出的AGI CPU仍是最重要的潜在估值催化剂。
目前客户的需求可见性已超过 $20亿,覆盖2027财年和2028财年,是最初$10亿机会的两倍以上。Arm已向多家客户交付首批产品,并在美国和中国新增了客户,同时确保了支持最初$10亿机会所需的制造产能。
这些都是具有实质意义的运营进展。 然而,首席执行官Rene Haas表示,Arm并未调整其业绩预测。
这一差距在很大程度上解释了市场的失望情绪。尽管需求可见性扩大、供应保障增强,但投资者并未获得更高的官方收入目标或更快的变现时间表。
股价下跌的原因
此次抛售反映的是预期落差,而非业绩疲软。
Arm公布的营收、每股收益和第二季度指引均超预期。然而,两个最重要的前瞻性指标却不够乐观:
– 智能手机授权费预计将环比下降。
– 管理层并未上调AGI CPU业务的财务展望。
对于一只估值建立在AI变现加速基础上的股票而言,又一次传统的业绩超预期并不足以打动市场。投资者希望看到新CPU业务能更快带来更多的收入。
总结
Arm长期的AI投资逻辑依然稳固。数据中心授权费增长了一倍以上,Neoverse出货量已超过 15亿个核心,且AGI CPU的需求可见度已超过$20亿。
但此次财报仍缺乏扭转近期抛售所需的催化剂。现在,要实现持续反弹,最明确的前提条件是正式上调AGI CPU的业绩预测,并稳定智能手机授权费。
--
--
--
免责声明:此内容由Moomoo Technologies Inc.提供,仅用于信息交流和教育目的。更多信息


评论(2)
发表评论
29
19