AMD营收、每股收益及业绩指引均超预期:AI势头能否支撑下一波上涨?

AMD业绩超预期并上调指引,股价为何反而下跌?
此前服务器CPU短缺的说法推动了 $美国超微公司 (AMD.US)$ 和 $英特尔 (INTC.US)$ 的大幅上涨,本财报季市场正密切关注AMD与OpenAI、Anthropic等达成的大规模订单进展。 $微软 (MSFT.US)$ 、以及 $Meta Platforms (META.US)$ 这些AI相关订单尚未反映在第三季度的业绩指引中,可能要到第四季度才会完全兑现。 这些人工智能订单尚未反映在第三季度的业绩指引中,可能要到第四季度才会完全实现。 叠加第三季度毛利率指引弱于预期,此次财报公布后引发了抛售。
第二季度关键财务亮点
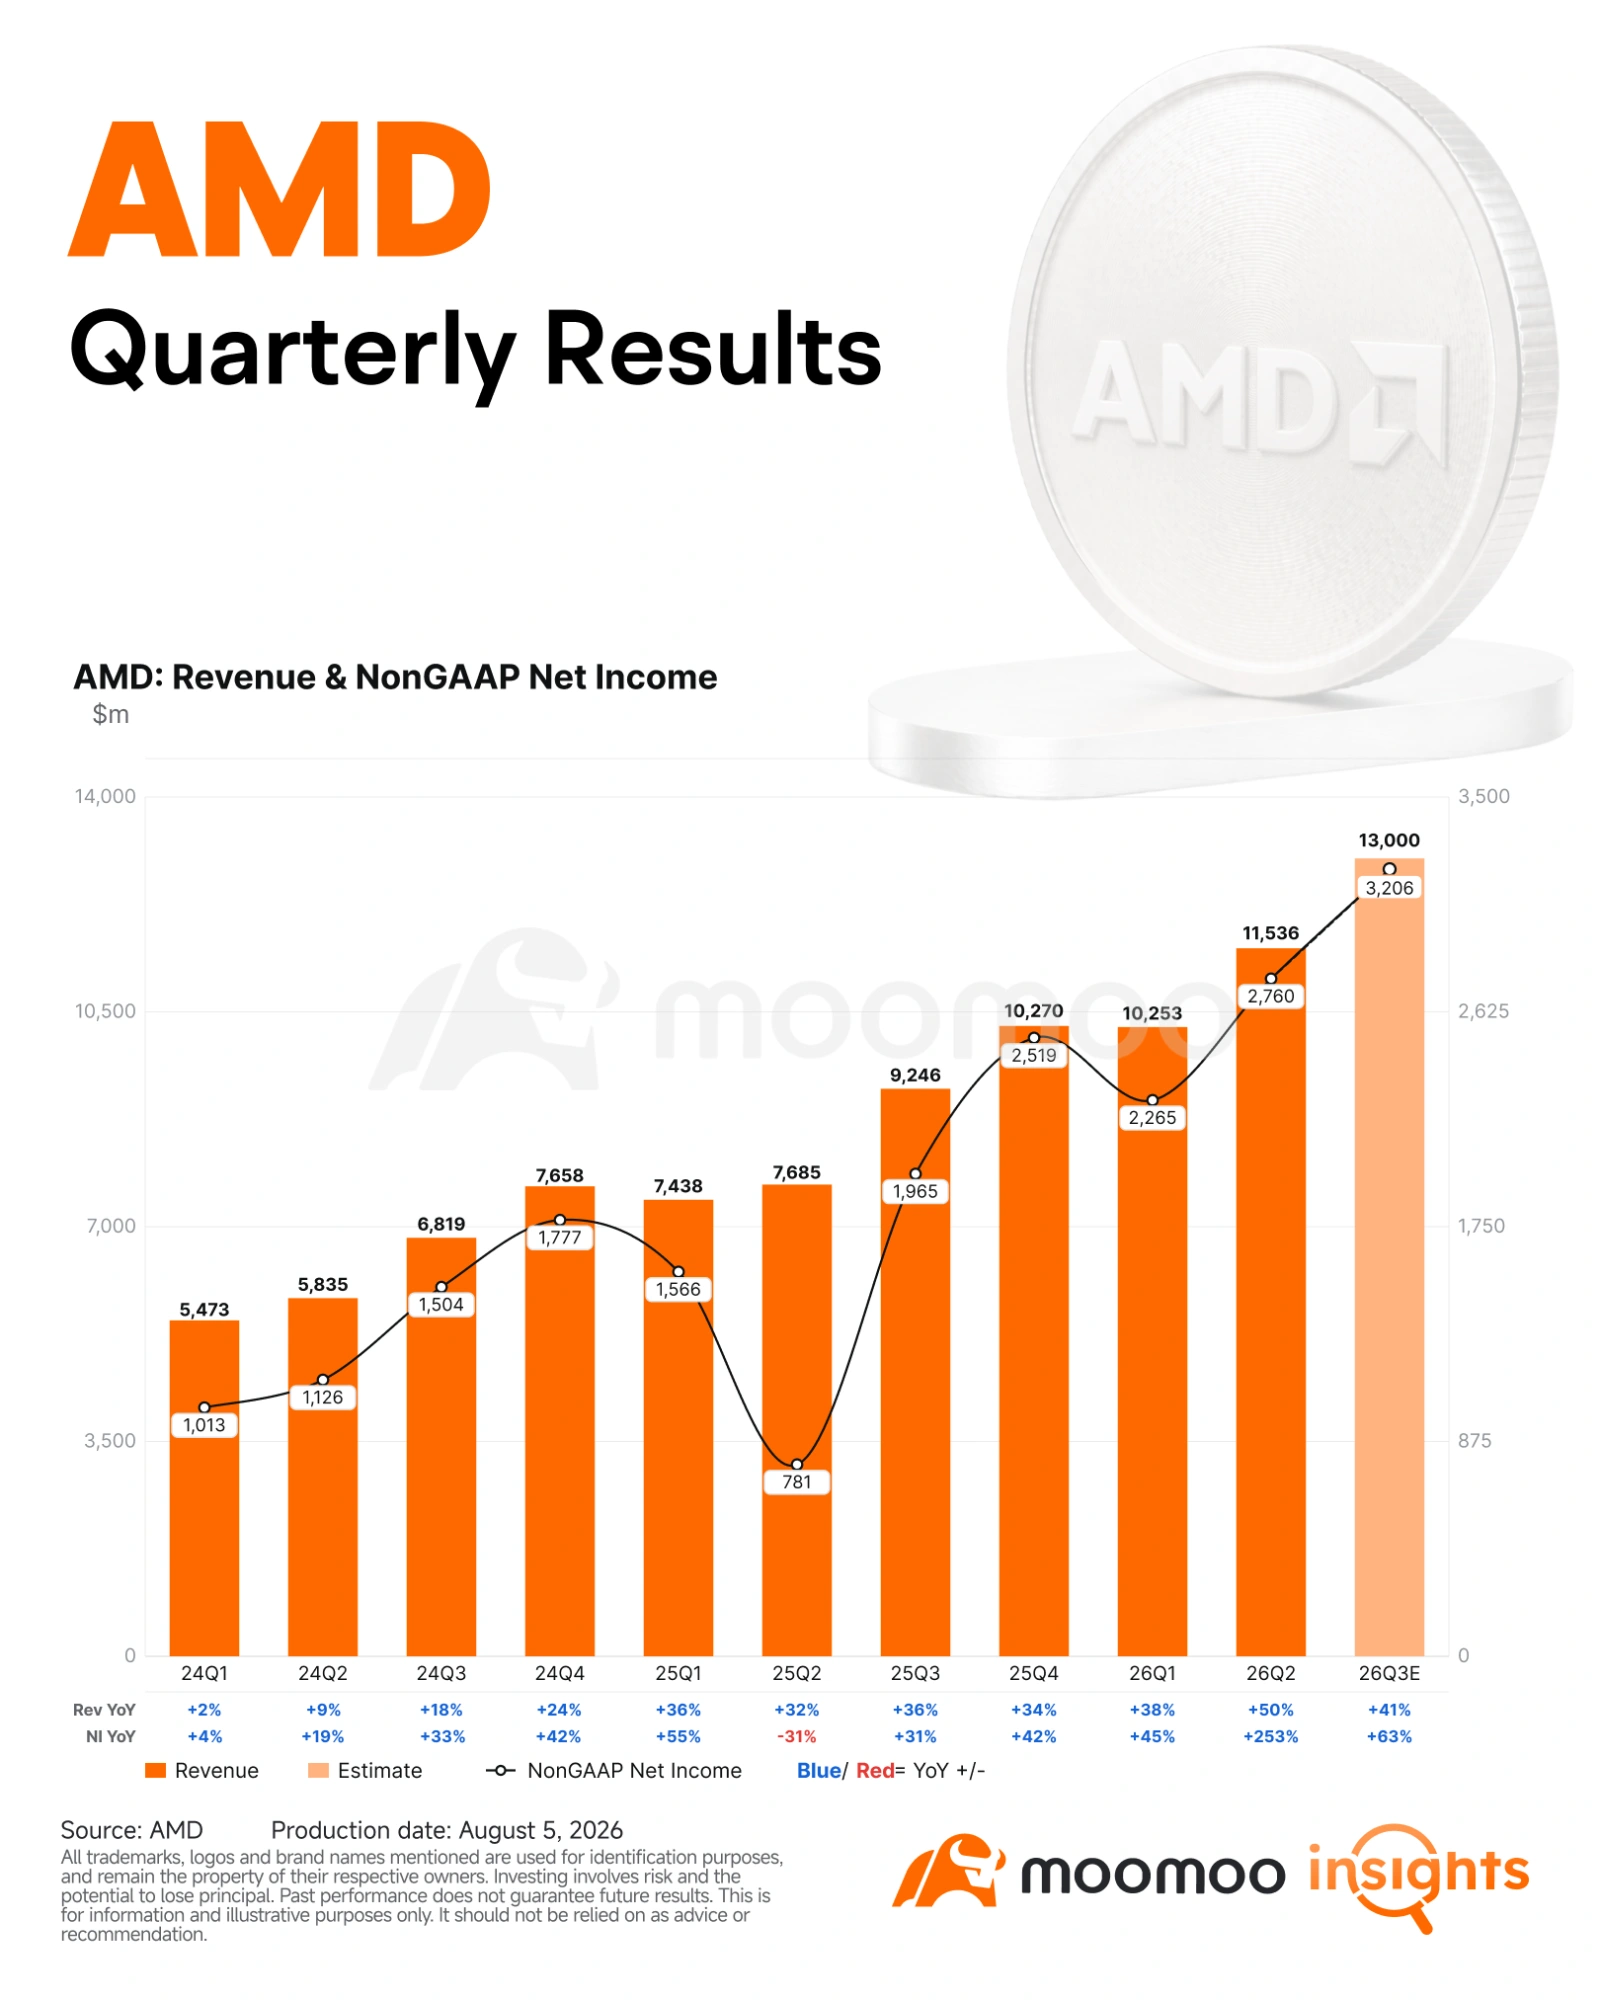
– 营收 达到 115.4亿美元,同比增长 50% ,环比增长13%,超出市场普遍预期的$113亿以及此前给出的指引$112亿。
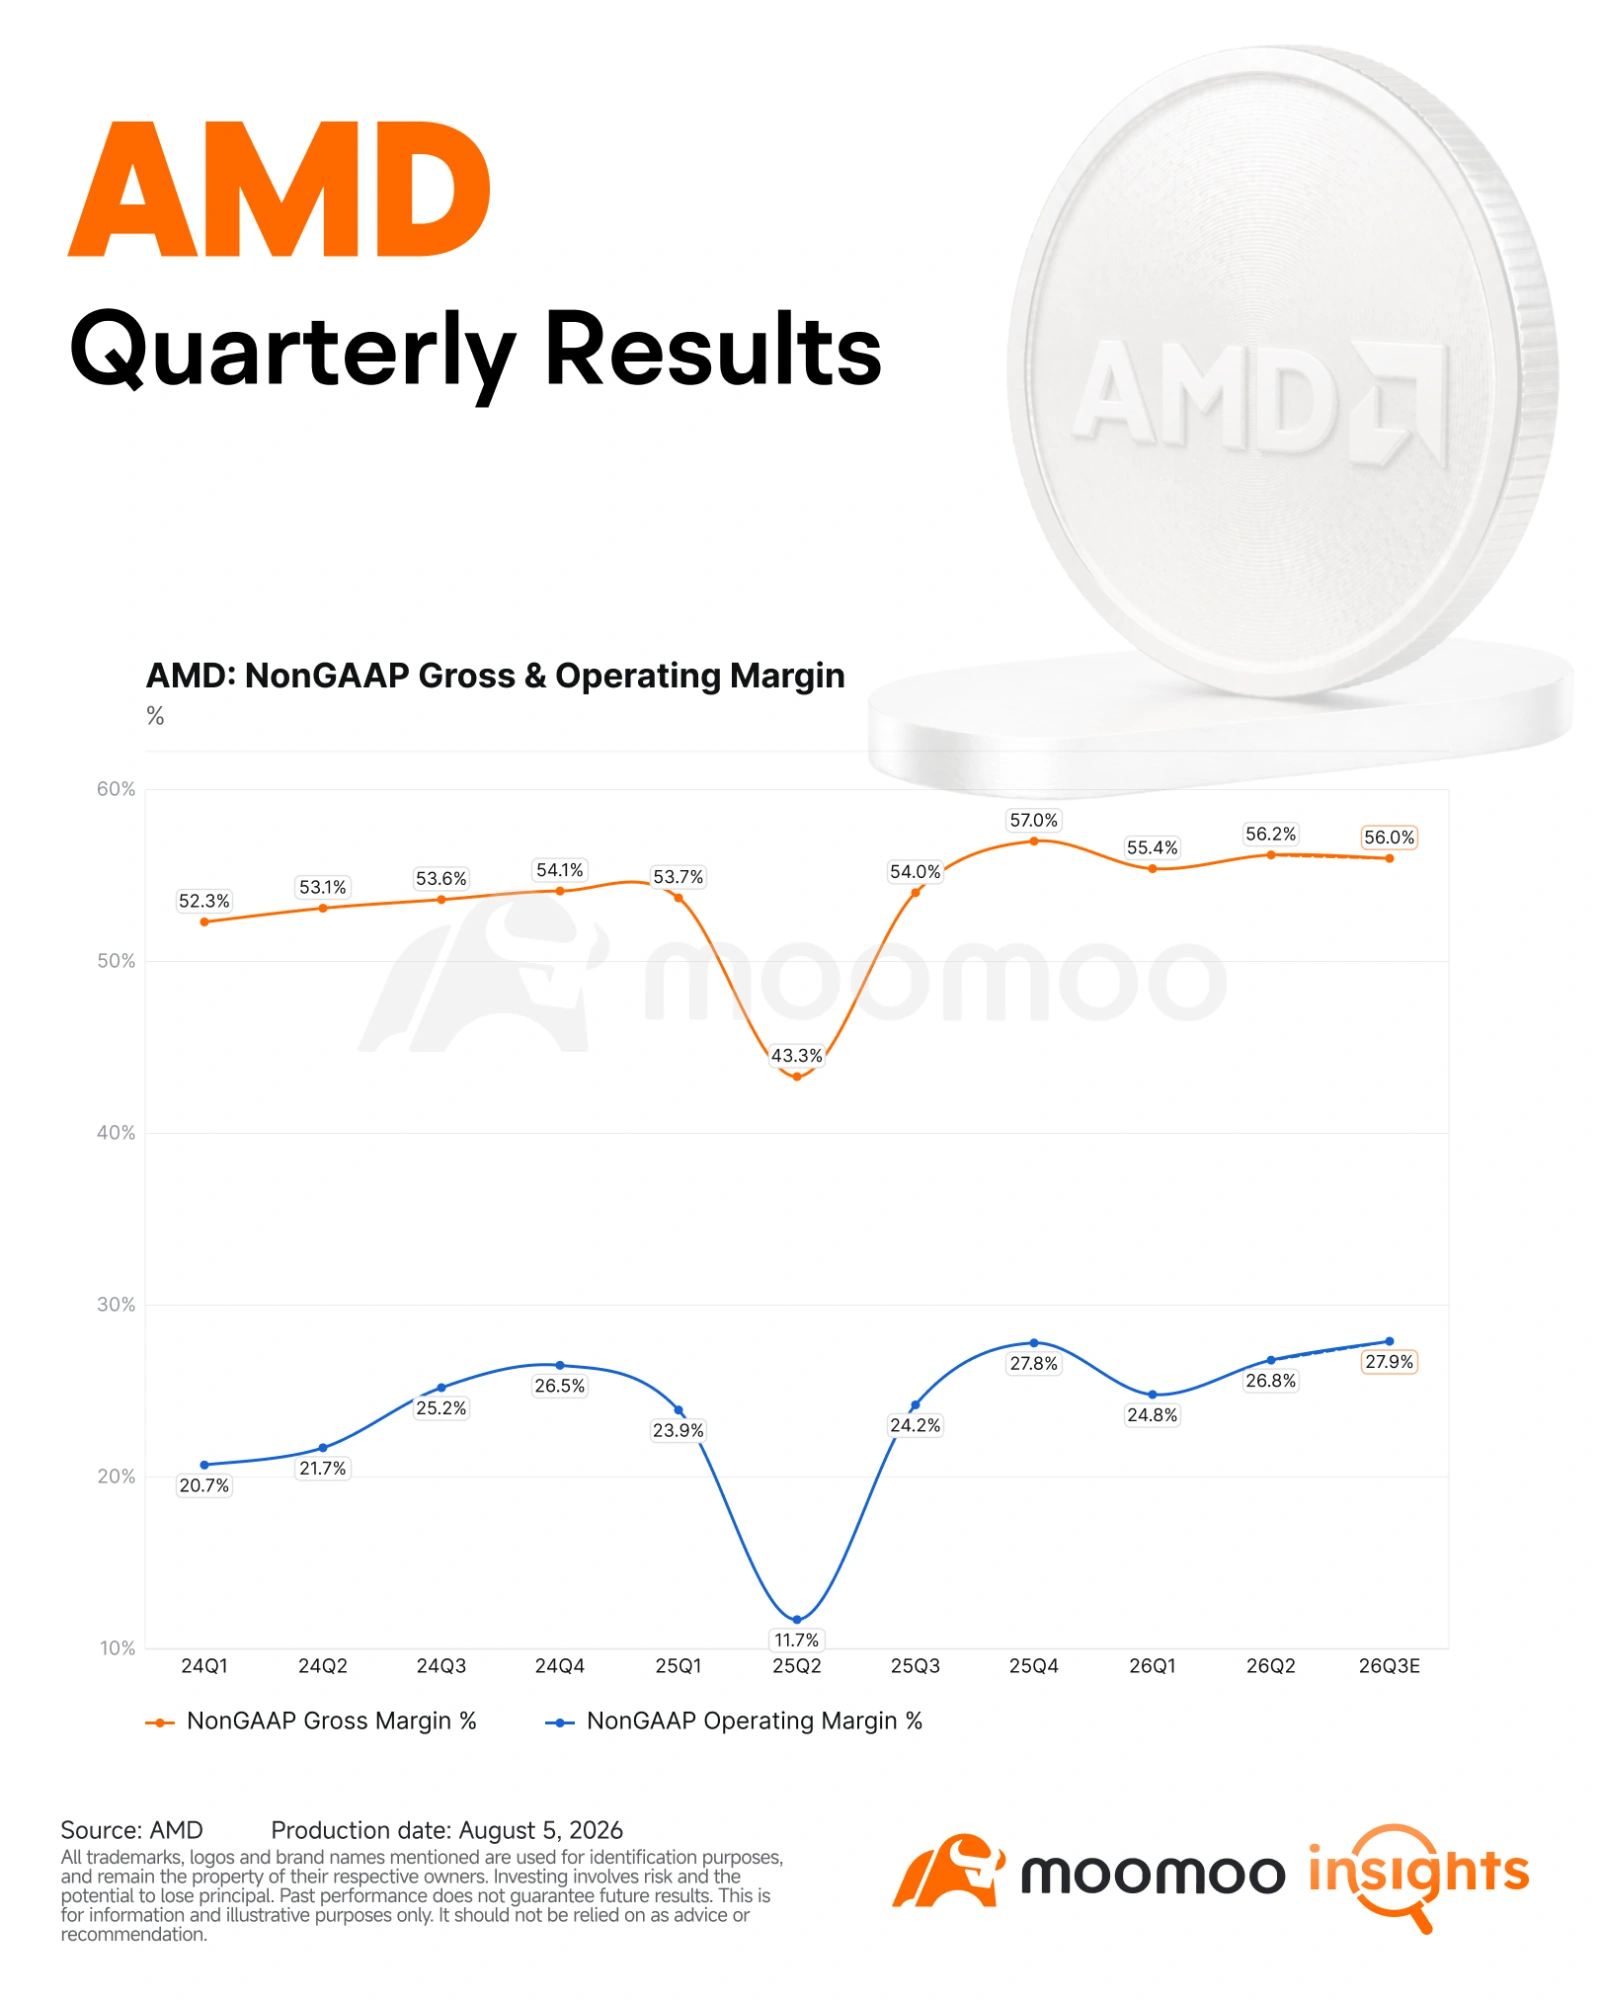
– 非GAAP毛利率 达到 56.2%,同比上升12.9个百分点,环比上升0.8个百分点,高于市场普遍预期的56.1%和此前56%的指引。
– 非GAAP净利润 是 $27.6亿,同比增长 253% 同比增长,环比增长22%,超出市场普遍预期的$26.7亿以及此前指引的$26.4亿。
--
--
--
按平台划分的收入构成
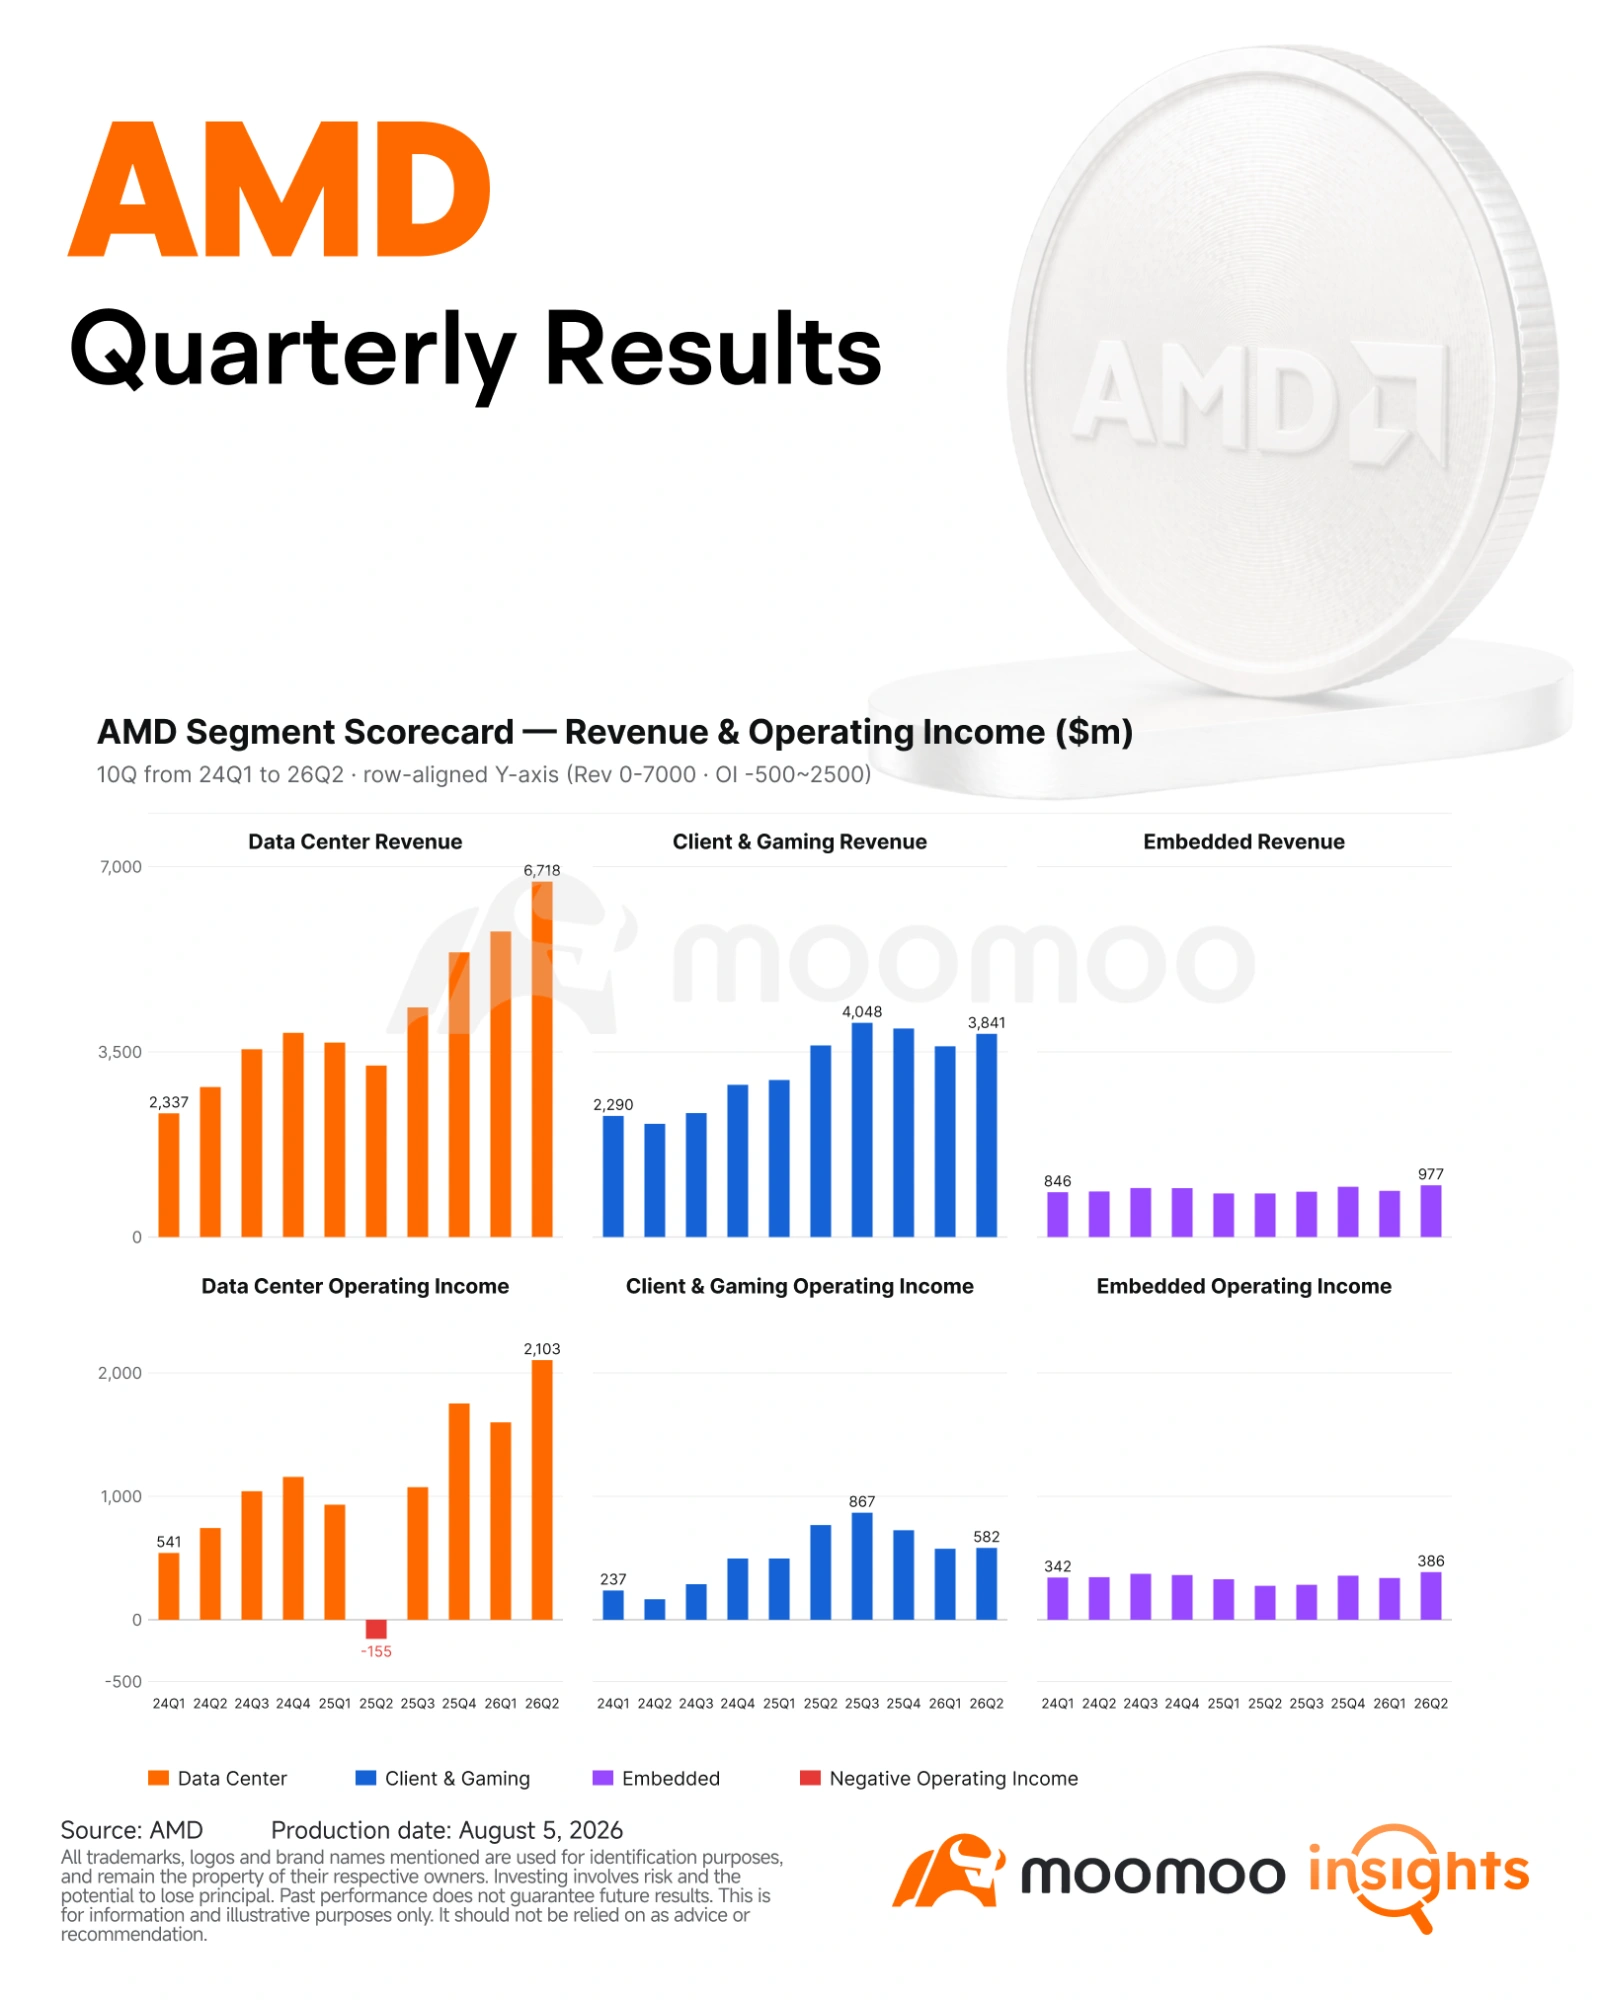
– 数据中心 表现最为突出。收入增长了 107% 转向 $67.2亿 ,占公司总销售额的 58% 该部门的营业利润达到 $21亿,营业利润率约为 31.3%,高于第一季度的大约27.7%。
– 客户端 收入增长了23% 到 30.6亿美元,主要得益于Ryzen处理器的强劲需求。游戏业务收入下降了31% 可以进一步推动USDC的普及。7.79亿美元,原因是半定制化产品收入减少。嵌入式业务收入上升了19% 转向 9.77亿美元,因多个终端市场需求增强。
--
--
--
三大看点
毛利率和现金流将是下一阶段的考验
AMD公布的 56.2% 非GAAP毛利率,并预计第三季度将再次达到约 56% 尽管预计收入将再次环比增长13%,但毛利率未能实现环比提升,这可能是市场反应谨慎的原因之一。
--
--
--
早期的机架级部署需要在HBM、先进封装、网络、系统集成和客户支持方面进行投资。AMD并未单独披露EPYC CPU、Instinct加速器或完整的Helios系统的利润率,因此难以准确衡量产品组合变化带来的影响。
自由现金流也环比下降,从$25.7亿降至$15.6亿。 由于AMD加大了对产能和基础设施的投资,资本支出从$3.89亿增加至$8.08亿。公司仍具有强劲的现金创造能力,但投资者将关注Helios产品 ramp(量产爬坡)能否随着时间推移实现更强的现金转换能力。
数据中心业务正进入一个更强劲的增长阶段
AMD的数据中心业务目前拥有两大主要增长引擎。EPYC在服务器CPU领域持续获得发展势头,同时Instinct产品在人工智能基础设施客户中的部署规模不断扩大。
管理层预计 数据中心业务收入在第三季度将实现两位数的环比增长。苏姿丰还表示, 第四季度的增幅应超过第三季度的增幅, 因为更多的服务器供应将变得可用,且Helios出货量将加速。
这一前景表明,AMD下半年的增长势头将超出其对第三季度的收入指引。 公司还预计,到2027年数据中心销售额将增长一倍以上,进一步印证了当前的增长只是多年周期的开端。
AMD实际上已上调了其长期财务展望。
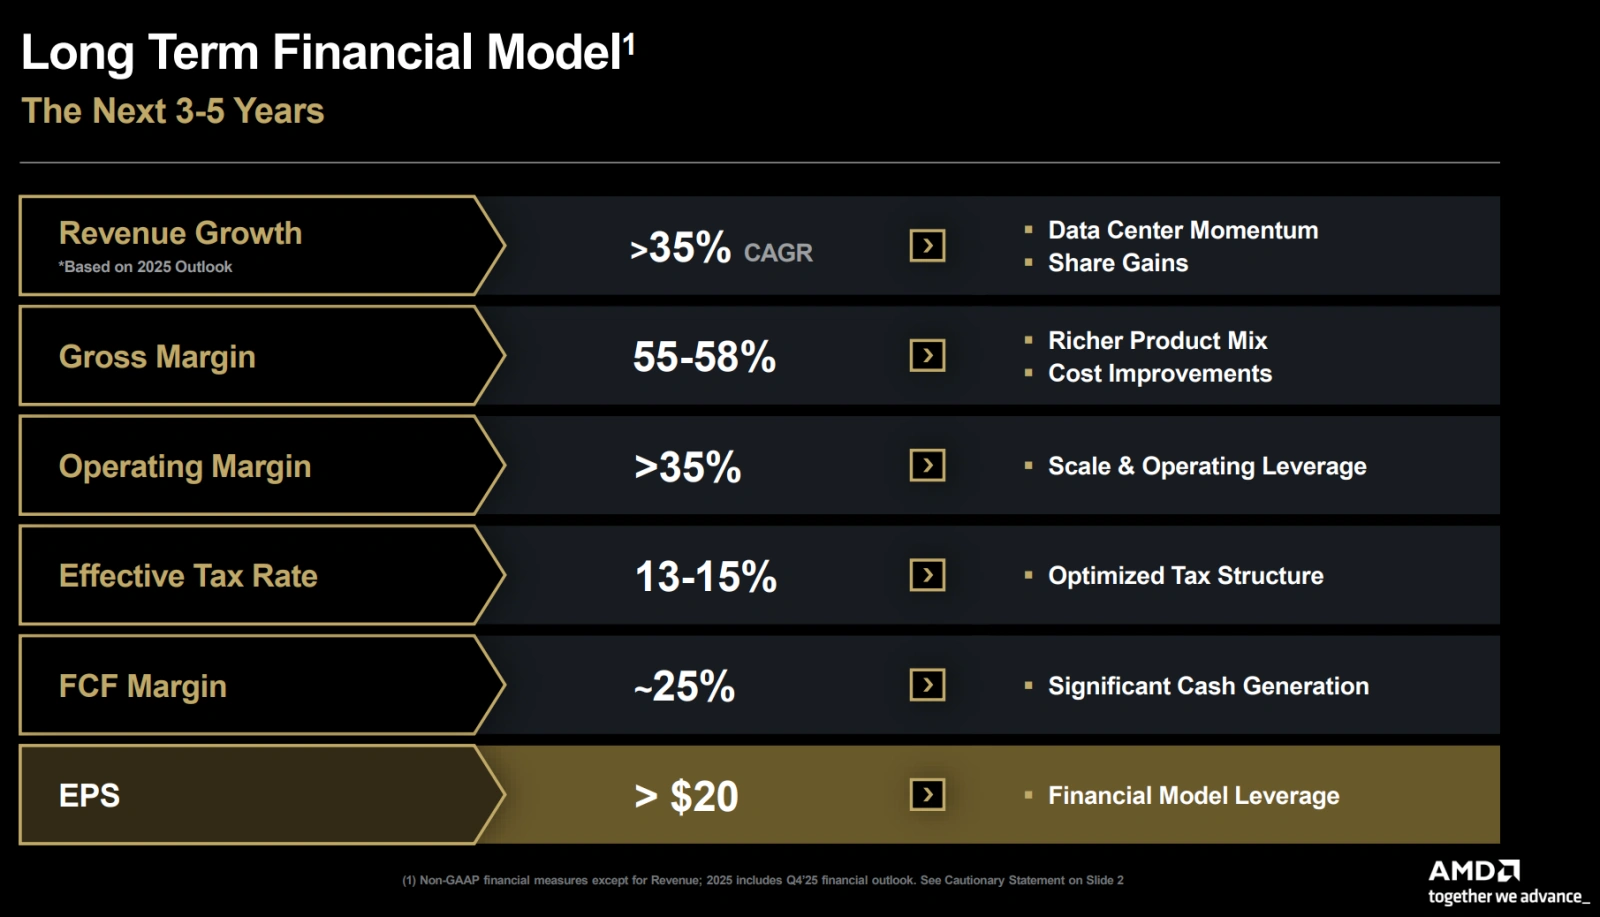
本次电话会议中最重要的战略性表态或许是苏姿丰所称,AMD目前预计其表现将优于2025年11月分析师日上制定的长期财务框架。
该框架的目标是在未来三到五年内,实现公司整体收入复合年增长率(CAGR)超过35%、非GAAP运营利润率超过35%,以及年度非GAAP每股收益(EPS)超过$20。 该框架还假设数据中心收入复合年增长率超过60%,其中数据中心AI业务收入复合年增长率超过80%。
--
--
--
Su表示,最新的客户承诺和不断扩大的AI机遇使AMD有信心,总营收增速将超过原先设定的35%以上目标,年度每股收益也将超过$20的目标。 她并未提供新的具体数值目标,因此这应被视为方向性的上调,而非正式量化指引的提升。
这一点至关重要,因为最初的$20每股收益目标已经远高于当前盈利水平。如果AMD能在原定的三至五年内超越该目标,则意味着Helios、EPYC和未来的MI500系统所蕴含的盈利能力远超当前季度业绩所体现的水平。
业绩指引
$美国超微公司 (AMD.US)$ 预计第三季度营收约为 $130亿,上下浮动$3亿。中值意味着 41% 同比增长,环比增长13%,并超出财报发布前市场共识预期$125.2亿约$4.8亿。非GAAP毛利率预计将维持在56%左右。
该指引确认AMD的增长势头将在下半年加速。 管理层对第四季度数据中心业务实现更强劲增长的预期提供了额外的积极信号,但Helios产品对收入规模和盈利能力的具体贡献仍是关键的未解问题。
总结
AMD本季度表现强劲,创下历史新高营收,数据中心销售额迅速扩大,且第三季度业绩指引明显高于市场共识。盘后股价下跌反映出此前市场预期上涨速度甚至超过了公司已相当亮眼的实际业绩。
此次财报发布后,其核心AI投资逻辑进一步增强。下一轮估值重估将取决于AMD能否将其Helios产品管线转化为可见的季度营收,同时提升毛利率和现金转换效率。
免责声明:此内容由Moomoo Technologies Inc.提供,仅用于信息交流和教育目的。更多信息


评论(532)
发表评论
504
49