加拿大的報稅季是什麼時候?你該如何節稅?
報稅季是加拿大人每年都會經歷的事項,隨着2025年的臨近,每位加拿大人都應提前做好準備。了解報稅時間安排並實施有效的節稅策略,是確保報稅順利進行並最大化退稅金額的重要步驟。無論您計劃自行完成報稅,還是尋求專業人士的幫助,清晰掌握整個流程都將幫助您自信應對稅務事宜。
在本指南中,我們將列出2025年您需要記住的關鍵報稅和繳稅日期,併爲加拿大投資者提供一些報稅季實用建議!
加拿大的報稅季是什麼時候?
許多加拿大人經常詢問報稅季何時開始。雖然您可以在2月下旬開始在線報稅(許多人將此視爲報稅季的非正式開端),但投資者仍需留意幾個關鍵日期,以便有條不紊地安排相關事宜。
3月1日: 註冊退休儲蓄計劃供款截止日期
2月28日: 僱主必須在此日期前發出T4、T4A和T5表格,請確保您已準備好這些文件。
4月30日: 這是大多數個人的報稅截止日期,也是任何未繳稅款的最終繳納期限。
6月15日: 如果您是自僱人士,您必須在此日期前提交納稅申報表,但任何應繳稅款仍須在4月30日前支付。
2025年加拿大報稅截止日期
對於2025納稅年度,加拿大投資者應注意,報稅截止日期爲2025年4月30日。任何應繳稅款也必須在此日期前結清,除非您處於需要分期付款的特殊情況,例如擁有第二份工作或出租收入。
加拿大稅務局(Canada Revenue Agency,CRA)將於2025年2月17日啓動其NETFILE服務,允許您在線提交報稅表。如果您是自僱人士,您可將報稅截止日期延至2025年6月15日,但請注意,任何應繳稅款仍須在4月30日前支付。
如果個人報稅逾期會怎樣?
您可能因事務繁忙而錯過4月30日的報稅截止日期。加拿大納稅人需注意,您可以申請延期,通常可獲得額外六個月的時間提交報稅表。但請注意,該延期僅適用於提交報稅表;任何應繳稅款仍須在原定的4月30日截止日期前支付。
拉響警報!對於欠稅且錯過截止日期的加拿大納稅人,加拿大稅務局(CRA)將處以所欠金額5%的罰款,並按每月1%追加滯納金,最長可達12個月。如果您無法按時全額繳納稅款,CRA允許延遲付款,但會對未繳餘額按日計收復利。
如果您無法在截止日期前繳納稅款,該怎麼辦?
如果您無法按時繳納稅款,請聯繫加拿大稅務局(CRA)探討替代解決方案。他們可能會提供分期付款安排,允許您分期支付欠款,而非一次性付清。
加拿大稅務局(CRA)還通過納稅人救濟條款(Taxpayer Relief Provision,TRP)提供援助。該計劃可免除罰款和利息費用,從而減少您的稅款。要符合資格,您需要證明由於特殊情況、經濟困難或CRA的特定行爲,導致您無法履行納稅義務。
如果您不符合TRP的資格,您可以申請減免審查(remission review)。這一選項是最後的手段,僅在現有稅法無法提供解決方案的罕見情況下才會獲批。要符合資格,您必須證明您的情況(例如嚴重經濟困境、重病或CRA造成的錯誤)使您無法繳納稅款。
2025年報稅季有哪些重要變化?
每年,加拿大稅收制度的變化可能會影響您的報稅方式。以下是您在2025年報稅季需要了解的重要更新:
註冊退休儲蓄計劃(RRSP)供款限額提高: 2025年,註冊退休儲蓄計劃(RRSP)的供款限額已提高至$32,490,高於2024年的$31,560。請務必利用任何未使用的供款額度,以最大化您的稅務優惠。
註冊教育儲蓄計劃(RESP)供款限額提高: 從2025年開始,家庭在每個孩子的RESP存續期內最多可供款$50,000,符合條件的供款人還可獲得政府補貼帶來的額外福利。
免稅首次購房儲蓄帳戶(FHSA): 如果您正在爲購買首套住房儲蓄,可在免稅首次購房儲蓄帳戶(FHSA)下進行最高達$40,000的免稅供款。2025年所作的供款可抵稅,爲首購族提供了絕佳的省錢機會。
稅率等級調整: 稅率等級每年會根據通貨膨脹進行調整。2025年,這些收入門檻將提高,意味着您的更多收入可能落入較低的稅率等級,從而可能降低您的總體稅負。
新的稅收抵免和扣除項: 2025年,請留意聯邦政府可能提出的新增或擴大的稅收抵免項目,例如兒童保育、能源效率以及其他特定扣除項。
加拿大投資者在報稅季需要了解哪些事項?
在報稅季,加拿大投資者應準備好應對複雜的稅務法規,並最大限度地提高回報。了解不同類型的投 資收入如何徵稅至關重要,以確保您不會錯失應得的退稅或優惠。
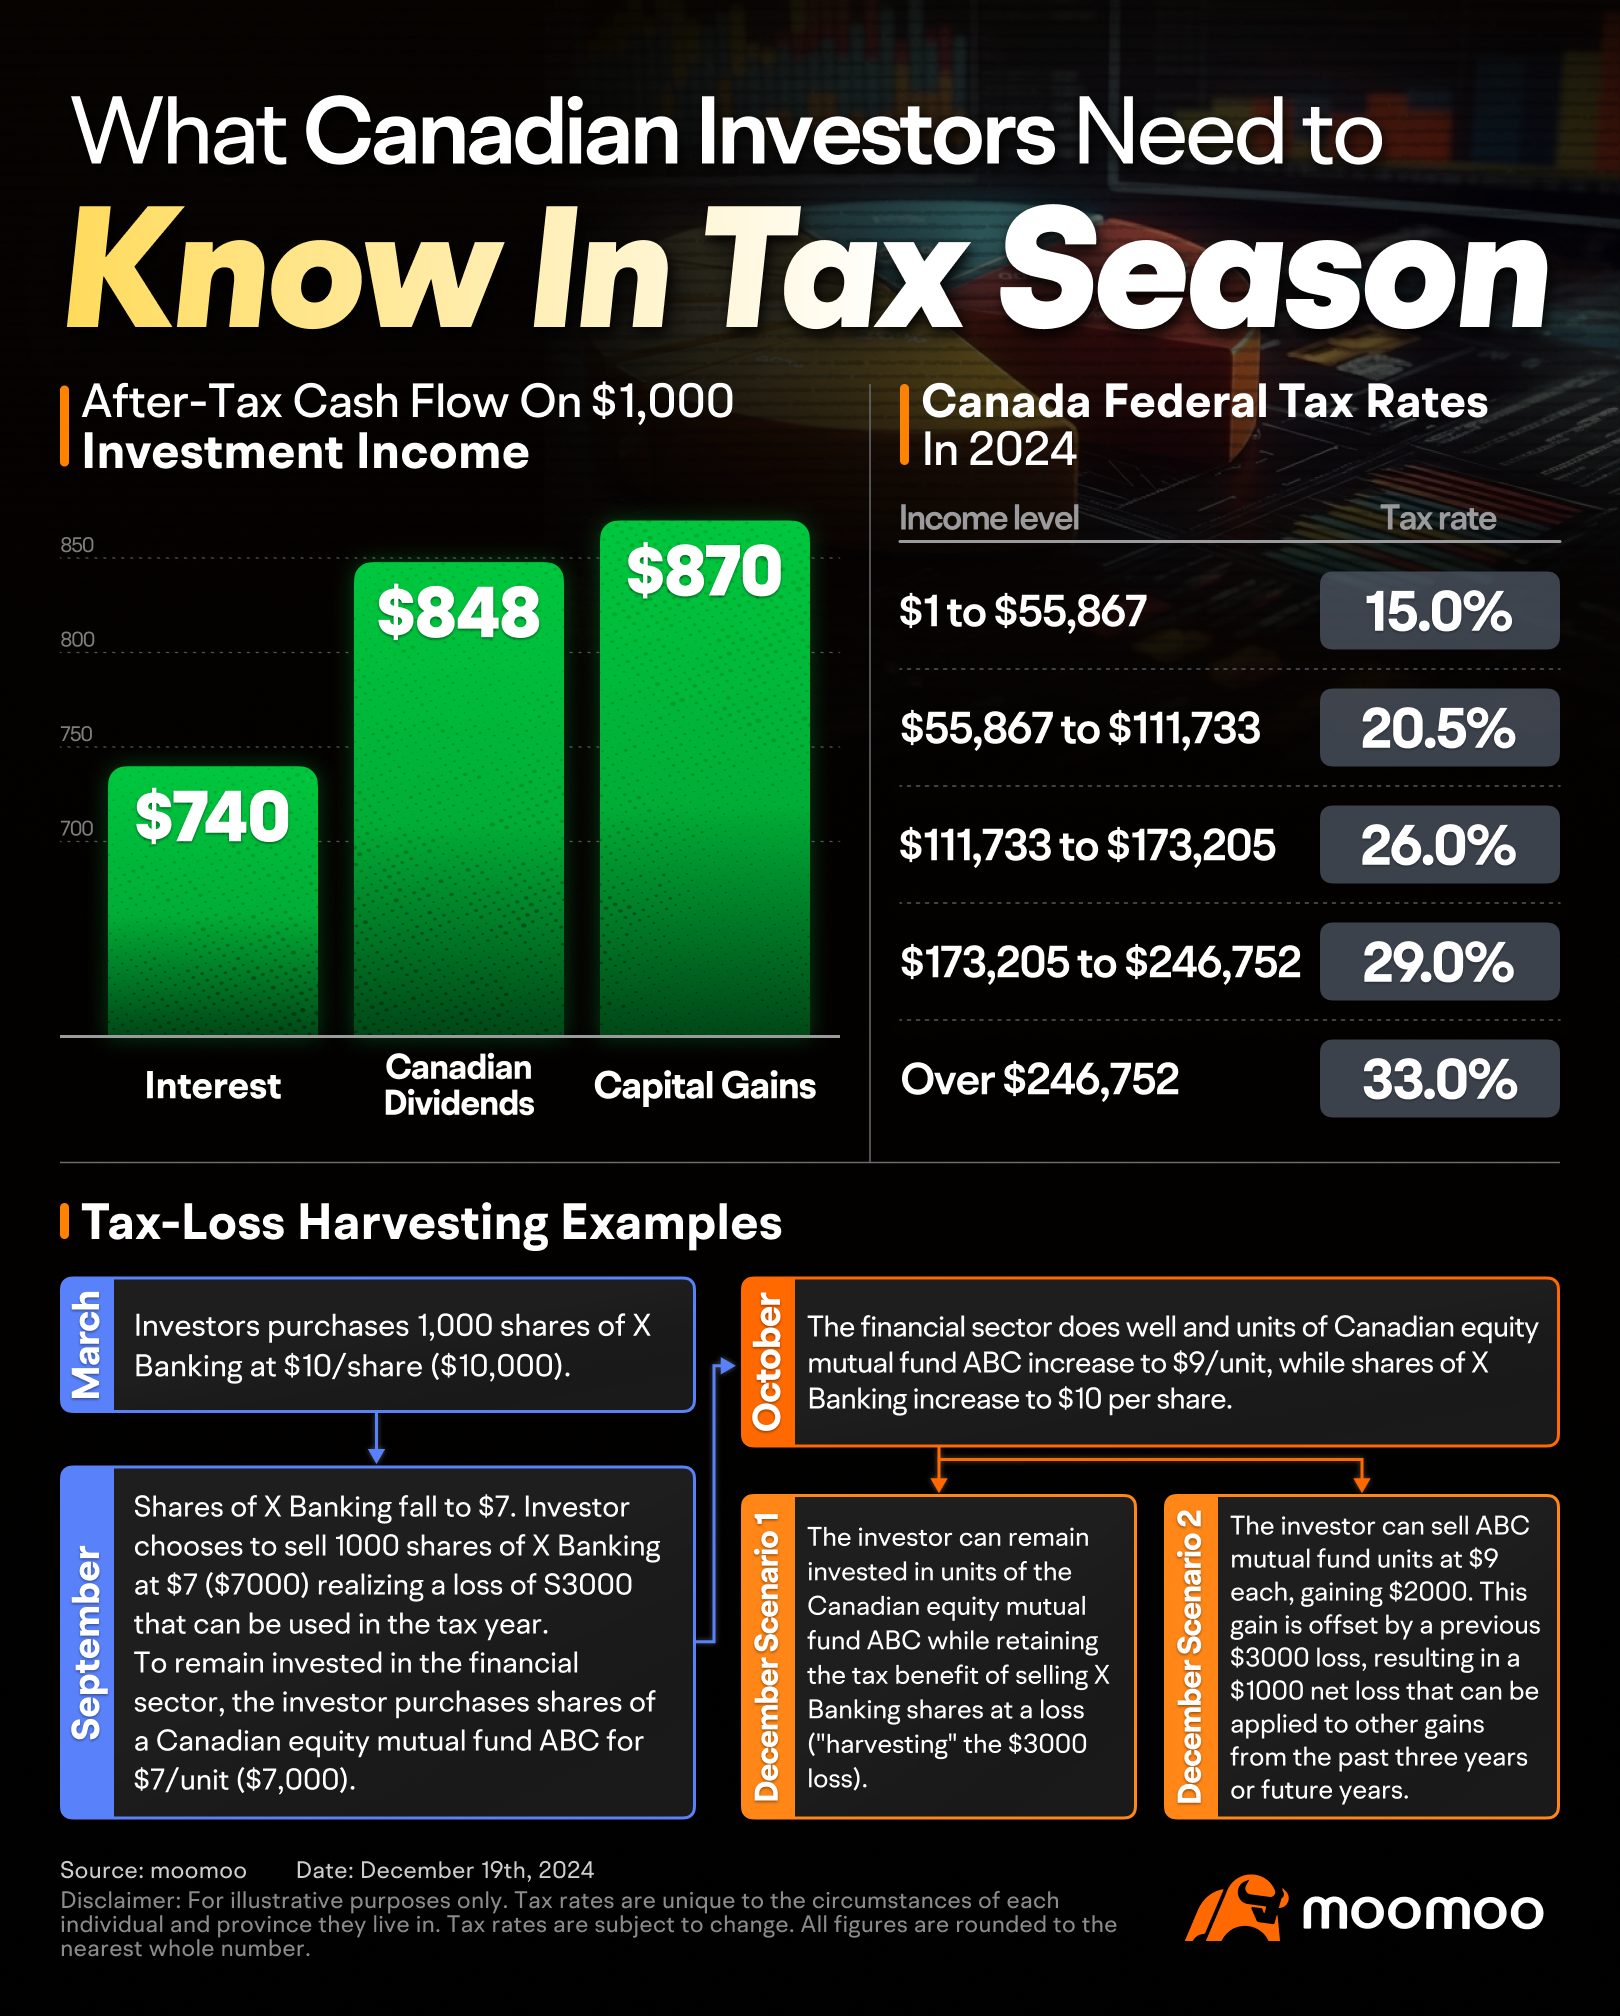
投資收入有多種形式,最常見的類型包括利息、股息和資本利得。
利息: 利息收入通常來自擔保投資證(GIC)或儲蓄帳戶等投資,與工資類似。在加拿大,此類收入按您的最高邊際稅率徵稅,因此是稅效最低的投資收入形式。
股息: 如果您從加拿大公司股票獲得股息,則需申報經「加總」後的金額,並申請聯邦股息稅收抵免。您的稅務憑單上會將股息歸類爲「合格股息」或「非合格股息」。您所收到的股息類型決定了應稅金額及可申請的稅收抵免額,因此準確理解這些區別對於正確申報至關重要。
資本利得: 當投資資產以高於其賬面價值的價格出售時,就會實現資本利得。在加拿大,資本利得享有優惠的稅務待遇,類似於股息收入。這意味着只有50%的資本利得需要納稅,使其成爲一種更具稅務效率的投資收入形式。
加拿大投資者在報稅季可以採用哪些策略?
隨着報稅季的到來,加拿大投資者擁有一個獨特的機會來實施能夠優化財務結果的策略。在本節中,我們將探討一系列加拿大投資者在報稅季可採用的有效策略。一起來看看吧!
1. 在免稅儲蓄賬戶(TFSA)內投資
免稅儲蓄賬戶(TFSA)是一種適用於多種儲蓄目標的多功能工具。其主要優勢在於,在TFSA內產生的任何資本利得、利息收入和股息均完全免稅,無論是在帳戶內增長期間還是在提取時。 在TFSA中,您可以持有多種類型的投資產品,包括股票、債券、共同基金和擔保投資證(GIC),只要它們符合 TFSA規則。2025年,加拿大居民最多可向其TFSA供款$7,000,使其成爲實現稅務高效儲蓄的絕佳選擇。
如果您還沒有免稅儲蓄賬戶(TFSA),只需幾分鐘即可在 moomoo 開設一個,且無帳戶管理費。 moomoo Canada 您可以在 moomoo 以較低的交易費用交易美股、加拿大股票、債券和共同基金。
2. 在註冊退休儲蓄計劃(RRSP)內投資
註冊退休儲蓄計劃(RRSP)是加拿大投資者另一項寶貴的工具,可提供稅務優惠,並幫助您系統性地爲退休及其他財務目標儲蓄。只要您有足夠的供款額度,向RRSP供款便可減少您當年的應稅收入,從而將稅負遞延至日後。
只有在從RRSP取款時才需要繳稅,此時提取的資金將作爲普通收入徵稅。許多投資者選擇在退休期間取款,因爲他們預計屆時將處於較低的稅率等級。2024年,加拿大居民最多可存入上一年度所得收入的18%,上限爲$31,560,再加上往年結轉的未使用供款額度。
3. 稅務虧損收割
稅務虧損收割是加拿大投資者針對非註冊投資帳戶中價值下跌的股票、債券、共同基金和ETF等資產所採用的一種有效策略。通過出售這些表現不佳的資產,您可以實現資本虧損,用以抵消同一納稅年度內的資本利得。此外,您還可以將這些虧損用於抵消過去三年內的資本利得,或無限期結轉以減少未來的資本利得。
例如,您可以以虧損價格出售銀行股,同時買入加拿大銀行股ETF。這樣,您既能享受稅務減免,又能繼續投資於金融板塊,因爲ETF被視爲與個股「顯著不同」。
然而,請記住,如果您在30天內重新購買相同或實質相同的證券,則不能申報資本虧損。該規則也適用於「關聯方」(例如您的配偶或您控制的公司)所進行的購買。遵循這些指引可確保符合加拿大稅務局(Canada Revenue Agency)的規定。
4. 選擇符合資格的股息
投資加拿大公司的符合資格股息(eligible dividends)可能是一項明智的稅務策略。符合資格股息適用較低的稅率,相比非符合資格股息,可爲您提供更大的稅收優惠。儘管兩種類型的股息都可能是值得投資的選擇,但在報稅時優先選擇派發符合資格股息的公司,有助於提升您的稅務效率。
本內容僅用作提供資訊及教育之目的,不構成對任何特定證券或投資策略的推薦或認可。本內容中的資訊僅用於說明目的,可能不適用於所有投資者。本內容未考慮任何特定人士的投資目標、財務狀況或需求,並不應被視作個人投資建議。 更多信息



