如何開設註冊退休儲蓄計劃帳戶:加拿大人分步指南
如何開設註冊退休儲蓄計劃帳戶:分步指南
那麼,您已經決定是時候開始爲退休儲蓄了,卻在琢磨究竟該如何開設RRSP帳戶。也許您聽朋友提起過,又或者在報稅季時,您的會計師向您投來意味深長的一瞥。不管怎樣,您都來對地方了——讓我們一起按部就班、一步一步地爲您詳解整個流程。
1. 選擇一家金融機構
首先,您需要選擇在哪家機構開設您的註冊退休儲蓄計劃(RRSP)帳戶。大多數大型銀行、信用合作社、信託公司、保險公司以及在線投資平台都提供RRSP帳戶。可選的機構包括一些傳統金融機構,如……加拿大豐業銀行和加拿大皇家銀行,但也有像……這樣的數字經紀商moomoo.
爲什麼選擇Moomoo?
作爲一款集交易與投資於一體的綜合平台,Moomoo通過以下方式讓RRSP投資更加順暢:
應用內兌換:輕鬆接入加拿大與美國市場,交易股票、ETF、基金等產品
智能委託類型:限價單、市價單、止損單及其他高級訂單,助您按預期方式執行交易
低費用與透明定價:保留更多您的收益
實時行情與圖表:用於做出明智的交易決策
這意味着您的註冊退休儲蓄計劃不僅僅是一個儲蓄工具——它還是一個……活躍投資帳戶您可以用來讓您的財富增值。
2. 收集信息
在開始填寫表格之前,請確保您已備齊所需物品:
社會保險號(SIN)
政府簽發的帶照片的身份證明(駕駛證或護照)
就業詳情
聯繫方式(地址、電子郵件、電話)
這些信息有助於驗證您的身份,並確保從一開始就一切設置妥當。
3. 啓動應用程序
讓我們以Moomoo爲例:
點擊「開設帳戶」按鈕或在應用程序中註冊一個帳戶
選擇RRSP並點擊「下一步」
填寫基本信息並提交
4. 下一步
提交申請後,我們將在數小時內或數日內通過電子郵件確認您的新RRSP帳戶。接下來就是最令人期待的環節:選擇投資品種!無論是共同基金、定期存款證、交易所交易基金,還是股票,一切由您自行決定。
那就行動吧——今天就邁出邁向更明智退休儲蓄的第一步!
5. 您的註冊退休儲蓄計劃(RRSP)開通後可以做些什麼
您的RRSP一經啓用,即可根據自身目標與風險承受能力選擇投資產品。以下是Moomoo助力您實現退休儲蓄增值的幾種方式:
? 應用內兌換
在應用內即可交易多種資產(股票、ETF、基金),快捷又便捷。
?智能篩查工具與設備
股票篩選器:按行業、績效指標、股息率等進行篩選
ETF篩選器:按主題、費用、收益率和資產配置比較ETF
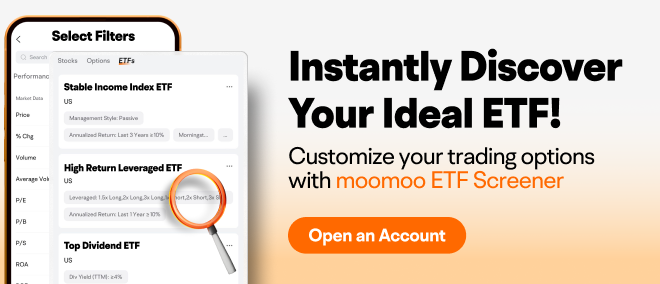
這些有助於您找到符合您RRSP投資策略的優質投資機會。
>> 了解更多: 2026年RRSP最佳ETF:最大化您的免稅增長
? 分析與洞察
分析師評級 和 機構追蹤器提供市場情緒的背景信息
股息日曆與紅利再投資選項幫助您規劃現金流並自動再投資股息
您可能還喜歡: 我可以用我的RRSP購買股票嗎?2026年完整指南
RRSP是如何運作的?
註冊退休儲蓄計劃(RRSP)絕不僅僅是一個被理財規劃師掛在嘴邊的時髦縮寫。它是一種經政府備案的帳戶,專爲那些希望讓自己的積蓄在退休後持續增值的加拿大人量身打造。
稅務智慧退休助手
關鍵在於:當你向註冊退休儲蓄計劃(RRSP)繳費時,每存入一元錢都可以從應稅收入中扣除。這意味着你現在可以少交點稅,等到春天時還有望拿到一筆更大的退稅。而且,在你的RRSP帳戶裏,無論是股票、共同基金、定期存款,還是簡單的現金,都享受遞延納稅的待遇。只有在你最終提取這筆資金時才需要繳稅——當然,前提是到那時你已退休,處於較低的稅率檔次。
誰可以開設註冊退休儲蓄計劃帳戶
如果您是加拿大居民,擁有應稅收入並持有有效的社會保險號碼,便有資格開設註冊退休儲蓄計劃(RRSP)帳戶。沒有最低年齡限制(儘管大多數人通常在找到第一份工作後才開始),但年滿71歲時,您必須將RRSP轉換爲一種收入來源,例如註冊退休收入基金(RRIF)。加拿大各地的金融機構都提供便捷的開戶渠道,您既可在線辦理,也可親臨網點。
您可以用RRSP持有的資產
開設帳戶後,就該決定將哪些資產納入其中了。您並不侷限於現金;根據您在哪家機構開設RRSP,還可以投資於股票、交易所交易基金(ETF)、債券、定期存款(GIC)以及共同基金等。
靈活性
RRSP 不僅僅是爲了安享晚年、在碼頭上欣賞落日。想買房入手人生第一套房嗎?「購房計劃」讓您無需承擔即時稅負即可從 RRSP 中提取資金。打算重返校園,或是支持配偶的學業深造?「終身學習計劃」同樣爲您保駕護航。
補繳額度與配偶繳費
去年沒有把供款額度用滿?別擔心——未使用的供款額度可以結轉,等生活狀況(或收入)允許時再補足。此外,如果家庭理財是您的關注重點,通過配偶RRSP進行供款,還能爲夫妻雙方帶來更多稅務優惠。
選擇合適的RRSP提供商
您的RRSP應該存放在哪裏?
銀行、信用合作社、智能投顧以及投資公司都提供註冊退休儲蓄計劃(RRSP)帳戶,但各家的規則並不盡相同。一些加拿大人青睞大型銀行,看重其實體網點帶來的便利與顧問服務的觸手可及;另一些人則更傾向於使用數字化平台,以實現自主投資並享受更低的費用。如果你渴望掌控權,不妨親自挑選股票或ETF——像Moomoo這樣的服務商推出的自管型RRSP帳戶,讓你可以自由交易數千種投資標的,並盡情開展研究分析。這非常適合那些相信自己判斷力的「DIY」投資者。
投資選項比較表:
投資類型 | 說明 | 最適合 |
共同基金 | 即時多元化與專業管理 | 放手型投資者 |
擔保投資證書(GIC) | 本金保障;收益可預期 | 保守型儲蓄者 |
儲蓄加速器/高息帳戶 | 具有競爭力的利率;高流動性 | 低風險且短期的目標 |
股票與 ETF | 潛在更高收益;市場波動性 | DIY與成長導向 |
債券與期權 | 增加穩定性或投資組合的靈活性 | 適度的風險承擔者 |
隔離基金 | 類似於共同基金,同時提供下行風險保障 | 風險意識較強的投資者 |
註冊退休儲蓄計劃供款規則
規則類型 | 詳情 | 示例/參考 |
年度限額 | 最高可達上年度應稅收入的18%;由政府設定的最高限額 | 2026年的薪資帽爲33,810美元 |
未使用的房間 | 無限向前滾動 | 查看評估通知書 |
一次性/自動 | 允許一次性存入或每月轉賬 | 每月500美元以上或可解鎖獎勵 |
僱主匹配 | 團體計劃可能提供匹配繳費 | 免費的錢! |
配偶的貢獻 | 代表配偶或事實伴侶進行捐贈 | 稅收分攤的益處 |
提款 | 退休前允許提取,但按工資薪金所得計稅並預扣稅款 | 僅限緊急使用 |
轉化年齡 | 須在71歲前完成轉換 | 轉爲RRIF等。 |
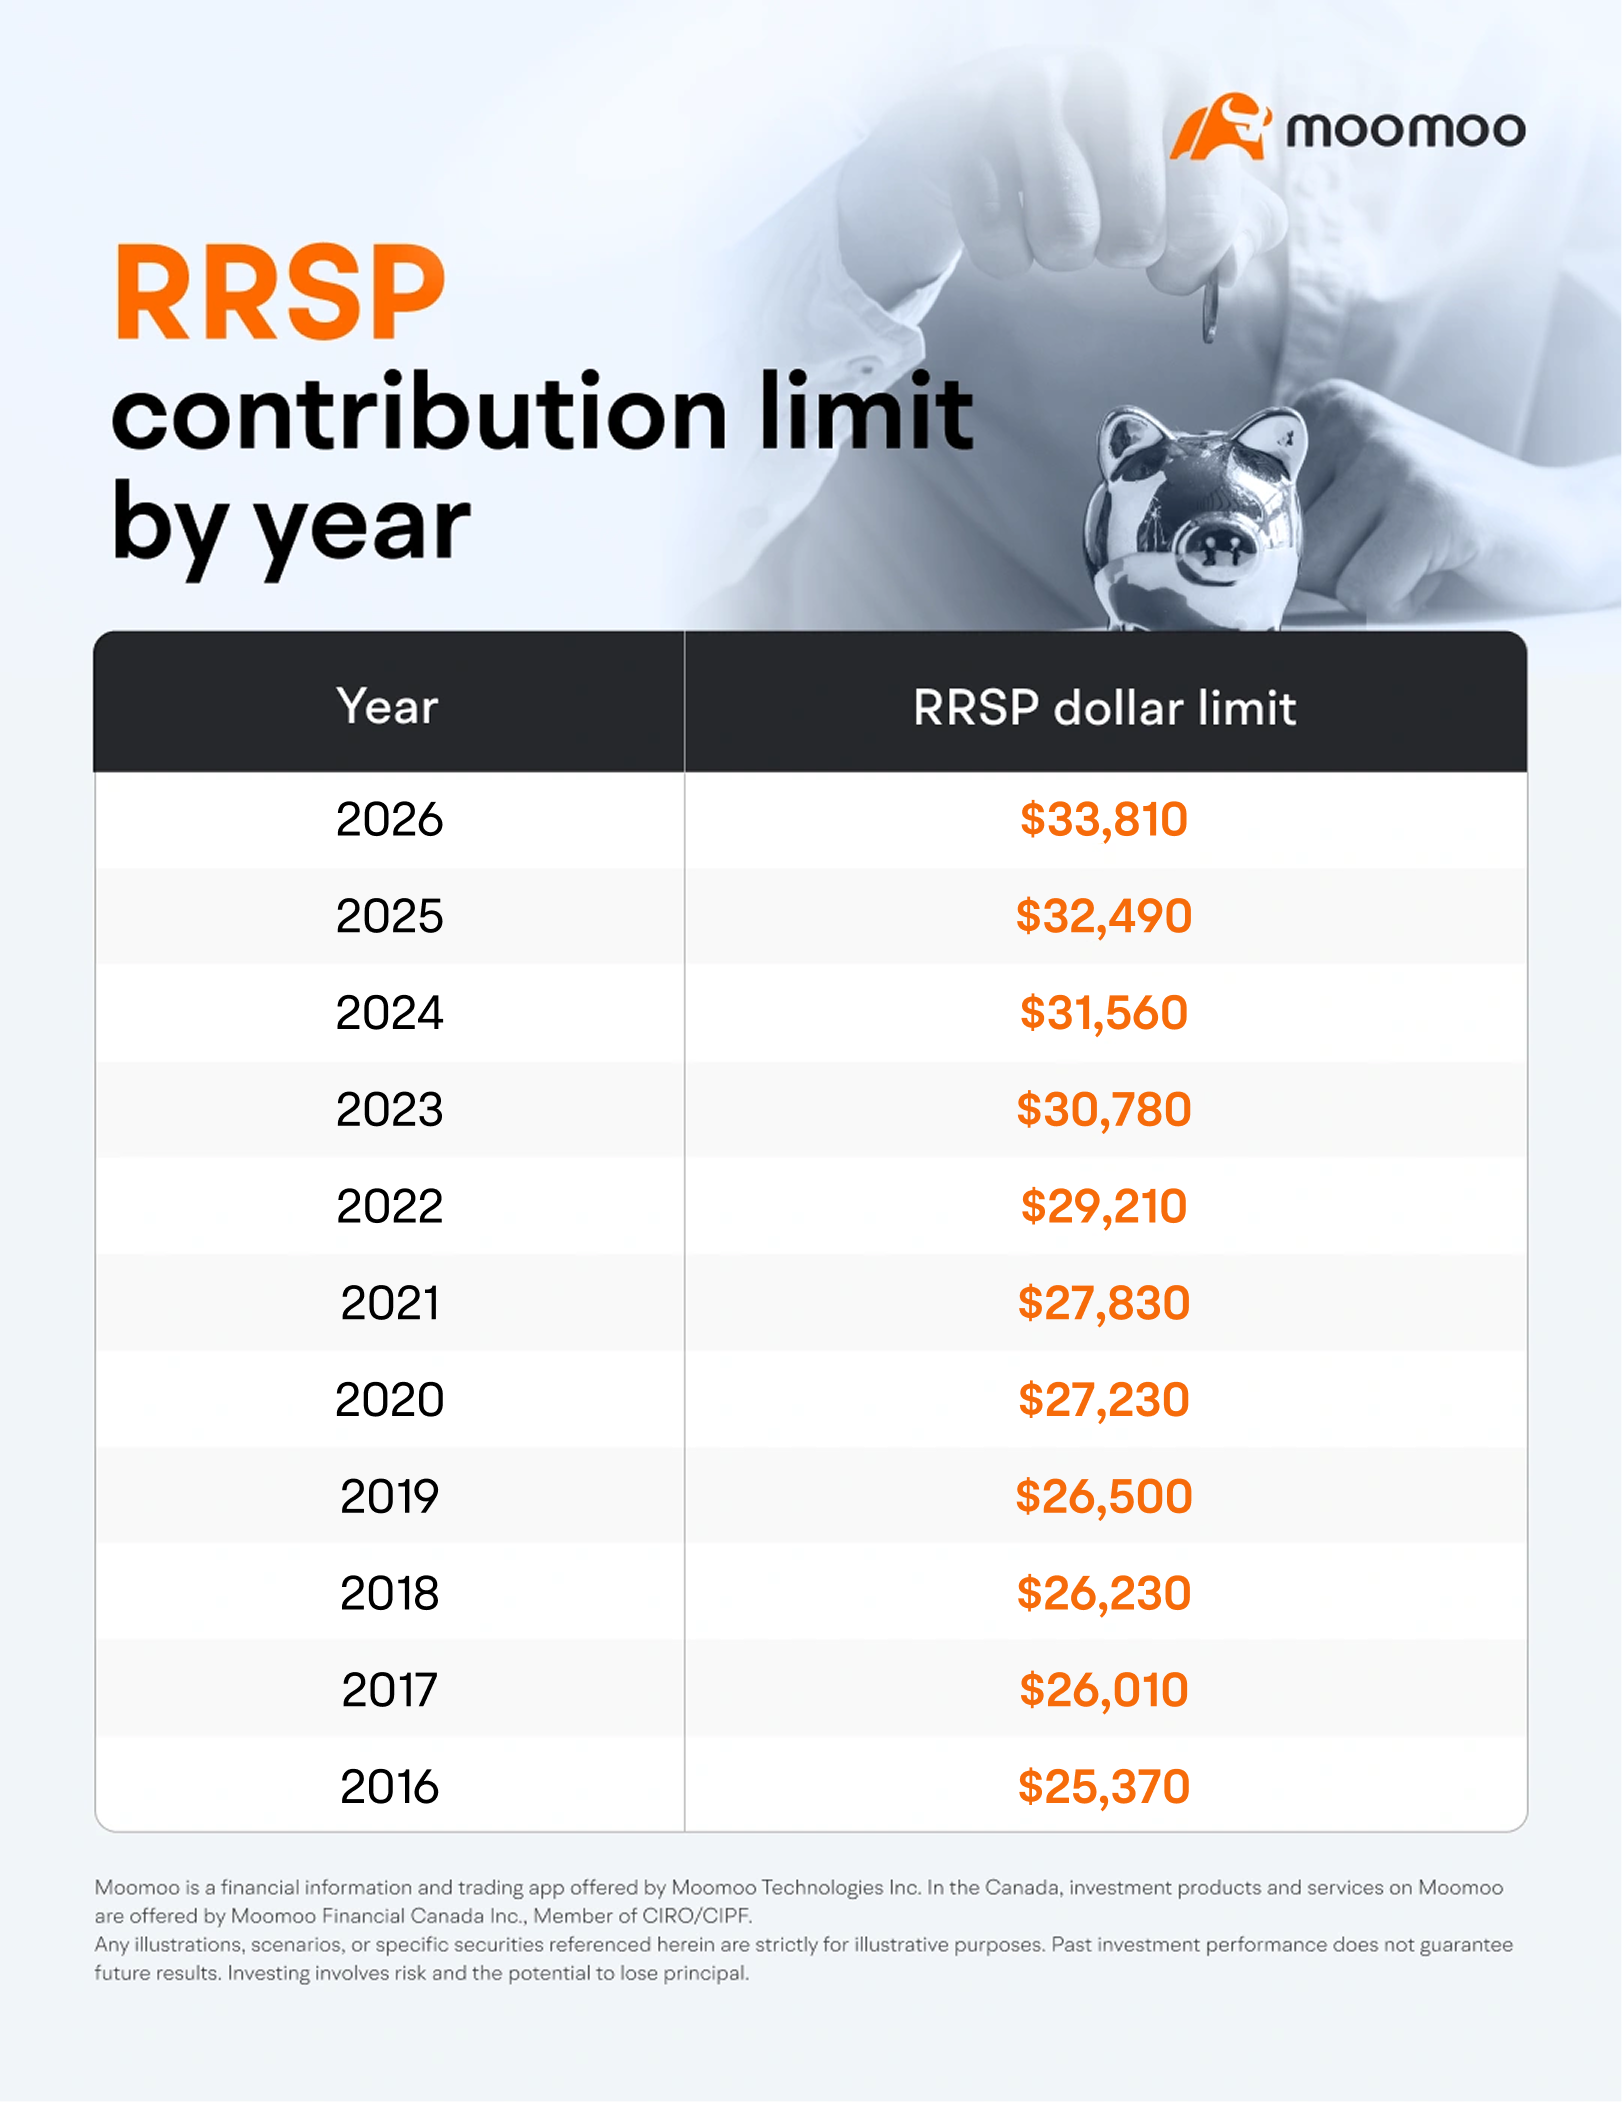
>> 了解更多: 2026年註冊退休儲蓄計劃供款限額
結論
及早開始定期供款,藉助複利效應與豐厚的稅收優惠,能讓RRSP帳戶中的儲蓄更快增值。無論您剛剛開啓職業生涯,還是即將步入退休規劃,從今天邁出第一步,都能爲未來帶來安心與從容。請記住:持續穩定的供款搭配定期檢視,方能確保在人生軌跡不斷變化之際,始終朝着財務安全穩步前行。
本內容僅用作提供資訊及教育之目的,不構成對任何特定證券或投資策略的推薦或認可。本內容中的資訊僅用於說明目的,可能不適用於所有投資者。本內容未考慮任何特定人士的投資目標、財務狀況或需求,並不應被視作個人投資建議。 更多信息



