如何在加拿大規避資本利得稅?
作爲加拿大的投資者,您可能已經習慣於就資本利得的50%繳納所得稅。但請注意,今年加拿大政府已對該政策作出重大調整,使加拿大稅制更加公平合理。這也可能影響您的納稅義務。
如果您對此感到困惑,請閱讀本文以更深入地了解資本利得稅的運作方式。您或許因此能夠避免繳納部分稅款。
什麼是資本利得和資本虧損?
對投資者而言,您進行的每一項投資在結束時都會產生資本利得或資本虧損,這兩種資本變動是計算資本利得稅的基礎。因此,了解資本利得和資本虧損的含義非常重要。
資本利得: 指個人或企業以高於購買價格或原始成本的價格出售資產(如股票、債券、房地產等)的情況。該差額即爲資本利得。
資本虧損: 指資產以低於購買價格或原始成本的價格出售的情況。在這種情況下,投資者將產生資本虧損。資本虧損可用於減少用於計稅的淨資本利得。
還需注意的是,當您最初購買一項資產時,您的取得成本(如佣金及其他費用)也被視爲該資產原始成本的一部分。例如,如果您以$10,000購買了一隻股票並持有,之後以$11,000賣出,過程中支付了$10的佣金,則您的最終資本利得爲$990。
此外,根據加拿大稅務局(Canada Revenue Agency, CRA)的規定,如果您在本年度產生了淨資本虧損——即用本年度實現的資本利得減去資本虧損後得出的負值——您可以利用這些虧損抵消過去三年中任意一年的資本利得。如果您的淨資本虧損超過那些年度的資本利得,您還可以將未使用的虧損部分無限期結轉至未來年度,用於抵消後續年度的資本利得。這可以成爲一種戰略性舉措,以長期降低您的納稅義務。
什麼是應稅資本利得和可抵扣資本虧損?
現在我們知道,如果你在一年內有多項投資,既有收益也有虧損,最終該年度產生盈利或虧損,我們可以將其稱爲淨資本利得或淨資本虧損。淨資本利得需要繳稅,但並非全部金額都需要納稅。同樣,淨資本虧損可用於抵扣應稅淨資本利得,但也並非全部金額都可抵扣。因此,採用一個計入比率(IR)來確定「應稅資本利得」和「可抵扣資本虧損」。
根據新規定,用於確定應稅資本利得的計入比率(IR)不再是固定的50%。對於不超過$250,000的年度淨資本利得,適用50%的計入比率;對於超過$250,000的部分,則適用三分之二的計入比率。
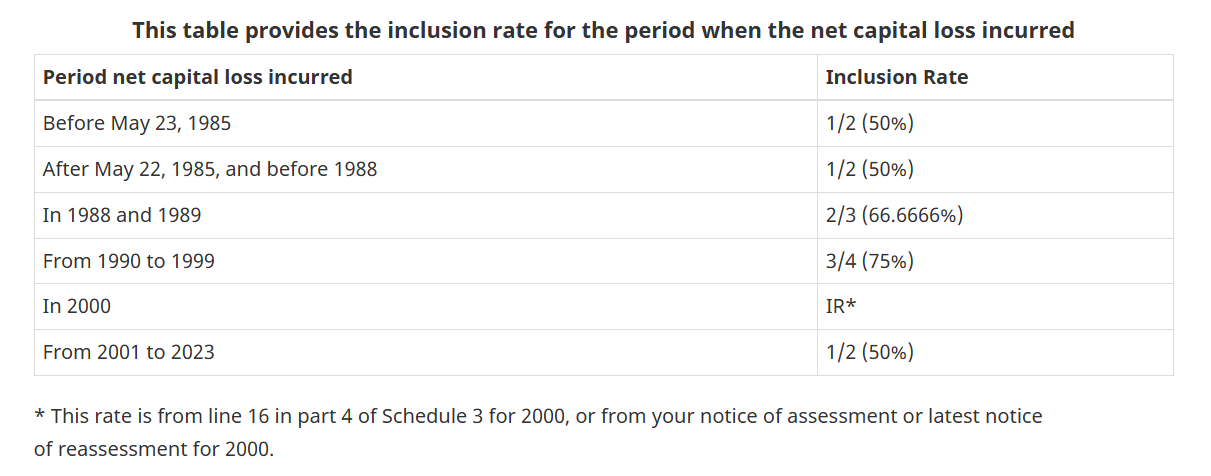
用於確定可抵扣資本虧損的計入比率(IR)爲50%,但該比率在過去曾多次調整。具體詳情可參閱:“如何使用資本虧損?”
如何計算加拿大的資本利得稅?
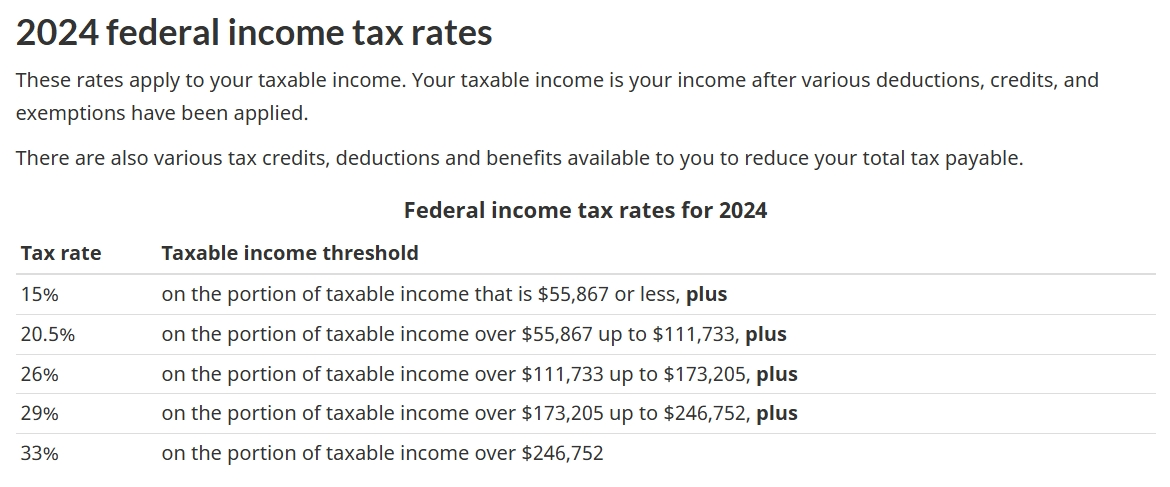
需要注意的是,資本利得也屬於個人收入的一部分,因此需按個人所得稅稅率徵稅。因此,資本利得稅等於應稅收入(資本利得部分)乘以個人所得稅稅率。你的應稅收入(資本利得部分)是通過從應稅資本利得中減去各項扣除額和抵免額(例如可抵扣資本虧損)後得出的。
一旦你確定了應稅收入(資本利得部分),即可根據你的個人所得稅稅率計算出你需要繳納的資本利得稅。(你可以通過使用“個人所得稅稅率".)
示例
假設你是一名去年開始投資的投資者,你去年的淨資本虧損爲$300,000。今年,你的資本利得金額爲$450,000,資本虧損爲$50,000。
在此示例中,您在過去兩年的所有投資總共產生了$100,000的利潤(收益:$450,000 減去 損失:$300,000 和 $50,000),該金額未超過$250,000。如果適用計入率,則您僅需就應稅資本利得$100,000 × 1/2 = $50,000繳納所得稅。(即,您所有的損失均已用於抵銷全部收益。)
事實上,在計算應稅收入(資本利得部分)的過程中,加拿大政府對允許的資本虧損進行了一系列調整,以公平地抵銷應稅資本利得。
以下是本示例的計算過程,最終得出的應稅收入結果同樣爲$50,000。儘管計算過程略顯複雜,但確保了公平性。
您今年的淨資本利得爲$400,000($450,000 - $50,000)。
應稅資本利得=250,000×1/2+(400,000-250,000)×2/3=$225,000
允許的資本虧損=300,000×1/2=150,000
需要注意的是,出於稅收優惠目的,允許的資本虧損可優先用於抵銷適用2/3計入率的那部分應稅資本利得,該部分計算爲($400,000 - $250,000)× 2/3 = $100,000。但由於兩者適用的計入率不同,需要對允許的資本虧損進行調整。調整係數爲:
淨資本虧損的計入率 | 淨資本利得的計入率 | |
1/2(≤250,000) | 2/3(>250,000) | |
1/2 | 1 | 4/3 |
2/3(≤250,000): 允許的資本虧損=$100,000(允許的資本虧損足以完全抵銷該部分應稅資本利得,而調整前對應的允許資本虧損爲100,000÷4/3=$75,000)
1/2(>250,000): 可抵扣資本虧損=(150,000-75,000)×1=$75,000
可抵扣資本虧損(調整後)=100,000+75,000=$175,000
應稅收入(資本利得部分)=225,000-175,000=$50,000
如果您的適用個人所得稅稅率爲26%,則資本利得稅計算方式爲 $50,000 × 26% = $13,000。
如何在加拿大避免或減少資本利得稅?
既然我們對資本利得稅的流程和計算方法已有一定了解,便可以通過該流程發現一些合法節稅的方法。
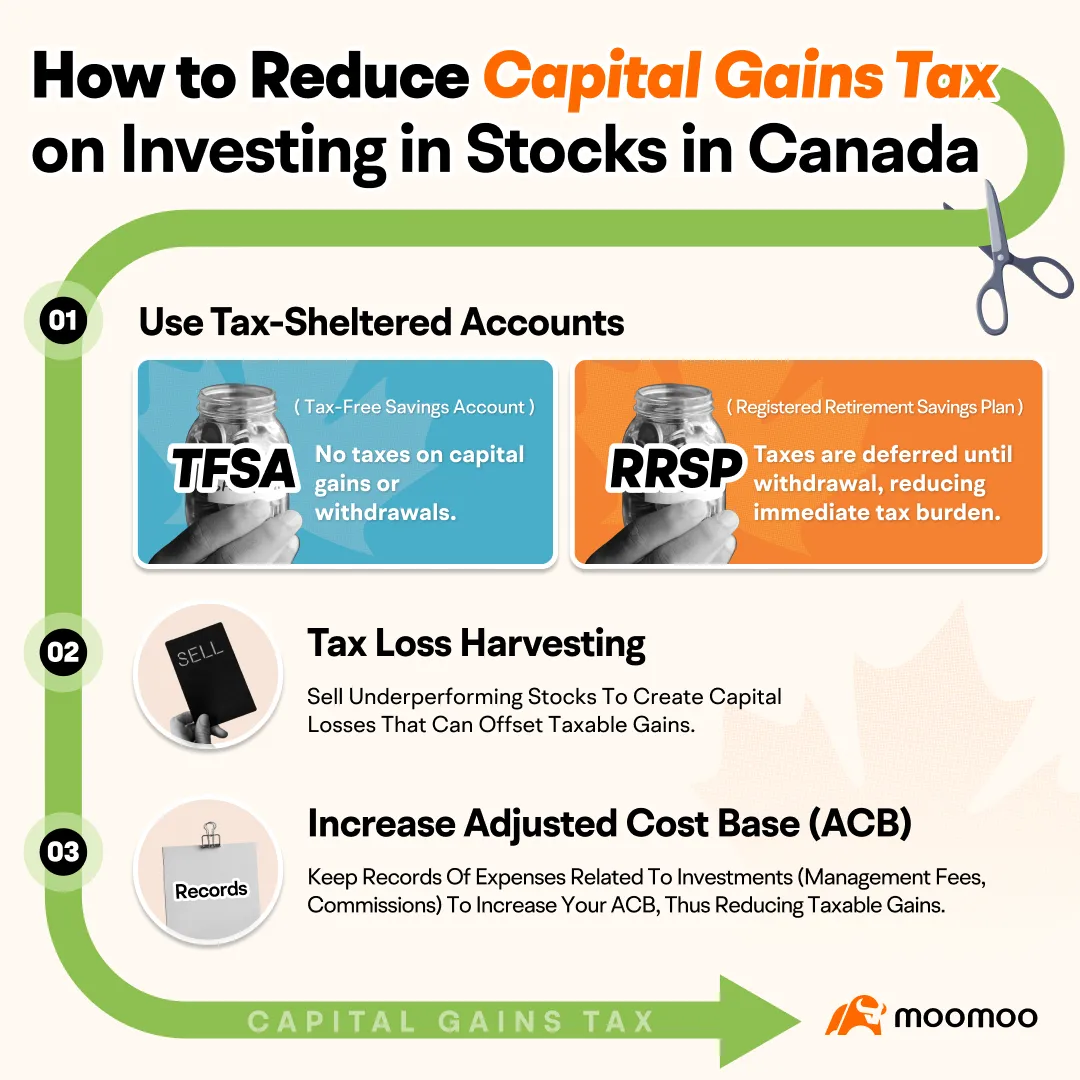
使用稅務豁免帳戶
免稅儲蓄賬戶(TFSA): 通過免稅儲蓄賬戶(TFSA)進行投資是最佳方法,因爲通過TFSA內投資所獲得的收益完全免稅。除了與TFSA使用相關的問題外,您無需考慮其他任何事項。
您可以通過以下途徑了解與TFSA使用相關的問題: TFSA規則和處罰,或關於 TFSA超額供款罰款.
RRSP:使用註冊退休儲蓄計劃(RRSP)可以緩解當前的稅務壓力,因爲RRSP供款所產生的稅款僅在退休期間提取時才需繳納。此外,現在向RRSP帳戶供款還可以降低您的應稅收入。
稅務虧損收割
如果您持有多種投資,出售一些表現不佳且存在未實現虧損的資產,可以產生資本虧損,從而抵減資本利得稅。這種方法被稱爲稅務虧損收割。
提高調整後成本基準(ACB)
請保留與管理投資相關的費用記錄,例如管理費、法律費用和交易成本。這些費用可以提高您投資的調整後成本基準(ACB),最終在您出售資產時降低資本利得稅。
關於如何在加拿大避免資本利得稅的最後建議
當然,除了上述三種方法外,還有其他方式可以減少或避免資本利得稅。但通常而言,這些方法旨在降低應稅收入。因此,了解資本利得稅的整個繳納和計算過程非常重要。
本內容僅用作提供資訊及教育之目的,不構成對任何特定證券或投資策略的推薦或認可。本內容中的資訊僅用於說明目的,可能不適用於所有投資者。本內容未考慮任何特定人士的投資目標、財務狀況或需求,並不應被視作個人投資建議。 更多信息



