善用稅收優惠:通過TFSA與RRSP進行戰略性ETF投資
稅收效率是加拿大精明投資的基石。在本全面指南中,我們將探討如何通過免稅儲蓄賬戶(TFSA)和註冊退休儲蓄計劃(RRSP)來戰略性地配置您的投資,以獲得稅收優惠,併爲您這些優勢帳戶甄選最合適的ETF產品。
稅收如何影響ETF的回報
儘管大多數投資者在選擇ETF時將費用置於首位,但稅收效率往往被忽視。事實上,值得注意的是,稅收對投資業績的影響可能遠大於交易費用。
據晨星報告,稅收拖累會顯著降低投資回報,如下圖所示。
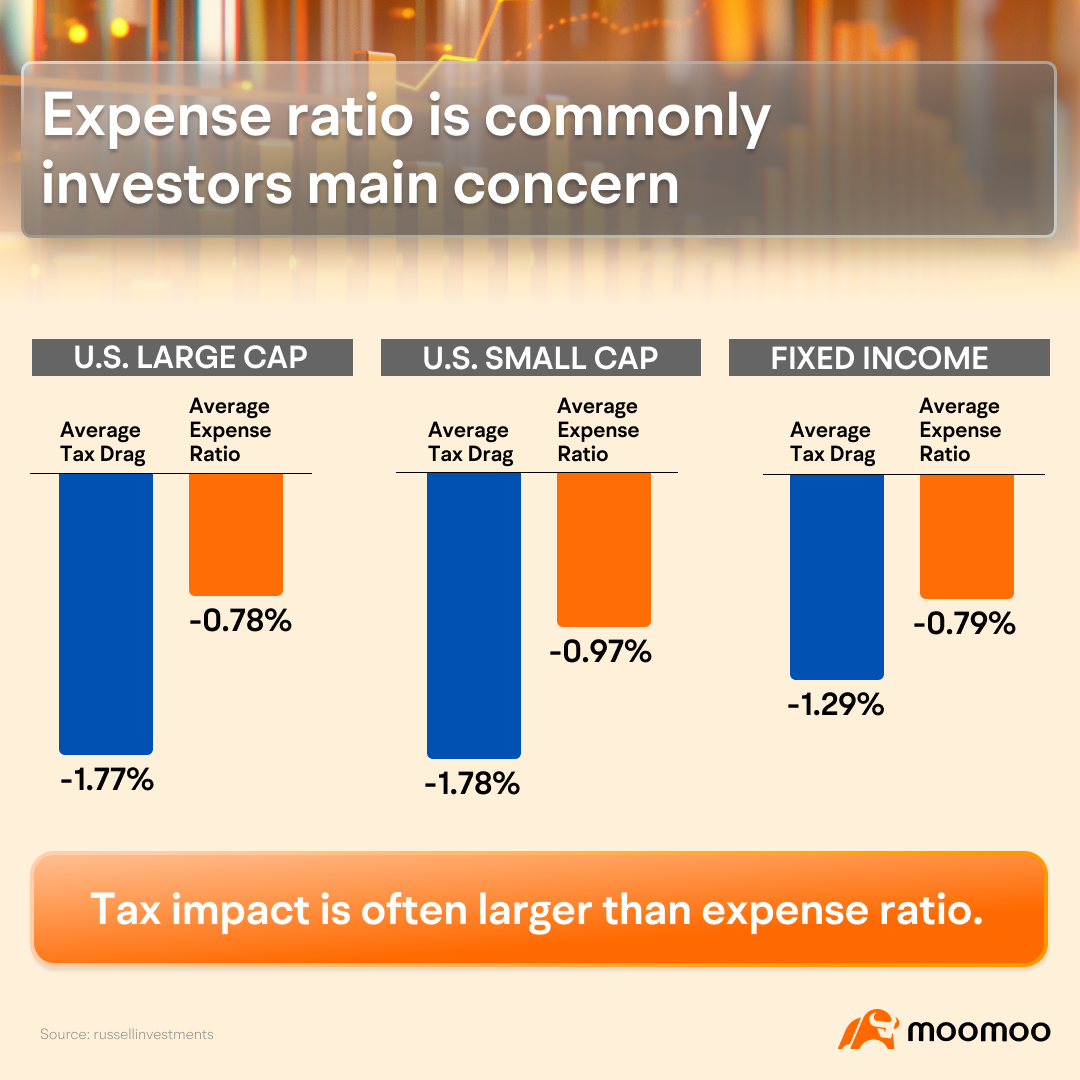
儘管本分析以美國投資者爲研究對象,但對加拿大投資者而言,其核心信息十分明確:稅收至關重要。稅收負擔往往高於ETF的管理費,且差距可能相當顯著。深入理解ETF的稅務特性,對於制定穩健的投資策略而言至關重要。
ETF投資如何徵稅?
ETF 可以從其持有的證券中獲得股息和利息收入,並在出售投資時實現資本利得或損失。扣除 ETF 的各項費用後,剩餘的收益或資本利得將以分紅的形式分配給基金份額持有人,該等分紅將按投資者適用的稅率計徵個人所得稅。
稅務考量通常可分爲兩類:
交易所交易基金支付的分紅
ETF賣出時的已實現損益
ETF的收益通常以與ETF獲取收益時相同的形式分配給基金份額持有人。通常,ETF的分紅方式有五種:
符合條件的加拿大股息:當ETF投資於派發股息的加拿大上市公司股票時,即會發生這種情況。
利息收入:此項收入來源於國庫券、商業票據、債券、公司債券及抵押貸款。
資本利得:當ETF中的某項投資以高於其調整後成本基礎的價格被出售時,即實現資本利得。
境外收入:當該ETF從非加拿大境內投資中獲得股息或利息時,即產生此項收入。
資本回報率(ROC):該指標用於衡量超出交易所交易基金收益(包括收入、股息和資本利得)的部分。從稅務角度看,ROC相當於投資者自有投資本金的返還。
在加拿大,ETF的稅務處理因持有方式而異:若置於免稅的註冊帳戶(如TFSA、LIRA或FHSA)中,則在該帳戶內實現的資本利得可享受遞延納稅;而在非註冊帳戶中持有時,ETF的收益則需按常規稅率徵稅。
例如,TFSA中的ETF以稅後資金投資,且所有收益(包括提取的款項)均免徵所得稅,這有助於爲未來目標積累財富。
相比之下,在非註冊帳戶中,ETF的收益和已實現的資本利得均需繳稅。固定收益類及股息型ETF的收益在贖回時納稅,而股票型ETF的收益則在贖回時視同收入徵稅。
持有在美國上市的ETF:哪種帳戶更優?
加拿大股息ETF通常在註冊帳戶中可享受免稅待遇,但境外ETF或持有境外資產的加拿大ETF則可能面臨股息預提稅。若您投資於在美國上市的ETF,選擇合適的帳戶至關重要。
請注意,許多國家會對支付給非居民的股息徵收預提稅,這既影響個人投資者,也影響各類基金。在評估時,務必考慮ETF的持倉構成、其結構以及您所使用的帳戶類型,因爲不同類型的帳戶適用的預提稅率存在差異。
在RRSP帳戶中持有在美國上市的ETF
當您在RRSP或RRIF帳戶中投資美國股票或在美國上市的ETF時,加美稅收協定將對您有利。由於該協定,此類帳戶可免於繳納通常適用於股息的15%美國預提所得稅。因此,這些帳戶中的美國證券所派發的全部收益均無需繳納美國預提稅,使您可以全額保留所獲股息。這使得註冊退休儲蓄計劃(RRSP)成爲持有美國股票或在美上市的交易所交易基金的理想場所。
然而,這一豁免不適用於持有美國股票或國際資產的加拿大上市ETF。對於這類ETF,在分配款項到達您的註冊退休儲蓄計劃(RRSP)、註冊退休收入基金(RRIF)或免稅儲蓄賬戶(TFSA)之前,已先行扣除了境外預提所得稅。
除了稅收優惠之外,與同類加拿大ETF相比,美國上市的ETF通常具有更低的管理費用比率(MER)。
對於投資組合規模較大的投資者而言,這一成本優勢尤爲顯著,例如資產規模超過10萬美元的投資者,這使得在美國上市的ETF成爲納入您的註冊退休儲蓄計劃(RRSP)或註冊退休收入基金(RRIF)的更優選擇。
有關這些要點的詳細示例,請參見下表。
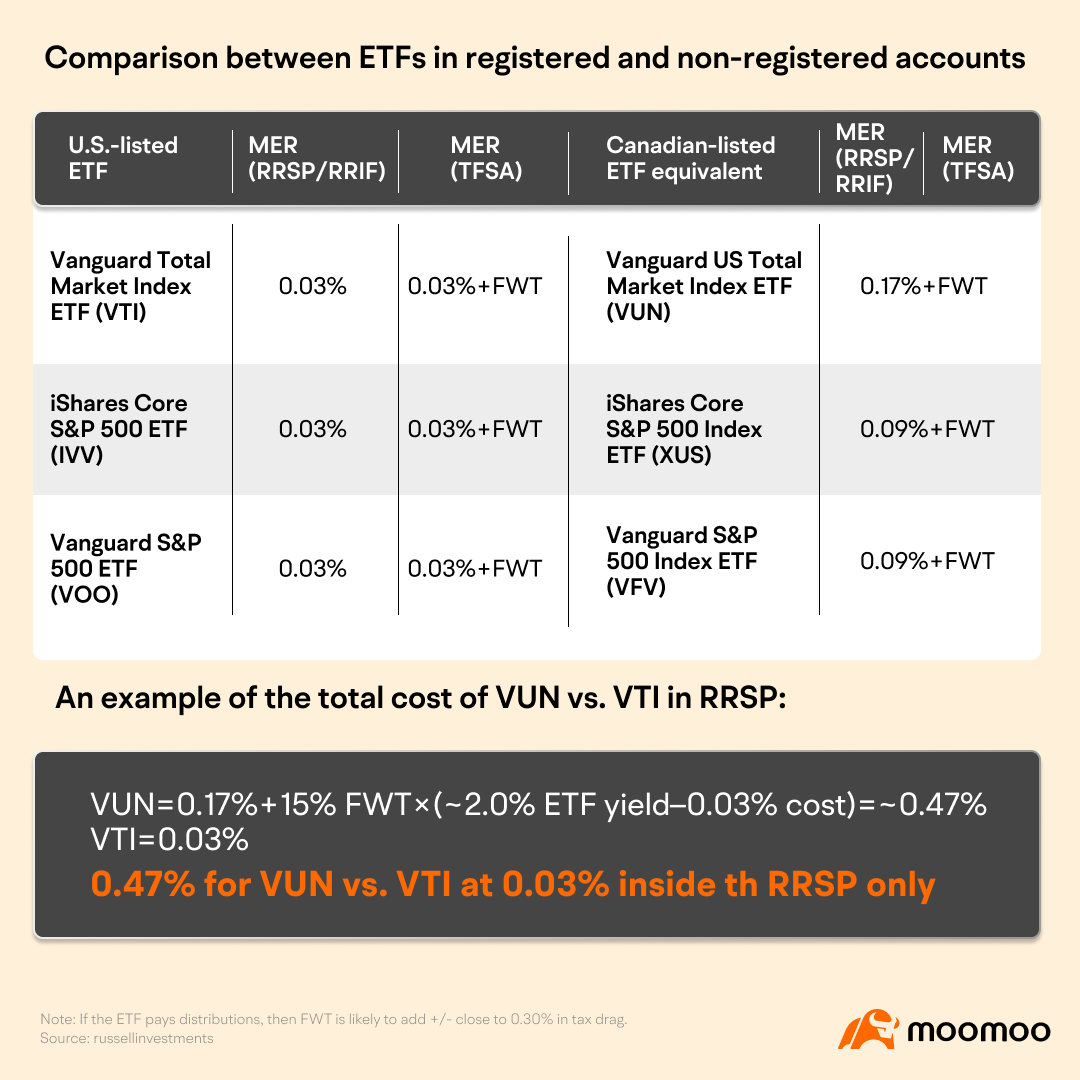
從這一實例可以看出,在RRSP帳戶中購買美國上市ETF的費用僅爲0.03%,低於在TFSA帳戶中的投資成本,也遠低於在註冊帳戶中投資同類加拿大上市ETF的成本。
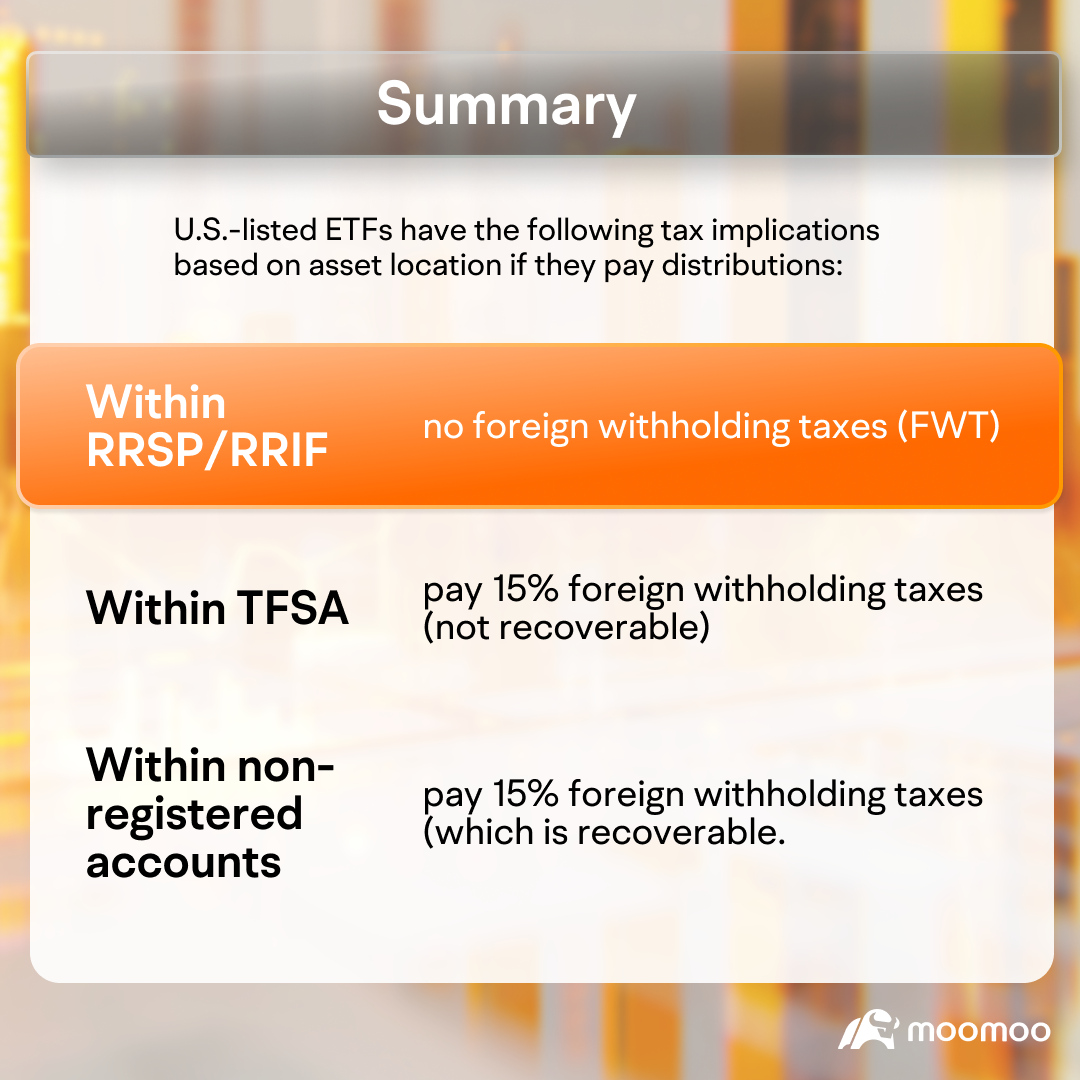
不建議在免稅儲蓄賬戶(TFSA)中持有美股或ETF
在免稅儲蓄賬戶(TFSA)中,您需就來自美國證券的股息繳納15%的預扣稅,且無法通過外國所得稅抵免予以抵扣。這種不可抵扣性源於外國所得稅抵免僅適用於應納稅所得,而TFSA的設計初衷正是使您的投資免受任何稅收負擔。因此,在TFSA中持有在美上市的證券,並不能享受與持有加拿大上市證券相同的稅收優惠。
值得注意的是,在應稅帳戶中持有美國股票或ETF時,其派發的股息和利息同樣需繳納15%的預提所得稅,但該稅款可在年終報稅時通過境外稅收抵免予以申請退稅。
要點回顧:RRSP與TFSA帳戶的稅務效率對比
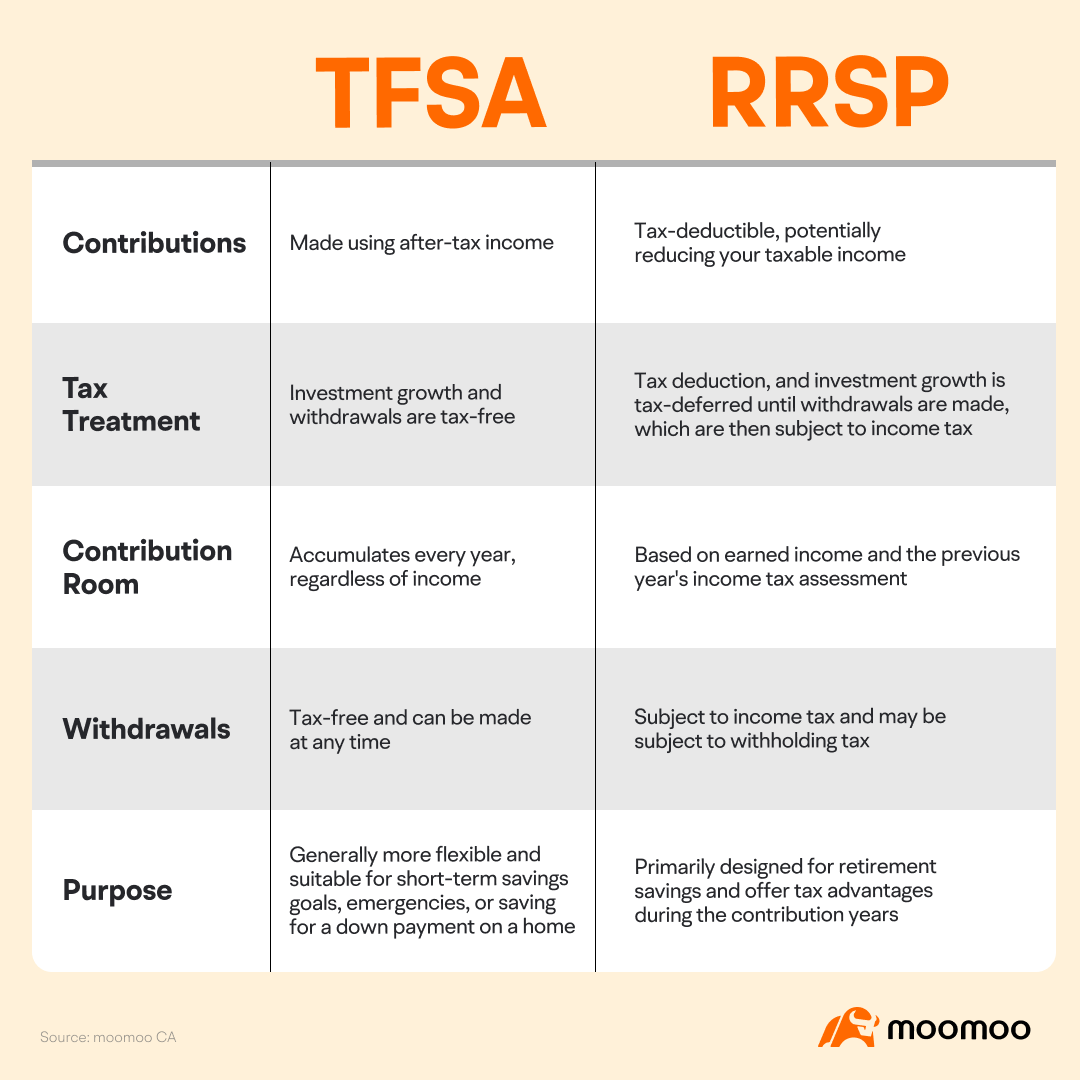
總而言之,加拿大稅務局將註冊退休儲蓄計劃(RRSP)視爲免稅帳戶,對所獲得的股息不徵收所得稅。對於希望投資於可能派發股息的海外股票的投資者而言,建議將其持有在RRSP中,而非TFSA或應稅帳戶,這樣便可避免針對境外股息徵收的15%預提稅。相比之下,加拿大上市的ETF則更適合在TFSA中持有。
在非註冊帳戶中,ETF如何納稅?
非註冊帳戶分爲兩種:
現金帳戶——用戶以自有現金投資證券。
按金帳戶——用戶通過借款購買證券
在這兩類非註冊帳戶中,投資收益均按實現當年的邊際稅率徵稅。該稅適用於所有形式的投資收入,包括利息、股息、基金分紅以及資產出售所產生的資本利得。
需要注意的是,稅收待遇並不因ETF的發行地(加拿大或美國上市)或其獲取投資敞口的方式而有所不同。
這些帳戶所產生的收入性質是一項重要的考量因素:
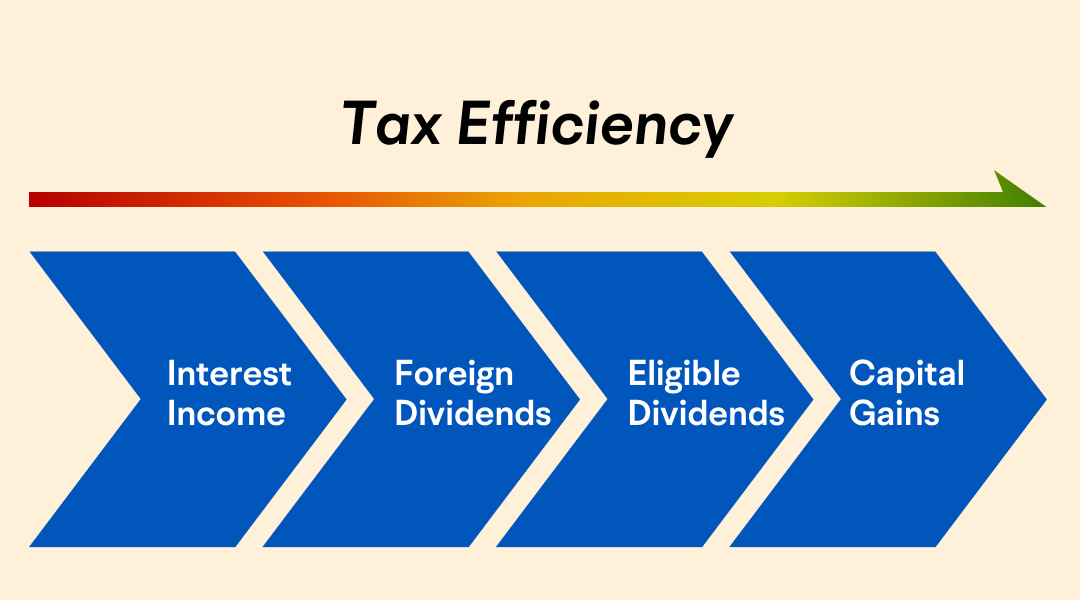
根據上述分類,債券型ETF的分紅通常歸入利息收入類別,並按投資者的邊際稅率徵稅,而這一稅率往往最爲不利。相比之下,加拿大股息指數ETF通常派發符合條件的股息,此類股息可享受股息稅收抵免,適用較低的稅率,因此在稅務上更爲有利。
總體而言,投資者應將其最具稅務效率的投資持有於非註冊帳戶中。這包括那些長期來看最有可能產生資本利得的股票,以及符合資格的派發股息的股票。另一方面,那些稅務效率較低的投資,例如計息類投資、境外股票或不符合資格的派發股息的股票,通常宜置於註冊帳戶中,以遞延並有望降低最終的稅負。
爲優化稅後收益,投資者宜將其最具稅務效率的資產配置於非註冊帳戶。此類資產可包括有望實現顯著資本增值的股票以及派發符合條件股息的股票。相比之下,稅務效率較低的投資則更適合納入註冊帳戶,例如計息類投資、境外股票以及產生不符合條件股息的資產。
摘要:ETF的結構和帳戶類型至關重要
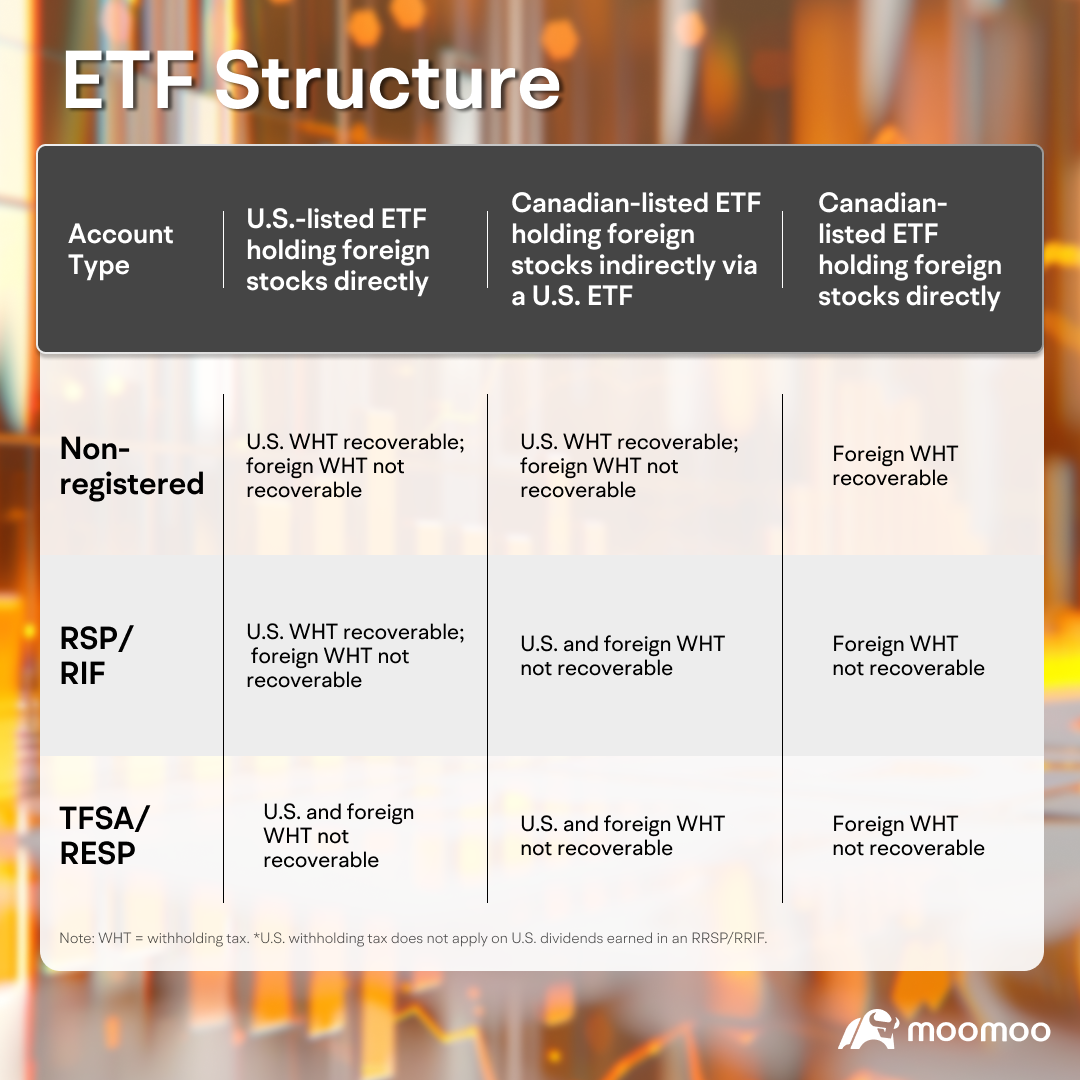
交易所交易基金(ETF)的結構與其所處的投資帳戶類型之間的相互作用,是投資者在力求將預扣稅對其投資收益的影響降至最低時需要重點考量的因素。
下表概述了ETF結構如何與不同帳戶類型相匹配,從而影響預扣稅的適用金額:
本內容僅用作提供資訊及教育之目的,不構成對任何特定證券或投資策略的推薦或認可。本內容中的資訊僅用於說明目的,可能不適用於所有投資者。本內容未考慮任何特定人士的投資目標、財務狀況或需求,並不應被視作個人投資建議。 更多信息



