期權到期日:您需要知道的事情
期權合約附帶不同的標的資產、行權價格和期權費,以及另一個關鍵組成部分:到期日。這代表着一個具體的日期和時間,當期權合約將變得無效或毫無價值,代表了期權合約交易的最後一天。
所有期權合約都有一個到期日,但有不同的時間表,到期日從每天不等,最長可達三年。繼續閱讀以了解更多。
期權交易中的到期日是什麼?
In 期權交易,到期日代表着期權合約持有人可以交易或行使該合約的最後日期。它在期權合約中是明確定義的,通常在未來的某個日期(但稍後會詳細介紹)。
對於美國上市 選擇權合約月的到期日通常是合同月的第三個星期五。如果星期五正好是假日,則到期日是同一周的星期四。合同到期後,期權合同不再存在,期權持有人既不能將合同出售給另一個交易員,也不能行使期權。
到期日類型和期權類型
雖然所有期權都有到期日,但其到期日的變化取決於期權類型及其標的資產。有兩種類型的風格:美式風格和歐式風格。
大部分美國股票期權和ETF期權都是美式期權。這種期權類型可以在購買期權後的任何時候行使,直至期權到期。
對於歐式期權,通常是指指數期權,它們在到期月的第三個星期五之前停止交易(在星期四的交易日結束時)。它們比美式期權靈活性更小;它們只能在特定到期日行使。
期權何時到期?繼續閱讀了解。
月度合約到期
除了規定到期日的不同行權風格外,還有各種期權到期日。最常見和傳統的是月度合約到期。對於尋求既不短期也不長期承諾的交易者來說,這可能代表一種不錯的平衡。
每月合同到期日發生在美國每月的15日至21日之間的第三個星期五。正如我們之前提到的,星期五假期有一個例外:如果這個第三個星期五恰逢股市假期,則每月合同到期將在同一周的星期四進行。
每週合同到期
這種合同類型的期權到期日在交易周結束時進行,被稱爲每週期權。使用較短的每週到期的交易者試圖利用短期市場波動,並可能經歷更快的交易節奏,而無需承擔每月合同的責任。此到期還會帶來更大的風險和波動性,但它可以提供交易新聞事件、經濟發佈和收益的機會。
這些「每週」期權通常每週五到期。因此,與每月合同到期的每月一次週五不同,這些每週到期可以提供更多選擇。

每日到期合同
到期速度更快的是每日期權到期的合同。在這些每日到期下交易的期權也稱爲 零交割日期權(0DTE)這些期權近年來在交易員中變得越來越受歡迎,可能會在同一交易日結束時到期,爲隔夜或盤中波動提供快速的交易機會。日間交易員也可能會覺得這些期權具有吸引力,因爲他們可以利用這些短期價格波動。隨着日常合約到期,0DTE 可能會經歷高交易量和狹窄的價格差。
長期股票預期證券(LEAPS)
在到期時間的另一側是長期股票預期證券(LEAPs)。這些期權可以是股票或指數期權,通常被用作長期投資策略以及長期套期保值。然而,某些指數,如槓桿指數,並不適合用作長期投資或套期保值。LEAPs 還可以爲投資者提供更多時間使交易有盈利的可能性,但這通常會是一個更昂貴的期權合約,具有更高的盈虧平衡成本。
LEAPs 與短期期權沒有什麼不同,只是它們具有較長的到期日。它們在到期月的第三個星期五到期,到期日至少爲一年,但可以延伸至三年時間範圍。
如何選擇適合您的投資和目標的期權到期日
在選擇期權到期日時,關鍵因素是將期權的時間框架與您的投資視野保持一致,考慮市場波動性、時間衰減敏感性以及您所需的交易策略等因素;一般來說,較短到期期權更具波動性,而較長到期期權提供較慢的時間衰減和較小的波動性。
波動性
波動率在選擇期權到期時起著重要作用,因為它直接影響基礎資產的價格波動,進而影響選擇權的價值。在決定到期日時,隱含波動率的水平 隱含波動率 (IV) and 歷史波動率 (HV) 可能會影響您給予選擇權的潛在獲利時間。
Greeks
希臘價值(Greeks,Delta、Gamma、Theta、Vega 和 Rho)是幫助選擇權交易者評估交易風險和潛在回報的關鍵因素。它們會顯著影響選擇權到期日的選擇,因為每個希臘值都會對選擇權價格的長期走勢產生獨特的影響。以下是一些例子。
Delta: 此指標表示標的證券價格每波動 1 美元,選擇權價格預計會發生多大的變化,本質上代表了選擇權對標的資產價格波動的敏感度。
Gamma: 衡量選擇權價格相對於標的資產價格的變動。本質上,它表明 Delta 的穩定性或不穩定性。
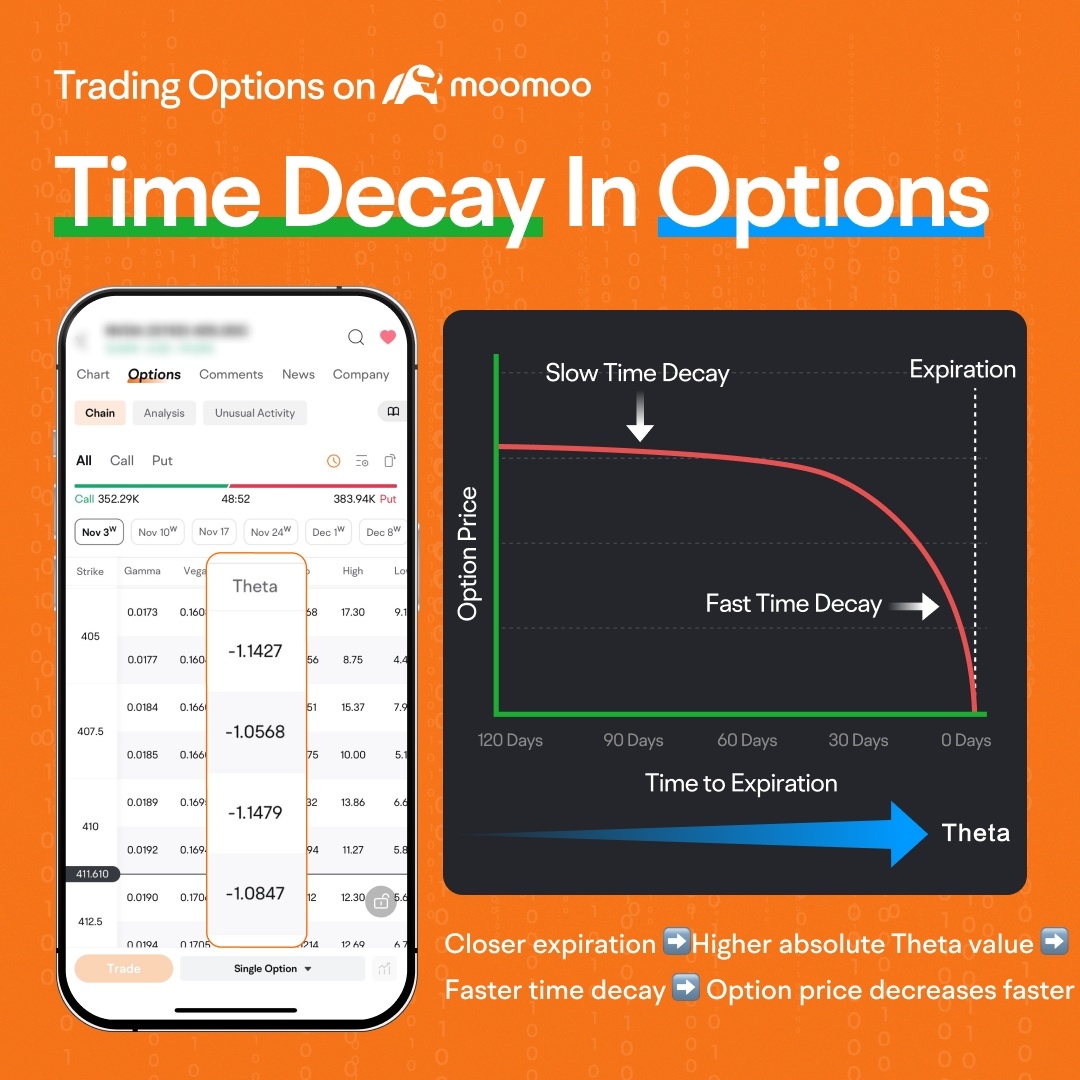
Theta(時間衰減):隨著到期日的臨近,Theta 衰減會加快,因此較短的到期日通常對期權賣方有利,而較長的到期日則會降低期權買方受到的時間衰減的影響。
Vega: 衡量選擇權價格在標的資產隱含波動率發生 1% 變化時的變化幅度,本質上顯示選擇權對市場波動率波動的敏感度。
Rho: 利率變動對到期日較長的選擇權的影響更為顯著,尤其是在您預期利率會在選擇權有效期內變動的情況下。
到期示例
購買股票看漲期權,行權價爲$100,在當月的第三個星期五到期;如果在該日期基礎股票價格爲$100或以下,則該期權變得毫無價值併到期。買方將損失購買期權時支付的所有權利金。
時間到期如何影響期權價格?
到期時間顯著影響期權價格,因爲到期時間越長通常會導致期權價格更高,因爲增加了「時間價值」-意味着在期權到期前基礎資產價格有更大的可能性有利移動;這使得期權對買方更有價值。另一方面,當期權接近到期日時,在其他因素相等的情況下,其價格會迅速下降,因爲「時間價值衰減」。
期權到期後會發生什麼?
就像期權合約具有不同的到期日一樣,期權到期時會發生什麼取決於它們的價值和類型。這裏是超額虛值(OTM)或實值期權(ITM)期權的處理方式。期權也可以平價(ATM)到期,這意味着期權的行權價與基礎資產的市場價格相同或接近。但在今天,我們將重點關注OTm和ITm期權。
如果交易者持有實值期權:這些具有內在價值的期權可以在到期前賣出。
如果交易者持有虛值期權:這些到期時沒有任何內在價值的期權基本上是毫無價值的-不需要任何操作。
交易員們在期權到期之前監控他們的持倉是很重要的,根據他們的戰略投資目標和市場情況做出關於出售、行使或允許期權到期的明智決策。
那麼如何知道你持有的是實值期權還是虛值期權合約呢?這裏有一份關於看漲期權和看跌期權的資料;然而,重要的是要注意到,這個圖表對期權的買方和賣方產生不同的影響。通常買方希望是實值期權,而賣方則希望是虛值期權的情況或結果。
合約類型 | 實值期權 | 虛值期權 |
看漲期權 | 行權價低於標的資產的市場價格 | 行權價高於標的資產價格 |
看跌期權 | 行權價高於標的資產市場價格 | 行權價低於標的資產價格 |
關於到期日的最終提示。期權在週六美國東部時間上午11:59正式到期。許多標的股票在交易時間結束後仍在交易,而根據券商的不同,一些期權合約的行權可能延遲至週五下午5:30東部時間。由於期權交易已經結束,這可能導致與交割相關的意外結果。
如何在Moomoo上交易期權
現在您已經學習了到期日和不同類型的期權,以下是一些在Moomoo應用上開始交易期權的步驟。
Moomoo提供了 交易期權的用戶友好平台這裏有一份逐步指南:
步驟1:轉到您的自選列表並選擇一支股票。
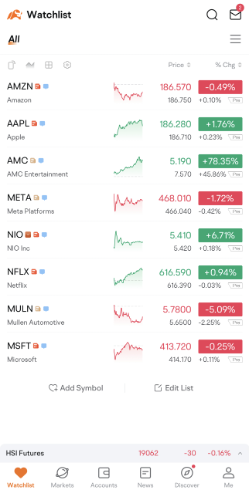
免責聲明:提供的圖片不是當前的,任何證券均僅用於說明目的,並不構成建議。
步驟2:轉到頂部的『期權』頁面。
步驟3:按照具體日期通過到期日期查看期權。
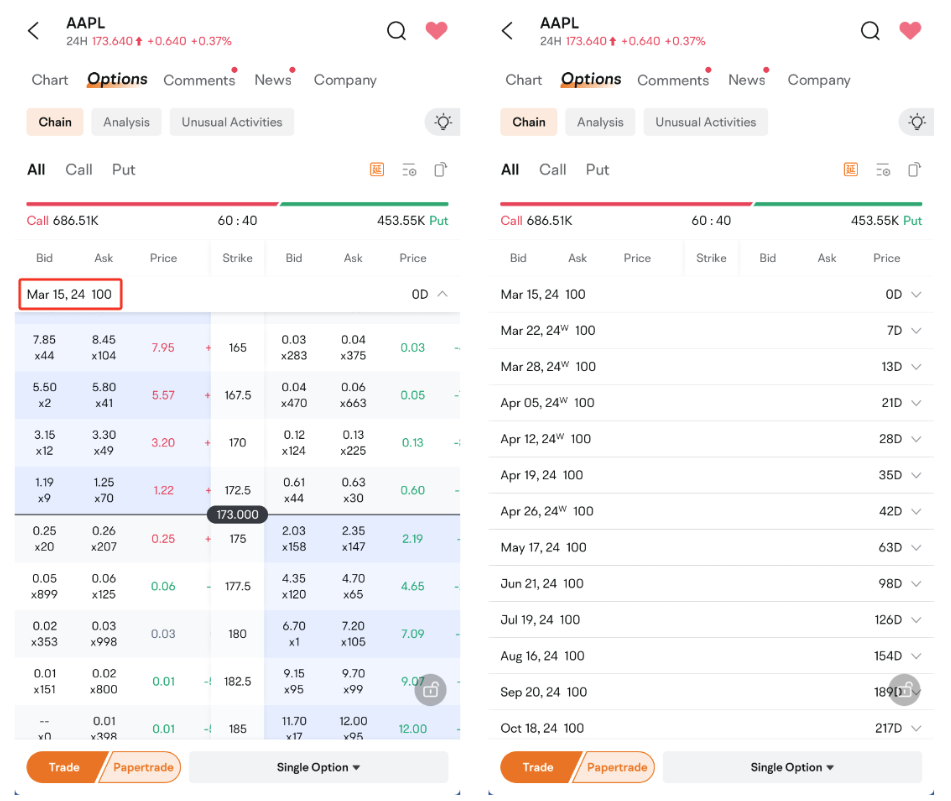
免責聲明:顯示的數據可能不是最新的,任何證券僅用於說明目的,並不構成推薦。
步驟 4:通過點擊「看漲/看跌」篩選期權
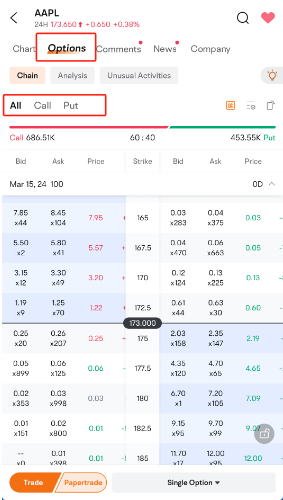
免責聲明:提供的圖片不是當前的,任何證券均僅用於說明目的,並不構成建議。
步驟 5:發現虛值期權(白色)和實值期權(藍色)。要獲取有關期權的更多信息,請水平滾動。
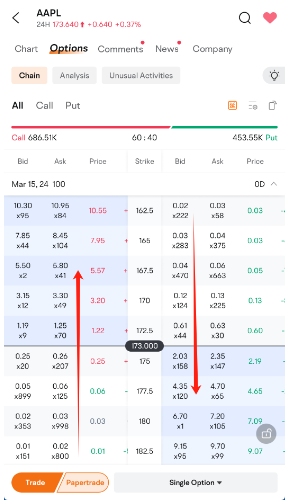
免責聲明:提供的圖片不是當前的,任何證券均僅用於說明目的,並不構成建議。
第6步:在屏幕底部評估交易策略。
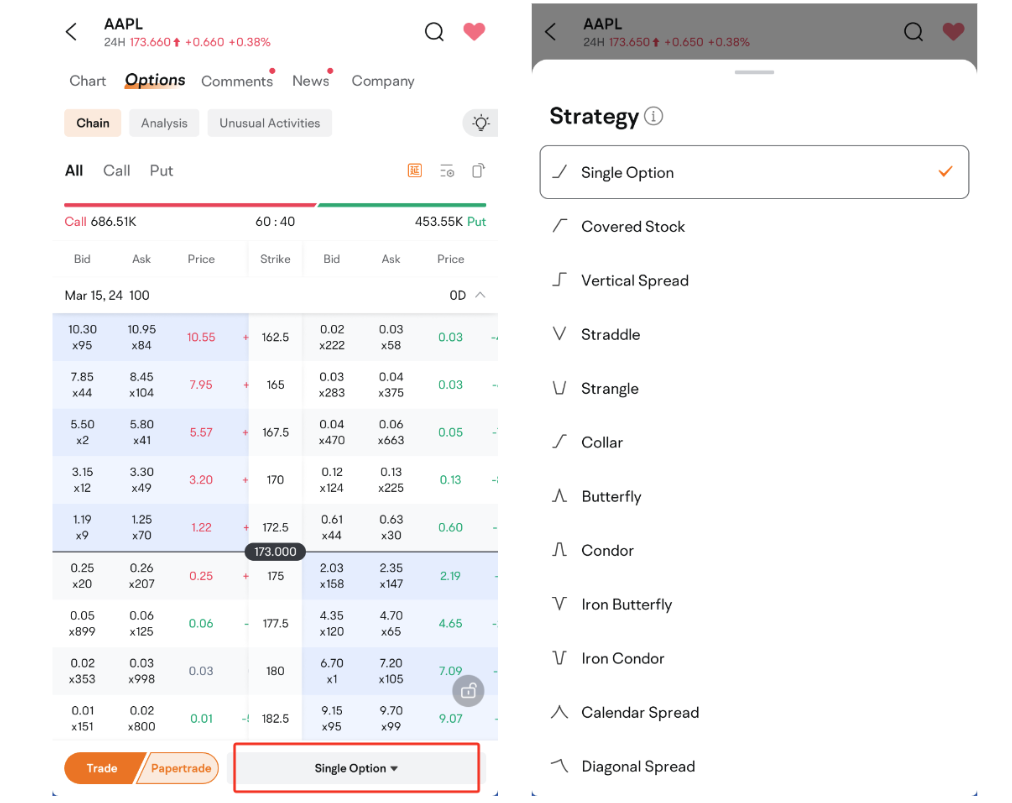
免責聲明:提供的圖片不是當前的,任何證券均僅用於說明目的,並不構成建議。
關於期權到期日期的常見問題
期權到期日期是什麼日期?
期權的到期日期通常在月份的第三個星期五(除非是股市假期)。這通常被稱爲「到期星期五」,但也有其他期權到期日期,例如每日、每週以及長達三年的期權。這將取決於您選擇交易的期權合約類型。
期權到期日會發生什麼?
到期時可能會發生幾件事情:
實值期權(ITM)通常會被行使,要麼是開多或者開空股票,或者是現金結算(歐式期權)。請注意,現金結算期權不需要實際交割標的資產或證券。與收到標的資產不同,結算結果是現金支付。
虛值期權(OTM)將會變成無價值期權到期。
交易員可以做三件事情中的一件:在開放市場上賣出(或買回)期權,行使實值期權,或者如果是虛值期權,則讓期權到期。
如果到期時我沒有平倉我的期權會發生什麼?
在到期時可能有兩種情況。首先,如果您的期權是實值的並且您沒有出售它們,那麼它們通常會被自動行使(請記住您將需要必要的股票或資金);但是,如果您持有虛值期權,它們將變成無價值。
如果我的期權到期時是虛值的會發生什麼?
如果您持有到期虛值期權,它們將變得無價值。合約持有人可能損失的最大金額是權利金。如果他們在期權到期前出售期權,他們可能會收回任何剩餘的時間價值。
如果我的期權在到期時是實值的會發生什麼?
如果交易者持有實值期權,該期權將自動行使(但可以與券商溝通不行使)。此外,如果帳戶沒有足夠的資金支持多頭或空頭股票頭寸,券商可以自行選擇不行使該期權。這被稱爲不行使("DNE"),交易者通過行使期權獲得的任何收益都將被取消。
另一方面,如果交易者持有開空實值期權,該期權將自動指定。很多時候,交易者不會行使期權,而是在到期前平倉。
您可以在哪裏找到期權價格及行權日期?
要找到期權價格及行權日期,您可以訪問大多數在線交易平台上的"期權鏈",包括moomoo,在那裏您可以查看特定股票的可用期權合約列表,包括它們的行權價格、行權日期以及看漲和看跌期權的相應價格;通常您可以通過導航到股票詳細信息頁面並選擇"期權"選項卡來找到此功能。



