我可以用我的RRSP購買股票嗎?2026年完整指南
儘管許多加拿大人將註冊退休儲蓄計劃(RRSP)與普通的儲蓄帳戶或定期存款聯繫在一起,但RRSP的真正優勢在於它能夠持有種類豐富的「合格投資」——其中尤以股票最爲突出。到……用註冊退休儲蓄計劃購買股票通過這些資金,您不僅在爲未來儲蓄,更是在藉助一種成熟的遞延納稅工具,加速財富積累。
2026年,隨着年度繳費上限提高至$33,810,了解如何在您的註冊帳戶中駕馭股市,如今比以往任何時候都更爲關鍵。無論您是想把握高增長的科技投資機遇,還是希望通過……獲取穩定的被動收入,適合註冊退休儲蓄計劃(RRSP)的最佳派息股票從「儲蓄者」轉變爲「投資者」,是你邁向安享退休生活的最重要一步。
在本指南中,我們將詳細解析……如何利用您的註冊退休儲蓄計劃購買股票,持有美國股票所享有的獨特稅收優惠,以及最大化您2026年繳費額度的最佳策略。
了解註冊退休儲蓄計劃的投資選項與資格要求
是的,註冊退休儲蓄計劃(RRSP)不僅可以持有股票,還能投資於更多種類的資產。如果您是這一領域的初學者,可以先從……開始。我可以動用我的註冊退休儲蓄計劃(RRSP)購買股票嗎?關鍵要點解析. 在這裏,我們將重點討論您可以投資的項目 和 哪些人有資格捐款.
您可以在註冊退休儲蓄計劃(RRSP)中持有哪些資產?
加拿大稅務局(CRA)對何謂「合格投資」制定了明確的規則。除了公衆上市股票、交易所交易基金(ETF)、共同基金、債券以及定期存款等常見選項(詳見「關鍵事實」部分)之外,還有一些值得了解的細微之處:
選項與選擇策略:某些期權策略——例如備兌看漲或保護性看跌——可能在您的經紀商規則允許的範圍內予以實施。
需注意的限制:通常情況下,您不能持有在其中擁有重大影響力的私人公司股權,也不能持有諸如金條、藝術品或房地產等實物資產。此外,也不允許進行按金交易——RRSP帳戶中的投資必須以帳戶內已有的現金全額支付。
哪些人符合資格——您可以繳納多少?
如果您是加拿大居民且有應稅收入,您可以在年滿71歲的當年12月31日前向註冊退休儲蓄計劃(RRSP)進行供款。供款額度取決於您的收入水平,未使用的額度可結轉至下一年度。有關年度供款限額、結轉規則以及超額供款罰則的詳細信息,請參閱註冊退休儲蓄計劃的供款規則、費用及常見誤區.
一個很容易被忽視的細節:並非所有註冊退休儲蓄計劃都提供相同的投資靈活性。. 許多銀行的RRSP帳戶僅允許您投資於諸如定期存款和共同基金等產品。如果您想選擇個股、ETF,或自行制定投資策略,則需要一個…自管型註冊退休儲蓄計劃通過投資公司或折扣券商進行操作。如果您希望親力親爲、掌控全局,或者只是更喜歡密切關注市場動態,這種方式更適合您。
退休之外的益處
RRSP不僅關乎長期的退休儲蓄,還具備諸如……等優勢。購房者計劃(允許爲首次購房提取最高6萬美元的免稅款項)以及……終身學習計劃,兩者均設有明確的還款要求。繳款可降低您的應稅收入,投資收益則享受遞延納稅待遇——相關優勢將在下文中作更詳盡說明。您需要了解的14項RRSP福利.
如何用您的註冊退休儲蓄計劃購買股票:分步指南
在註冊退休儲蓄計劃(RRSP)中買賣股票十分簡便。下面我們將通過切實可行的分步指南,爲您詳細解析整個流程。
第一步:選擇合適的RRSP帳戶類型
在購買股票之前,第一步是選擇一種符合您期望參與程度的註冊退休儲蓄計劃(RRSP)結構。
如果您傾向於「放手式」管理,管理型RRSP通常只提供預先配置好的投資組合或基金。但如果您希望自行挑選個股、ETF,或制定專屬的投資策略,那麼一個……自管型註冊退休儲蓄計劃是更合適的選擇。
像 moomoo同時支持自管型註冊退休儲蓄計劃和配偶型註冊退休儲蓄計劃,讓您在投資標的和家庭理財規劃方面都擁有更大的靈活性。配偶型RRSP尤其有助於退休後的收入分攤,同時仍允許出資方使用其自身的RRSP額度。
如果您希望對投資標的擁有完全的自主選擇權,並且還能與配偶共同制定投資規劃,那麼從選擇合適的註冊退休儲蓄計劃(RRSP)類型入手,將至關重要。
步驟2:開設您的RRSP帳戶
如今開設註冊退休儲蓄計劃(RRSP)比以往簡單得多。藉助像……這樣的在線經紀平台,moomoo您可完全通過線上申請註冊退休儲蓄計劃(RRSP)或配偶RRSP,無需親臨網點,也無需繁瑣的紙質手續。
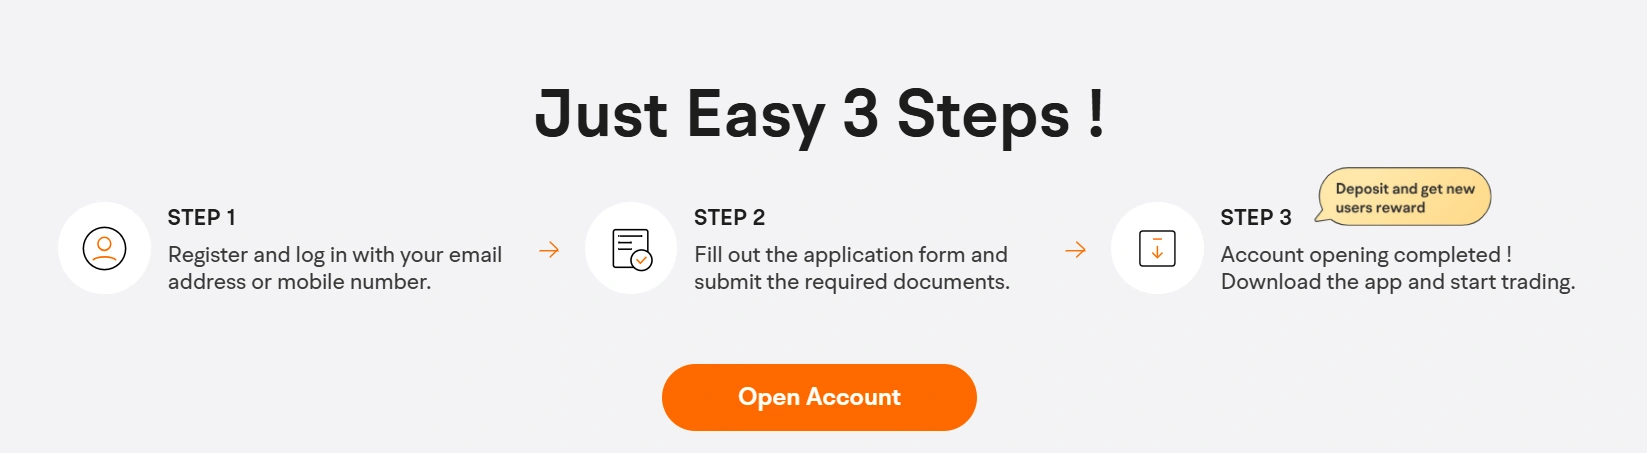
開戶流程通常包括驗證您的身份、綁定資金帳戶,並選擇您要開設的RRSP類型。如果您正將現有RRSP從其他機構轉入,一些平台(包括moomoo)可能會提供……轉會費報銷,有助於在處理較大餘額時降低摩擦。
一旦您的註冊退休儲蓄計劃(RRSP)生效並已注資,您便可以開始購買股票、交易所交易基金(ETF)或其他符合資格的投資產品——所有這些都將在您的RRSP的遞延納稅架構下進行。
步驟3:爲您的RRSP帳戶注資
一旦您的RRSP帳戶開立,下一步就是爲其注資。您可以將活期或儲蓄帳戶中的資金直接轉入您的自管型RRSP,也可以從其他註冊帳戶或機構劃轉資產。如果您要轉移現有的RRSP,還應留意新託管機構是否提供……轉會費報銷對於較大餘額。
如果您打算投資於美股, 貨幣兌換是另一個需要及早考慮的細節。傳統的銀行外匯業務往往流程緩慢且不透明,匯率執行時機與隱性點差有時會侵蝕您的收益。像……這樣的平台moomoo用一個來解決這個問題應用內兌換功能,讓您能夠在應用內直接將CAD兌換成USD,匯率更加清晰,且可靈活掌控兌換時機。這種靈活性助您抓住市場機遇,無需等待人工處理外匯流程。
最後,請務必牢記,所有註冊退休儲蓄計劃(RRSP)的供款均計入您的年度加拿大稅務局(CRA)限額。請確保您的供款不超過可支配的供款額度,以免招致超額供款罰金。
步驟4:研究符合您投資目標的股票
在下單交易之前,花時間進行股票研究是值得的——尤其是在註冊退休儲蓄計劃(RRSP)帳戶中,因爲這類投資通常着眼於更長期的目標。
首先從縮小範圍入手。像……這樣的工具股票篩選器幫助您根據自身關注的指標篩選股票,例如市值、行業板塊、估值指標、股息率或成長性指標。這使您能夠更輕鬆地聚焦於與您的風險承受能力和投資期限相匹配的標的,而非盲目追逐市場熱點。
像 moomoo也提供人工智能驅動的研究工具,這有助於更高效地呈現關鍵信息。您無需再從多個來源中逐一查找,而是可以使用moomoo AI洞察功能進一步增強決策過程,該功能可分析股票和市場趨勢。這種用戶友好設計、先進工具與智能技術的結合爲投資者打造了一個高效的研究和交易環境,使其能夠信心十足地執行交易。用於彙總財務狀況、近期業績及值得關注的市場動態——有助於在決定是否將其納入您的RRSP投資策略之前,快速把握公司的基本面。
通過整合篩選工具以初步鎖定優質創意,並藉助人工智能工具加速分析,您能夠在不將研究工作變成全職任務的前提下,做出更加明智的決策。
步驟5:下達您的股票訂單
選定股票後,最後一步就是下單。在點擊「買入」之前,請務必確認您的註冊退休儲蓄計劃(RRSP)帳戶中已存入足額資金——RRSP不允許進行融資交易,因此每筆買入都必須全額付款。
在執行方面,不同的訂單類型讓您掌控價格與風險。像……這樣的平台moomoo支持市價單與限價單對於標準交易,您可以根據市場狀況靈活選擇優先考慮成交速度還是成交價格。如果您已設定明確的入場或出場目標,限價單有助於規避價格的意外波動。
moomoo也支持止盈單和止損單,這有助於管理下行風險或鎖定收益——尤其在您並非全天盯盤時更爲實用。選擇恰當的委託類型,能夠確保您的交易與您的整體RRSP投資策略相契合,而非單純追隨市場的短期波動。
一旦您的訂單提交併執行,該股票將被託管在您的註冊退休儲蓄計劃(RRSP)內,其增值與股息將繼續以遞延納稅的方式複利增長。
步驟6:監控與調整
投資只是拼圖中的一塊。請定期關注您的投資組合表現——但不必過於糾結——並根據市場狀況或您人生規劃的變化適時進行再平衡。如今最適合RRSP帳戶的股票,未必就是明日的贏家;靈活應變才是關鍵。
準備好最大化您的2026年供款了嗎?立即在moomoo上探索最佳RRSP股票並使用我們的專業級分析工具,打造您的終極退休投資組合。
適合註冊退休儲蓄計劃(RRSP)的最佳股票:策略與考量因素
以下是如何判斷哪些股票適合納入以退休爲目標的投資組合。
什麼讓一隻股票「值得納入RRSP」?
老實說,如果你在想……我可以動用我的註冊退休儲蓄計劃購買股票嗎?僅僅因爲你想分一杯羹,就先停一停。適合你RRSP的股票,絕不僅僅是某個聽起來不錯的題材,或是Reddit上一時走紅的標的。你需要的是那些經得起時間考驗的企業——不妨想想那些家喻戶曉、財務穩健、分紅穩定,且業績表現紮實、即便市場稍有波動也不至於讓你心驚膽戰的公司。
讓我們來分解一下:
類別 | 需要注意什麼 | 示例 | 在註冊退休儲蓄計劃中的典型角色 |
加拿大藍籌公司 | 大型成熟企業,具有穩定的盈利能力和悠久的股息派發歷史 | 加拿大皇家銀行(RBC)、多倫多道明銀行(TD)、恩布里奇。 | 用於穩定與收益的核心持倉 |
股息貴族 | 逐年穩定提升的股息;穩健的現金流 | 富通公司、加拿大國家鐵路公司、BCE公司 | 您可以再投資的收益(DRIP),以實現長期複利增長 |
成長股 | 收入強勁增長與創新;波動性加劇 | Shopify,恒星軟件。 | 具備較高長期潛力的衛星標的,與更爲穩健的標的相平衡 |
戰略舉措:構建您的RRSP股票投資組合
關鍵在於——當你通過RRSP帳戶投資股票時,重要的不僅僅是選中那些表現優異的個股,更在於構建一支能夠從容應對各種市場波動的穩健組合。不妨把你的RRSP投資組合比作一支冰球隊:你需要明星球員(成長型股票)、穩固的後防線(藍籌股),甚至還需要一兩名「硬漢」(高股息品種)。
加拿大人推崇的幾項策略:
多元化是關鍵。不要把所有雞蛋都放在同一個籃子裏,也不要將所有資金都押注於單一行業。應均衡配置金融、能源、公用事業、科技以及消費必需品等板塊,這樣即便某一領域表現不佳,其他板塊也能保持穩定。
再投資股息 許多券商允許您將股息自動再投資於更多股票——這種「DRIP」方式可在後台悄然助力您的收益複利增長。
着眼長期 RRSP的神奇之處在於其遞延納稅的增長效應。因此,切勿急於像翻煎餅一樣頻繁買賣股票,而應着眼於那些能夠長期回報耐心投資者的企業。
在點擊「購買」前的注意事項
好了——在那些按捺不住、急於下單的「手癢」朋友們動手之前,請先問問自己:
這隻股票適合我的投資期限嗎?如果距離退休還有幾十年,您可以承受更高的風險。臨近退休時,則應轉向更穩健的投資策略。
是否存在境外預提所得稅?由於相關稅收協定,RRSP帳戶中的美國股票在派發股息時免徵預提所得稅,但其他境外投資標的可能並不享受同等優惠。
費用方面如何?一些自管型RRSP會按每筆交易或按年收取費用。請將這些成本納入您的投資策略,以免侵蝕您的投資收益。
>> 了解更多: 2026年RRSP最佳ETF:最大化您的免稅增長
結論:通過RRSP股票最大化您的退休儲蓄
在我們邁向2026年之際,問題已不再僅僅是“我可以動用我的註冊退休儲蓄計劃購買股票嗎?,「而是如何選擇恰當的配置,以確保退休生活舒適。到……時」在註冊退休儲蓄計劃中購買股票通過這些帳戶,您將獲得雙重優勢:即刻享受稅收抵扣,降低當期稅負;同時享有遞延納稅的環境,讓您的財富在數十年間持續複利增長。
對於尋求……的投資者適合在註冊退休儲蓄計劃中購買的最佳股票,2026年呈現出一幅獨特的圖景。從其中所蘊含的穩定之中……加拿大最佳RRSP股票諸如金融與能源板塊的反彈,以及……所蘊含的強勁增長潛力RRSP中的美國股票,多元化的機遇十分巨大。請記住,在註冊退休儲蓄計劃中購買美國股票這仍然是加拿大人所能採取的最具稅務效率的舉措之一,因爲它使您得以規避在其他帳戶中通常適用的15%股息預扣稅。
歸根結底,該在註冊退休儲蓄計劃中值得持有的最佳股票這些都與您的長期風險承受能力和退休目標相一致。無論您關注的是……適合註冊退休儲蓄計劃(RRSP)的最佳分紅股票無論是打造被動收入來源,還是投資高增長的科技股,關鍵在於持之以恒。通過精進……的藝術在註冊退休儲蓄計劃中買賣股票實際上,您不僅在儲蓄,更是在打造一份穩健的財務傳承。
本內容僅用作提供資訊及教育之目的,不構成對任何特定證券或投資策略的推薦或認可。本內容中的資訊僅用於說明目的,可能不適用於所有投資者。本內容未考慮任何特定人士的投資目標、財務狀況或需求,並不應被視作個人投資建議。 更多信息



