關於您的RRSP,您需要了解的一切
註冊退休儲蓄計劃(RRSP)已成爲加拿大人退休儲蓄的重要組成部分。近年來,隨着住房、食品、保險及其他物價持續上漲,這一點愈發明顯。對許多加拿大人來說,退休似乎還很遙遠,或者光是想到這件事就感到壓力重重。因此,讓我們逐步解析RRSP的基本知識,幫助你做出關於退休儲蓄的明智決策。
你的RRSP提供多種優勢,包括節稅、免稅增長以及靈活的投資選擇。只要你是在加拿大居民,一些加拿大僱主可能會將一定金額的RRSP匹配作爲你薪資的一部分。如果你最近剛搬到加拿大,或剛開始爲退休儲蓄,以下是你需要了解的關於RRSP的所有信息。
什麼是RRSP?誰可以開設RRSP帳戶?
RRSP有哪些優勢?
我該如何向RRSP供款和提款?
關於RRSP有哪些常見誤解?
請查看文章底部的常見問題解答(FAQ),快速獲取最常見問題的答案。
什麼是RRSP?
RRSP是由加拿大政府監管的一種享有稅收優惠的儲蓄帳戶。通過RRSP,加拿大居民可以將部分收入預留用於退休儲蓄。
向RRSP帳戶所作的供款可享受免稅待遇。
投資可以免稅增長,包括股息再投資。
71歲之後取款,並適用較低的稅率。
作爲註冊帳戶,RRSP附帶一系列您需要了解的規則、法規和截止日期。下面我們逐一說明。

RRSP的關鍵日期是什麼時候?
您首先要做的是 記下與您的RRSP相關的重要日期 。拿出紙筆,或在您的日曆上寫下以下日期:
供款截止日期:2024年度的RRSP 供款截止日期爲2025年3月3日.
通常情況下,針對某一納稅年度的RRSP供款截止日期爲次年的3月1日;若3月1日恰逢週末,則順延至下一個工作日。對於希望在2025年4月30日截止申報的2024年度稅表中抵扣RRSP供款的納稅人來說,該截止日期至關重要。
納稅年度結束: 納稅年度的最後一天是12月31日。 用於計算下一年度供款額度的收入,是指1月1日至12月31日期間所獲得的收入。
提示:您可以與會計師或財務顧問合作,以確保不會錯過供款截止日期或超額供款。或者,您可以每年選擇固定的一天(例如1月25日),在每年的這一天進行供款。
誰可以開設RRSP?
註冊退休儲蓄計劃(RRSP)是最容易開設的帳戶之一,加拿大大多數券商通常都提供此項服務。事實上,您可以在不同的券商處開設多個RRSP帳戶,以分散管理您的帳戶。開設RRSP帳戶僅需滿足以下條件:
爲加拿大居民(公民、永久居民或臨時外籍工人)
擁有社會保險號(SIN)
在加拿大獲得收入,並每年向加拿大稅務局(CRA)提交所得稅申報表
要了解如何通過moomoo開設RRSP,請查看 註冊退休儲蓄計劃(RRSP)
誰應該開設RRSP?
選擇向您的RRSP供款通常會讓人感到壓力很大。在做出供款決定之前,請考慮以下幾點。
您是否有應急基金? —— 在向RRSP供款之前,請確保您已預留至少6個月的應急支出。一旦供款,提前取款將面臨罰金。
您的僱主是否提供RRSP供款匹配? —— 如果您的僱主對您每年的供款提供匹配,您應至少供款至僱主匹配的上限。這是擺在眼前的免費資金,一定要拿!
您是否有僱主或政府養老金計劃? —— 如果您已經在向僱主或政府養老金計劃供款,這將降低您在年度所得稅申報中可從RRSP供款中扣除的最高金額。請考慮減少RRSP供款,或將優先級放在用盡您的TFSA供款額度上。
您是否處於高所得稅稅率等級? —— 您的稅率越高,向RRSP供款以降低應繳所得稅的收益就越大。如果您處於低稅率等級,且仍有TFSA供款額度,請優先考慮用盡TFSA額度。
RRSP有哪些優勢?
既然您已經了解了RRSP以及誰可以開設RRSP,接下來我們來回顧一下其優勢,以及這些優勢將如何幫助您爲退休積累投資。
稅收抵扣:向RRSP的供款可享受稅前抵扣, 在您報稅時會降低您的應稅收入。 例如,如果您去年收入爲$75,000,並向您的RRSP供款了$8,000,那麼您只需按相當於收入$67,000的金額繳納所得稅。每年供款均可帶來節稅效果。
遞延納稅:您投入的資金及任何投資收益 在提取之前無需繳稅,通常在退休時提取,而那時您的收入較低,適用的稅率也較低。
複利增長:您RRSP中的投資可以 免稅增長。,這會隨着時間的推移提高你投資的複利增長。讓你的資金爲你工作,而不受稅收拖累。
配偶RRSP:這允許收入較高的一方以其配偶的名義向RRSP供款,並由供款人自己獲得稅收抵扣。 收入分攤可以爲家庭帶來稅務優勢 ,在退休期間通過讓配偶更均衡地分攤收入來實現。
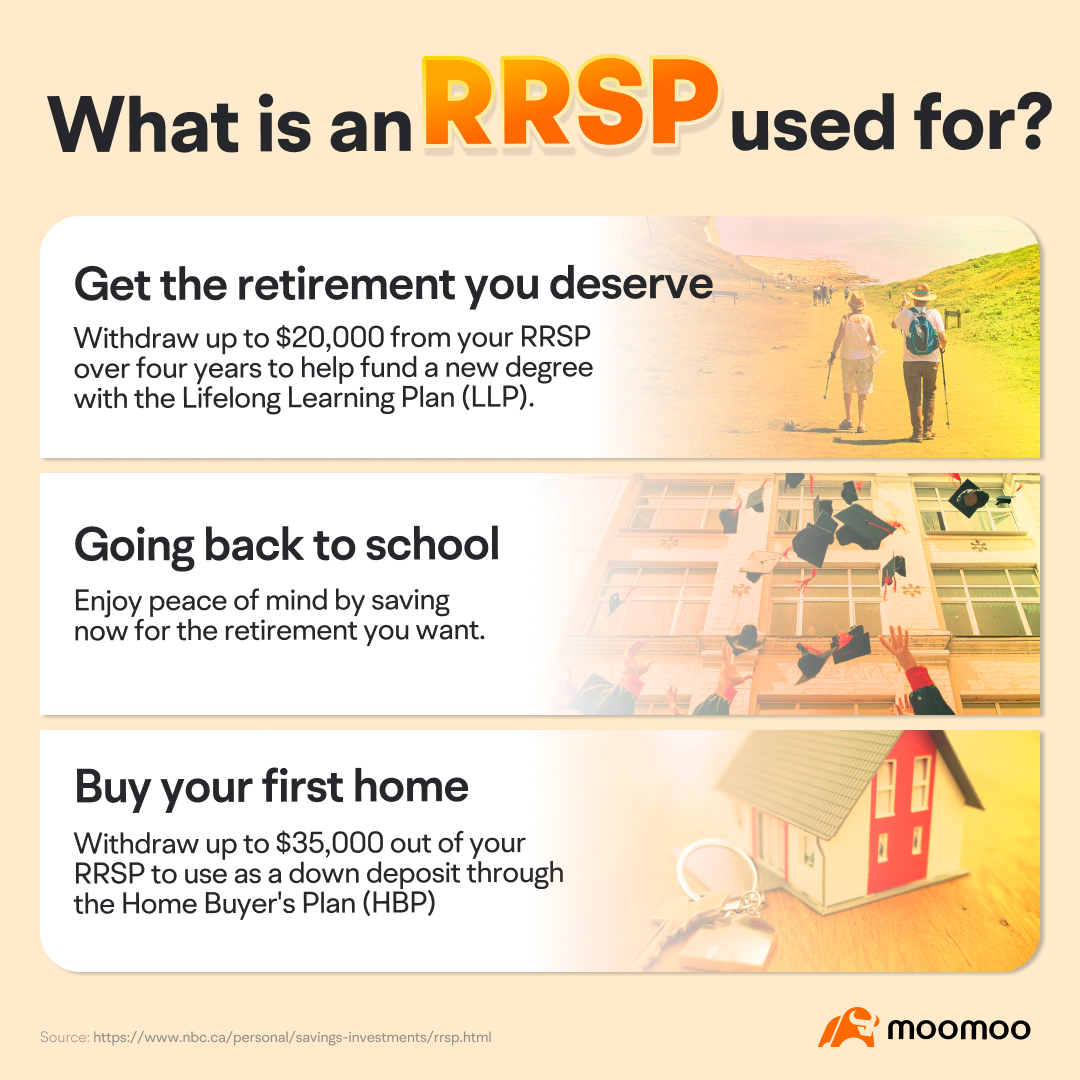
首次購房者計劃(HBP):該計劃允許首次購房者 從你的RRSP中免稅提取最高達$35,000 的資金用於購房,這筆款項必須在規定的年限內償還。
終身學習計劃(LLP):該計劃允許 從你的RRSP中免稅提取最高達$20,000 (每個日曆年度最高$10,000)的資金,用於資助你本人或你配偶的全日制培訓或教育。與HBP類似,這些提款免息,並須在一段時期內償還。
關於RRSP供款,您需要了解的內容
爲了充分最大化您的RRSP收益,了解每年可供款的金額非常重要。由於享有稅務優惠,政府對您可以存入RRSP的金額設有限制。您可以 存入上一年度所得收入的18% ,2024年最高限額爲$31,560。
以下是幾點注意事項:
1. 每個人的供款限額各不相同。您的RRSP限額基於您上一年度報稅時申報的總收入的18%。
2. 您的 未使用的供款額度可結轉至未來年度 。如果您某一年未供款,可致電加拿大稅務局(CRA)查詢您的個人供款限額,並在未來年度增加供款。
3. 最高供款額度由加拿大稅務局(CRA)提前一年確定。 您每年都需要查詢該最高額度, 以確保不會超額供款。
4. 您可以 在超出供款限額$2,000的範圍內超額供款而不會受到處罰。超過此寬限額度的部分將按每月1%的稅率徵收罰金。 超過此寬限額度的部分將按每月1%的稅率徵收罰金。
5. 除非您打算使用首次購房者計劃(Home Buyers Plan)或終身學習計劃(Lifelong Learning Plan),否則應將供款視爲鎖定至71歲前不可動用的資金。 只有在長期不需要使用這筆資金的情況下才進行供款。.
6. 供款將在計算個人年度所得稅之前從應稅收入中扣除。 供款會降低您應付的所得稅。如果您在加拿大沒有收入,或收入非常低,那麼您從稅前扣除中獲得的好處將非常有限。
示例:計算John在2024年和2025年的供款限額
John爲全職僱員。2024年,他獲得稅前收入$60,000。爲確定其供款限額,他應取$60,000的18%或$31,560中的較低者。John沒有未使用的RRSP供款額度,也沒有僱主養老金計劃。
我們來計算一下
2024年:$60,000 × 18% = $10,800
$10,800低於最高限額$31,560,因此 他2024年的RRSP供款限額爲$10,800.
由於John沒有任何養老金調整,他的總扣除限額也是$10,800。如果John向他的RRSP供款$6,000,他將有$4,800的未使用供款額度。
John可以將該$4,800結轉,並加入其供款限額。如果他的供款限額仍爲$10,800, 他2025年的RRSP供款限額將爲$15,600.
2025年:$10,800 + $4,800 結轉 = $15,600
注:本示例爲理論情景,不應視爲投資建議。
關於RRSP取款,您需要了解的內容
您的註冊退休儲蓄計劃(RRSP)是您退休策略中的重要組成部分。然而,正如所有強大力量一樣,它也有其弱點。您的RRSP可讓您的投資免稅增長,但 您在取款時仍需繳稅。您的RRSP資金一直享受遞延納稅待遇,直至退休時收入可能較低,適用的邊際稅率也低於工作期間。
一旦您向RRSP供款,資金應鎖定至您年滿71歲爲止。任何緊急情況或提前取款都將產生費用和罰金。
年滿71歲後,您的RRSP將轉換爲註冊退休收入基金(RRIF),該基金每年設有最低強制取款金額,具體金額取決於您的年齡和RRIF的價值。您也可以使用RRSP購買年金,或一次性全額提取現金,但後者將在單個納稅年度內適用相對較高的所得稅稅率。
建議 每年以穩定金額提取您的RRSP資金,以減少您應繳納的所得稅。您可以提取最低額度,也可以選擇提取更多。制定一個最適合您退休需求的提取計劃。某一年提取金額越大,預扣稅款也會越多。
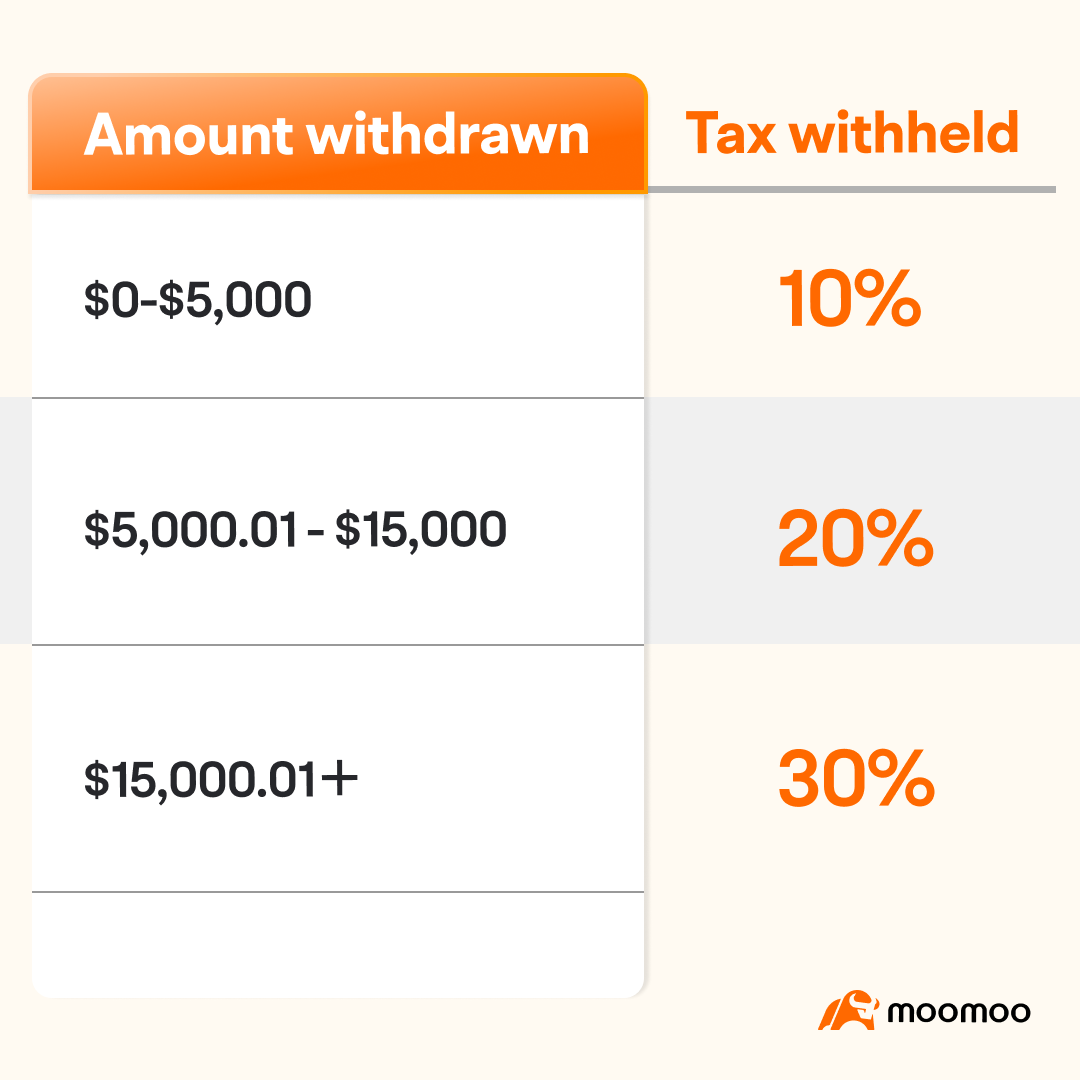
金融機構將從您的提款中預扣一部分,作爲應付所得稅的預繳款。該 預扣稅率根據提款金額而有所不同, 並取決於您居住的省份。
您的RRSP提供兩個特殊計劃。您可以免稅提取資金,並在未來幾年內償還餘額。
首次購房者計劃(HBP):該計劃允許首次購房者 從您的RRSP中免稅提取最高達$35,000, 用於購買住房。該計劃適用於過去10年內未購買過住房的人士,包括首次購房者。 還款從 第二年開始 在首次提款之後。
終身學習計劃(LLP):該計劃允許 從你的RRSP中免稅提取最高達$20,000 (每個日曆年度最高$10,000),從您的RRSP中提取資金,用於資助您本人或配偶的全日制培訓或教育。請查閱 CRA網站 以獲取符合條件的教育機構列表。 還款從首次提款後的第五年開始, 在首次提款之後。
關於RRSP有哪些常見誤解?
爲了更好地理解您的RRSP如何服務於您的投資目標(無論是近期還是退休規劃),讓我們澄清一些常見的誤解。
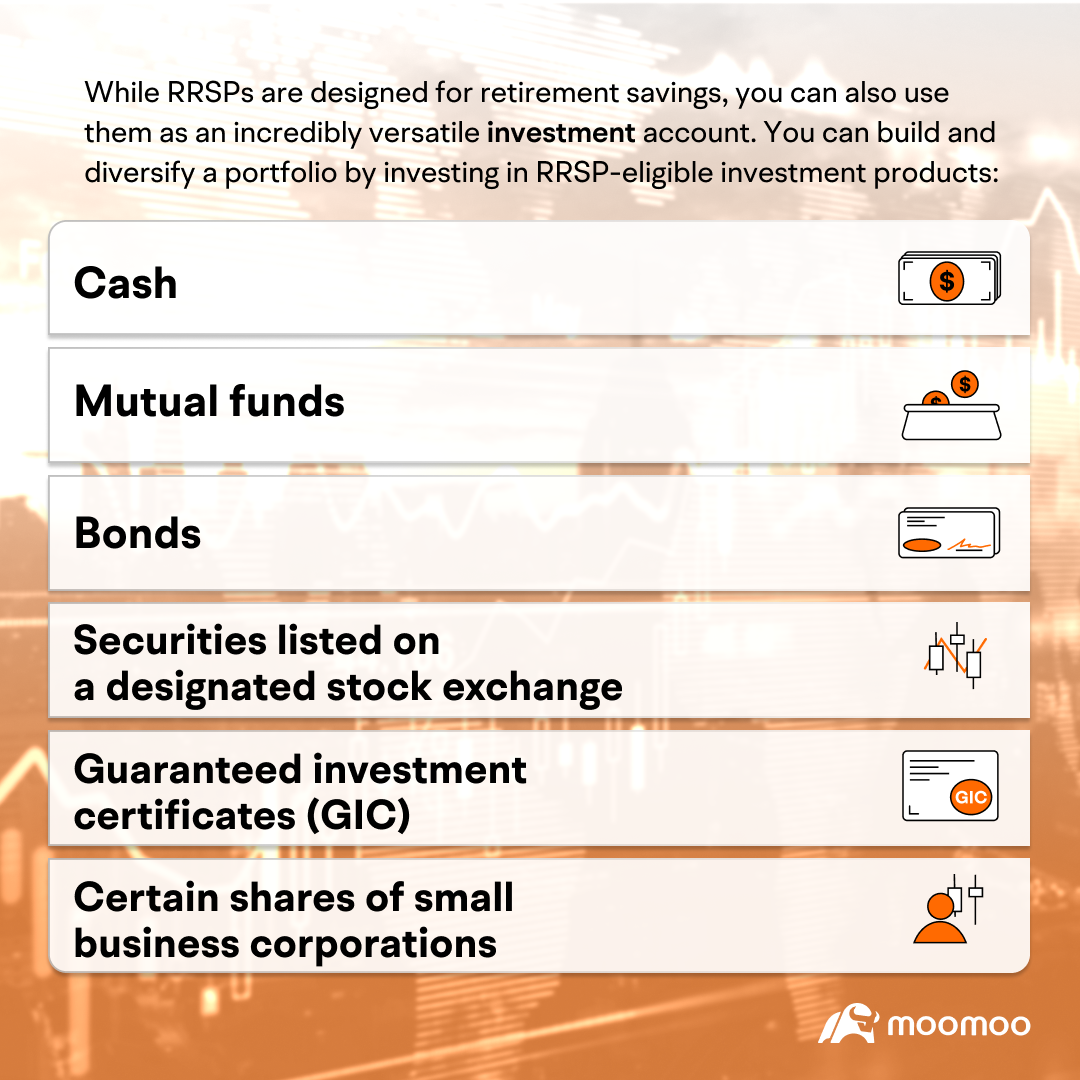
僅用於退休:您的RRSP主要用於爲退休儲蓄,但首次購房者計劃(Home Buyer's Plan)和終身學習計劃(Lifelong Learning Plan)讓您有機會以免稅方式提取資金,用於支付首套住房的首付或教育學費。
2. 免稅取款:與免稅儲蓄賬戶(TFSAs)不同,從 RRSP中取款並非免稅,而是遞延納稅。這些取款將按您的邊際稅率作爲收入徵稅。
3. 稅務退稅:供款可減少您的應稅收入,從而可能獲得稅務退稅,但 退稅並非保證。這取決於您當年的總收入、扣除項、僱主已預扣的稅款以及適用的稅收抵免。
常見問題解答
1. 向RRSP供款的最低年齡要求是什麼?
向RRSP供款沒有最低年齡限制。只要加拿大居民有工作收入並申報所得稅,他們本人(或其監護人)即可開設RRSP並進行供款。
2. 我何時可以從我的RRSP中取款?
您可以隨時從您的RRSP中提取資金,該筆資金將被視爲應稅收入,並按您的邊際稅率徵稅。此外,在59.5歲之前提取資金可能會產生相當於提取金額10%的提前支取罰金。
3. RRSP是否等同於401(k)?
不,RRSP是加拿大獨有的,而401(k)是美國居民的退休儲蓄計劃。然而,這兩種計劃在爲退休儲蓄提供稅收優惠方面有相似之處。
本內容僅用作提供資訊及教育之目的,不構成對任何特定證券或投資策略的推薦或認可。本內容中的資訊僅用於說明目的,可能不適用於所有投資者。本內容未考慮任何特定人士的投資目標、財務狀況或需求,並不應被視作個人投資建議。 更多信息



