如何在加拿大避免资本利得税?
作为加拿大的投资者,您可能已经习惯于就资本利得的50%缴纳所得税。然而请注意,今年加拿大政府对该政策作出了重大调整,使加拿大税制更加公平合理。这也可能影响您的纳税义务。
如果您对此感到困惑,请阅读本文以更深入地了解资本利得税的运作方式。您或许因此能够避免缴纳部分税款。
什么是资本利得和资本亏损?
对投资者而言,您所进行的每一项投资在结束时都会产生资本利得或资本亏损,这两种资本变动是计算资本利得税的基础。因此,了解什么是资本利得和资本亏损非常重要。
资本利得: 指个人或企业以高于购买价格或原始成本的价格出售资产(如股票、债券、房地产等)的情况。该差额即为资本利得。
资本亏损: 指以低于购买价格或原始成本的价格出售资产的情况。在此情况下,投资者将产生资本亏损。资本亏损可用于减少用于计税的净资本利得。
还需注意的是,当您首次购买一项资产时,您的购置成本(如佣金及其他费用)也被视为该资产原始成本的一部分。例如,如果您以$10,000购买了一只股票并持有,随后以$11,000卖出,过程中产生了$10的佣金,则您的最终资本利得为$990。
此外,根据加拿大税务局(Canada Revenue Agency, CRA)的规定,如果您在本年度产生净资本亏损——即用本年度实现的资本利得减去资本亏损后得出的负值——您可以利用这些亏损抵减过去三年中任意一年的资本利得。如果您的净资本亏损超过那些年份的资本利得,您还可以将未使用的亏损部分无限期结转至未来年度,用于抵减后续年度的资本利得。这是一种战略性举措,有助于长期降低您的纳税义务。
什么是应税资本利得和可抵扣资本亏损?
现在我们知道,如果你在一年内有多项投资,既有收益也有亏损,最终该年度产生盈利或亏损,我们可以将其称为净资本利得或净资本亏损。净资本利得需要缴税,但并非全部金额都需纳税;同样,净资本亏损可用于抵减应税净资本利得,但也并非全部金额均可抵扣。因此,采用一个计入比率(IR)来确定“应税资本利得”和“可抵扣资本亏损”。
根据新规定,用于确定应税资本利得的计入比率(IR)不再是固定的50%。对于不超过$250,000的年度净资本利得部分,适用50%的计入比率;对于超过$250,000的部分,则适用三分之二的计入比率。
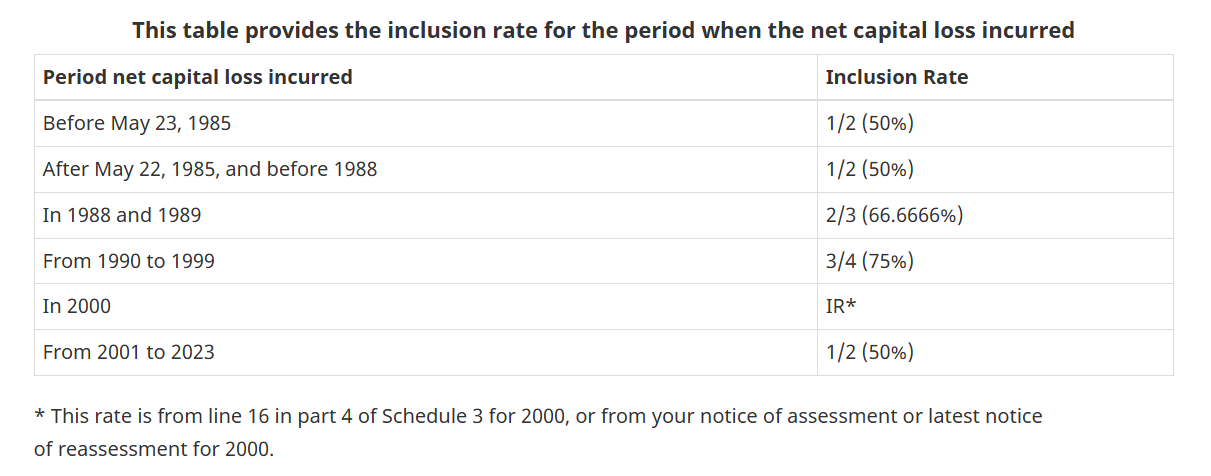
用于确定可抵扣资本亏损的计入比率(IR)为50%,但该比率在过去曾多次调整。具体细节可参见:“如何使用资本亏损?”
如何计算加拿大的资本利得税?
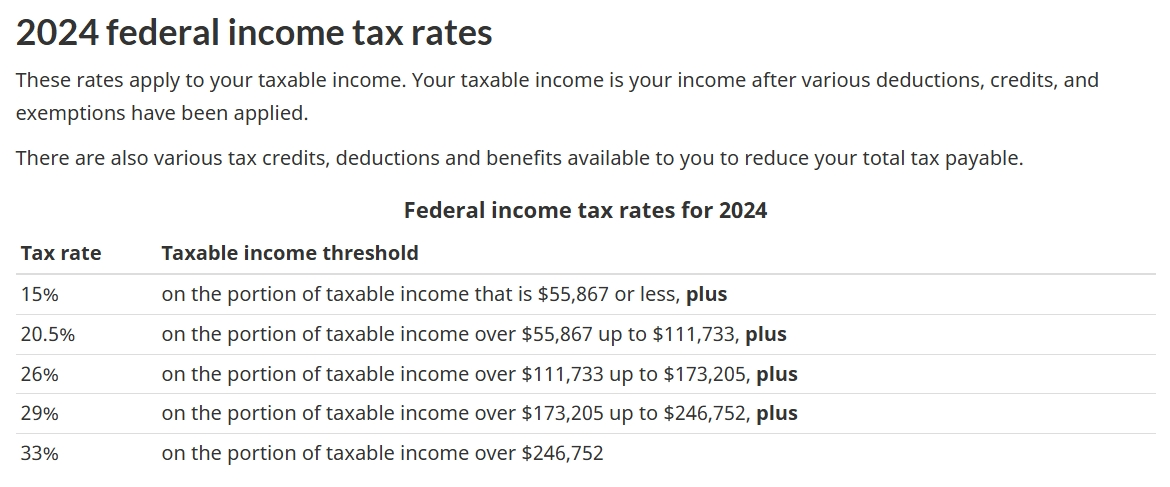
需要注意的是,资本利得也属于个人收入的一部分,因此需按个人所得税税率征税。因此,资本利得税等于应税收入(资本利得部分)乘以个人所得税税率。你的应税收入(资本利得部分)是通过从应税资本利得中扣除各项减免和抵免额(例如可抵扣资本亏损)后得出的。
一旦你确定了应税收入(资本利得部分),便可根据你的个人所得税税率计算出你需要缴纳的资本利得税。(你可以通过使用“个人所得税税率".)
示例
假设你是一名从去年开始投资的投资者,你去年的净资本亏损为$300,000。今年,你的资本利得金额为$450,000,资本亏损为$50,000。
在此示例中,您在过去两年的所有投资总共产生了$100,000的利润(收益:$450,000减去损失:$300,000和$50,000),该金额未超过$250,000。如果适用计入率,则您仅需就应税资本利得$100,000 × 1/2 = $50,000缴纳所得税。(即,您的所有亏损已用于全额抵消所有收益。)
事实上,在计算应税收入(资本利得部分)的过程中,加拿大政府对允许抵扣的资本亏损进行了一系列调整,以公平地抵消应税资本利得。
以下是本示例的计算过程,最终得出的应税收入结果同样为$50,000。尽管计算过程略显复杂,但确保了公平性。
您今年的净资本利得为$400,000($450,000 - $50,000)。
应税资本利得=250,000×1/2+(400,000-250,000)×2/3=$225,000
允许抵扣的资本亏损=300,000×1/2=150,000
需要注意的是,出于税收优惠考虑,允许抵扣的资本亏损可优先用于抵消适用2/3计入率的应税资本利得部分,该部分计算为($400,000 - $250,000)× 2/3 = $100,000。但由于两者适用的计入率不同,因此需要对允许抵扣的资本亏损进行调整。调整系数为:
净资本亏损的计入率 | 净资本利得的计入率 | |
1/2(≤250,000) | 2/3(>250,000) | |
1/2 | 1 | 4/3 |
2/3(≤250,000): 允许抵扣的资本亏损=$100,000(允许抵扣的资本亏损足以全额抵消该部分应税资本利得,而调整前对应的允许抵扣资本亏损为100,000÷4/3=$75,000)
1/2(>250,000): 可抵扣资本亏损=(150,000-75,000)×1=$75,000
可抵扣资本亏损(调整后)=100,000+75,000=$175,000
应税收入(资本利得部分)=225,000-175,000=$50,000
如果您的适用个人所得税税率为26%,则资本利得税计算方式为 $50,000 × 26% = $13,000。
如何在加拿大避免或减少资本利得税?
现在我们对资本利得税的流程和计算方式已有一定了解,可以通过该流程发现一些合法避税的方法。
使用税务豁免账户
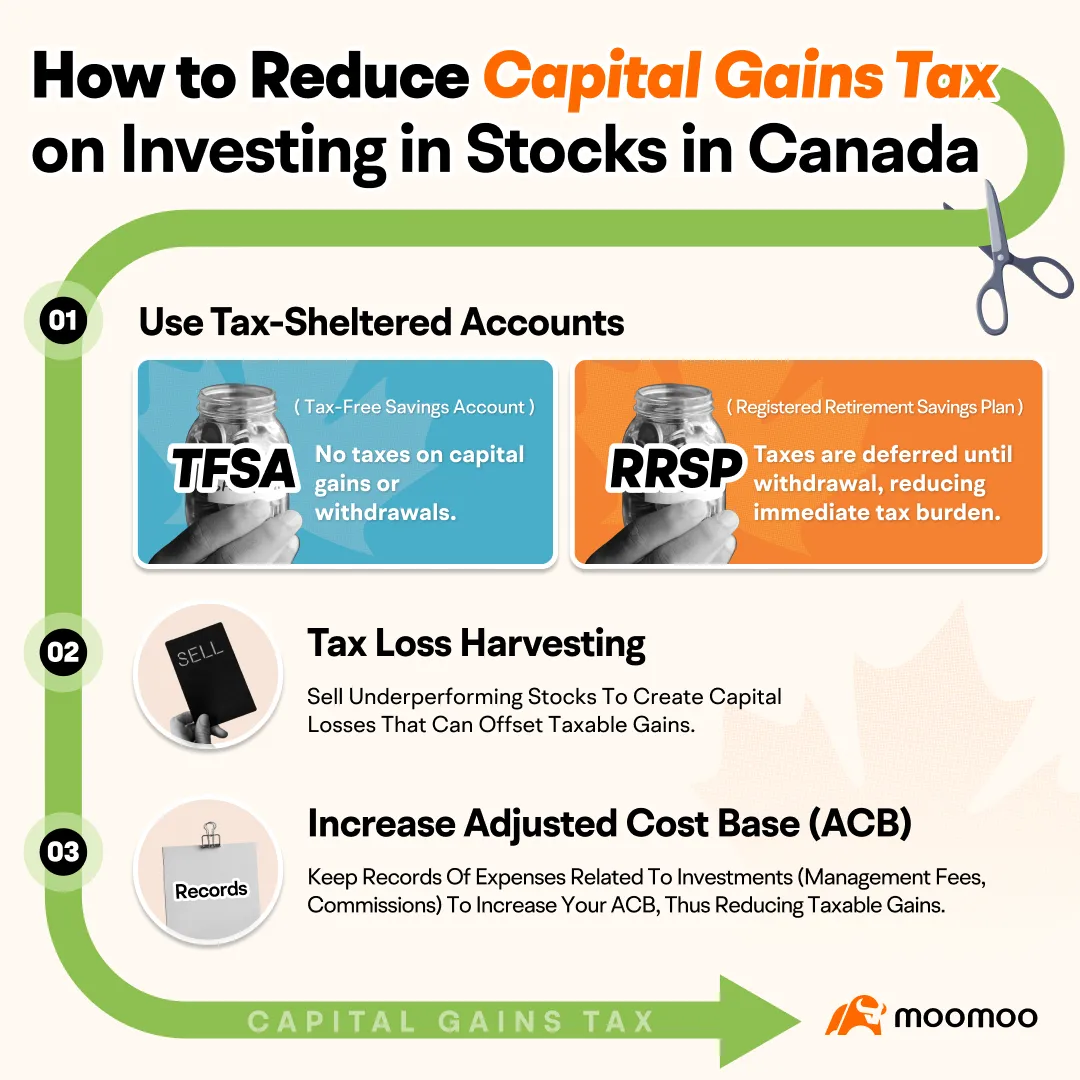
免税储蓄账户(TFSA): 通过免税储蓄账户(TFSA)进行投资是最佳方法,因为在此类账户内实现的投资收益完全免税。除了与TFSA使用相关的问题外,您无需考虑其他任何事项。
您可以通过以下途径了解与TFSA使用相关的问题: 免税储蓄账户(TFSA)规则与处罚,或一份更具体的指南,关于 免税储蓄账户(TFSA)超额供款罚金.
注册退休储蓄计划(RRSP):使用注册退休储蓄计划(RRSP)可以缓解当前的税务压力,因为RRSP供款所产生的税款仅在退休期间提取时才需缴纳。此外,现在向RRSP账户供款还可以降低您的应税收入。
税务亏损收割
如果您持有多种投资,出售一些表现不佳且存在未实现亏损的资产,可以产生资本亏损,从而抵减资本利得税。这种方法称为税务亏损收割(Tax Loss Harvesting)。
提高调整后成本基准(ACB)
请保留与管理投资相关的费用记录,例如管理费、法律费用和交易成本。这些费用可以提高您投资的调整后成本基准(ACB),最终在您出售资产时降低资本利得税。
关于如何在加拿大避免资本利得税的最后建议
当然,除了上述三种方法外,还有其他方式可以减少或避免资本利得税。但通常,这些方法旨在降低应税收入。因此,了解资本利得税的整个缴纳和计算过程非常重要。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息



