8个代价高昂的TFSA错误,务必避免
在个人财务规划中,加拿大的免税储蓄账户(免税储蓄账户(TFSA))是一项关键工具。自2009年推出以来,TFSA已成为许多加拿大人储蓄和投资的热门选择。您在TFSA内增长的资产部分是免税的,即使将来提取这笔资金,也无需缴税。这对于长期财富积累而言是一个巨大的优势。
然而,尽管TFSA有许多优势,但如果使用不当,也可能错失机会或遇到一些问题。许多人可能由于不了解 TFSA的规则和处罚措施而做出不利于自身财务状况的决定。例如,不了解年度供款限额、不知道如何处理超额供款等问题,都可能导致不必要的麻烦或罚款。
本文将探讨使用TFSA时常见的八个错误,并提供相应的建议,帮助您避免这些问题,从而更好地利用TFSA实现您的财务目标。
应避免的8个代价高昂的TFSA错误
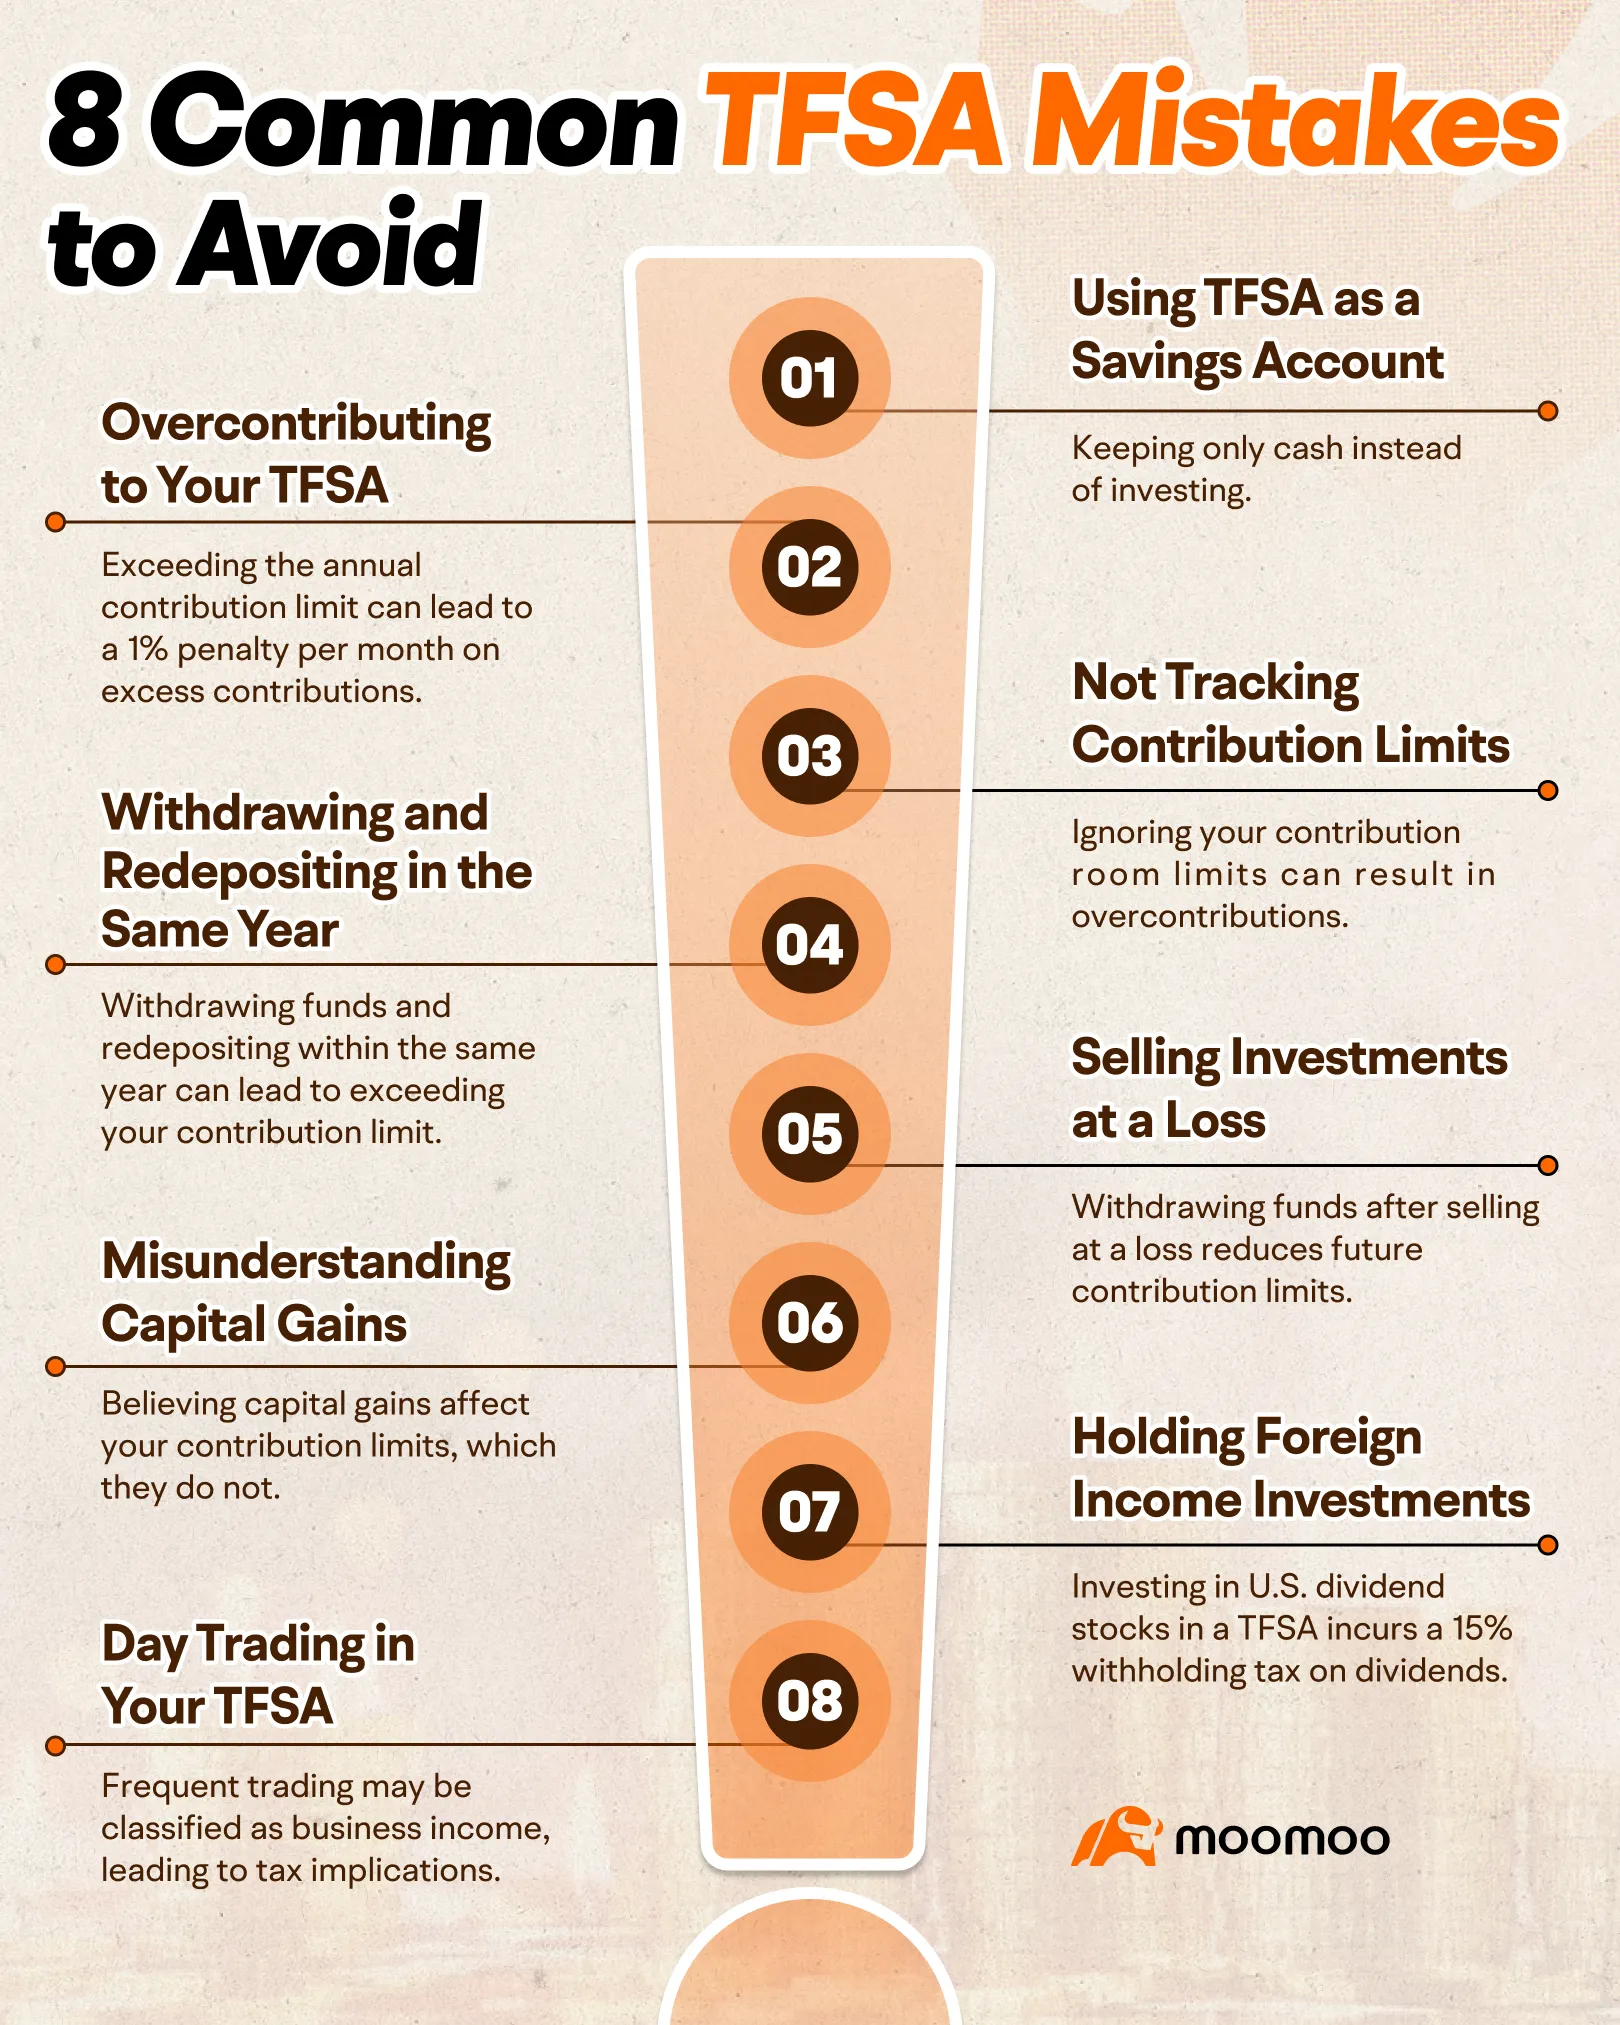
将TFSA用作储蓄账户
TFSA的推出旨在鼓励加拿大投资者进行储蓄,因此其规则并非为频繁取款而设计。另一方面,TFSA最大的优势在于,您在账户内通过投资所获得的收益和资产增值都是免税的。因此,为了最大化TFSA的优势,请尽量避免在账户中持有现金。您可以通过TFSA投资股票、共同基金、交易所交易基金(ETF)和债券。如果您风险承受能力较低,也可以选择一些低风险的投资标的,因为TFSA为您提供了广泛的投资选项可供选择。
你可能一直把自己的免税储蓄账户(TFSA)当作普通储蓄账户使用,满足于银行提供的1%–3%的年利率。但这几乎未能发挥免税增长的真正潜力。在通胀持续高企的情况下,如此低的回报意味着你的购买力会随时间不断缩水。你希望获得更高的收益,但又理所当然地保持谨慎——TFSA的供款额度有限且珍贵,你不想冒损失本金的风险。
真正的挑战在于需要进行大量研究:成千上万只股票和ETF要筛选,而你希望从中找到那些既能提供稳定股息收入又具备长期增长潜力的资产。手动核查股息收益率、派息历史和财务健康状况既耗时又令人沮丧。你需要的是一种高效的筛选工具包,能快速为你找出适合保守型投资者、可在TFSA内构建可靠现金流的优质收益型资产。
这正是moomoo发挥作用的地方。我们的“股息排行榜”和“股息日历”专为寻求稳健回报的TFSA投资者打造。“股息排行榜”让你可根据收益率、市值、价格和派息频率对派息股票和ETF进行筛选和排序,瞬间将成千上万只候选标的缩小至符合你标准的少数几个。其中独特的“持续增长”榜单专门突出那些股息稳定且不断增长的公司,而这正是谨慎型投资者最看重的特质。与其他平台相比,Wealthsimple并未提供专门的股息排行榜,你只能使用基础筛选器;而Questrade的类似工具通常需要付费订阅才能使用。在moomoo,这些功能都是免费的。再配合我们的“股息日历”,你可以清晰直观地查看即将派发的股息时间表并设置提醒,确保不错过任何一次分红。更偏爱ETF?前往“市场 > ETF > 高股息收益率”,即可访问一个精选模块,该模块根据过去十二个月的收益率、派息稳定性及频率对收益型ETF进行排名和比较。
立即加入Moomoo,开始使用“股息排行榜”和“股息日历”,快速发现目标收益率在5%–8%或更高的股息资产。新客户还可享受限时6%现金返还!
向TFSA超额供款
在使用TFSA时,超额供款是一个常见问题。导致超额供款的因素有很多,但只要你了解加拿大税务局(CRA)设定的供款限额规则,就能自行避免超额供款。
简而言之,加拿大税务局(CRA)设定了年度供款限额,该限额授予年满18岁或以上的加拿大居民,并且每年累积形成你的供款额度。如果你的总供款额超过你未使用的供款额度,你将就超额部分按月缴纳1%的税款,直到你提取超额金额,或新增的供款限额足以覆盖该超额部分为止。
例如, 加拿大税务局(CRA)将2026年的供款限额设定为$7,000,而你此前仍剩余$3,000的供款额度,那么你今年的供款额度将增至$10,000。假设你在今年年初已供款$11,000,这将导致超额供款$1,000。如果你不提取超额部分,到今年年底,你将面临一笔金额为$120的税款。
未跟踪供款限额
从上述问题中,您应当明白,跟踪年度额外供款限额以及您剩余的供款空间非常重要。如果您在不清楚这些信息的情况下向TFSA供款,极有可能导致超额供款。此外,还必须保留TFSA的取款和供款记录,这将有助于您在供款时了解自己的剩余供款空间。
要了解供款限额的更多信息,您可以参阅: TFSA超额供款罚金
要了解您个人TFSA的剩余供款空间,您可以点击: 个人我的账户
同一年内取款并重新存入
根据TFSA的取款规则,有一项重要规定:您取款后,供款空间不会立即恢复;而是在次年年初才会恢复。因此请注意,如果您没有剩余供款空间,或供款空间不足,那么当年从TFSA取款并不会增加您当年的供款空间,若在同一年取款后再进行供款,则很可能导致超额供款。
例如, 如果您在年初向TFSA供款并用尽了当年的供款空间,然后在同年夏季取款$3,000,请注意,您不应在当年内将$3,000重新存入您的TFSA,否则将因超额供款而面临税务处罚。您可以等到次年再将$3,000存回,并在该年度设定的供款限额内进行额外供款。这是因为到次年年初,您取款的金额将被恢复至您的供款空间,且不会影响您在该年度应获得的新供款限额。
以亏损出售投资
在使用免税储蓄账户(TFSA)期间,出售已产生亏损的资产并提款并不划算,因为这可能会减少您的供款额度。
例如, 假设您今年刚满18岁,获得了$7,000的供款额度。您存入了$7,000并投资于股票,但股票价值下跌至$5,000。如果您此时提取$5,000,则次年仅会恢复$5,000的额外供款额度。因此,您不仅本金遭受损失,供款额度也相应减少。
误解资本利得
需要注意的是,只有供款、提款以及每年新增的供款额度会影响您的供款空间。因此,一些投资者可能会不必要地担心,其免税储蓄账户(TFSA)内产生的资本利得会占用其供款额度。实际上并非如此。无论是账户内的投资亏损还是盈利,均不会影响您的供款额度。如前例所示,即使出现亏损,也只有在您进行提款时,供款额度才会受到影响。
持有外国收益类投资
TFSA对投资收益的免税政策仅适用于加拿大境内资产所产生的收入。如果您通过TFSA持有外国资产,则可能需根据该资产所在国的法律规定缴纳额外税款。
例如, 直接或间接持有美国股票可能会导致股息预扣税,加拿大投资者通常需缴纳15%的税率。值得一提的是,加拿大投资者若通过注册退休储蓄计划(RRSP)持有美国股票,则可避免股息预扣税。综上所述,在TFSA中持有外国资产可能并不划算。
在您的TFSA中进行日内交易
请注意不要将TFSA用于日内交易。尽管您可以在TFSA内自由管理您的投资组合,即使您是一名专业的日内交易员,也不建议使用TFSA进行日内交易。频繁交易可能会引起加拿大税务局(CRA)的关注,如果他们认为您正在进行商业活动,您可能需要就您的“营业收入”缴税。
结论
了解上述8个常见错误后,您应该对使用TFSA时需要注意的事项有了清晰的认识。总而言之,请密切关注年度供款限额和剩余的供款额度,以避免超额供款。同时,注意不要在TFSA中持有外国资产,并避免将TFSA用于日内交易。做到这些,您就能轻松管理自己的TFSA。
如果您想进一步了解TFSA的供款和取款规则,可以在此查看详细信息: TFSA取款规则 和 TFSA超额供款:如何纠正?
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息



